Будівельний майданчик може бути завантажений роботою, начебто дотримуватися графіка й водночас втрачати маржу.
Це відбувається, коли кошторис залишається в офісі, а на майданчику змінюються обсяги, строки, бригади, постачання та послідовність робіт.
Проблема часто стає помітною надто пізно: коли надходять рахунки постачальників, готується фактичний звіт або власник дізнається, що етап, який коштував значно дорожче за очікуване, уже завершено.
Тому контроль витрат на будівництві не слід розглядати як бухгалтерську перевірку, яку виконують наприкінці робіт.
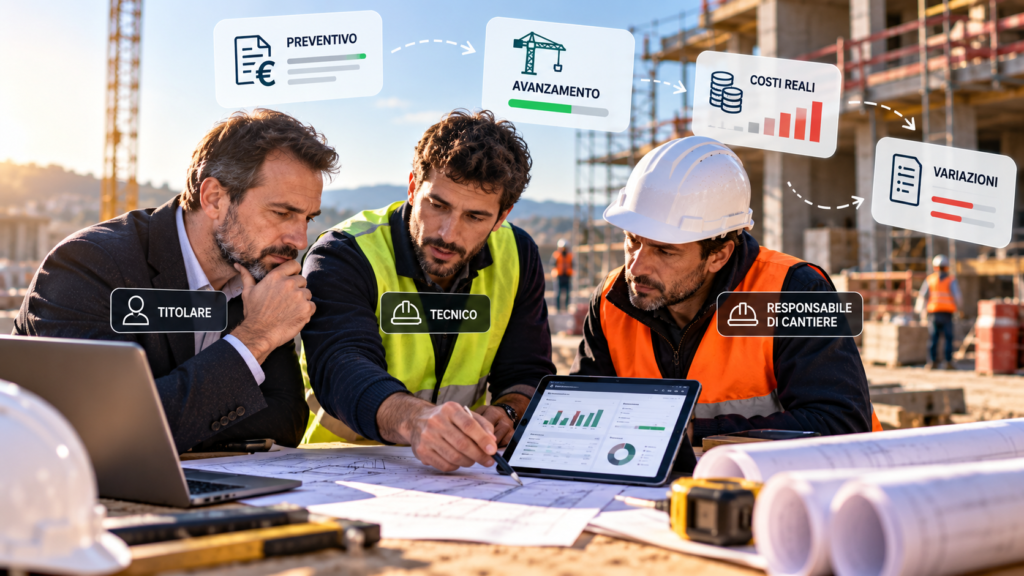
Це безперервний робочий процес, що поєднує три різні точки зору:
- власника, який має зрозуміти, де маржа під загрозою, і прийняти рішення;
- технічного фахівця, який перетворює обсяги, етапи та зміни на економічні наслідки;
- керівника будівельного майданчика, який першим бачить, що насправді відбувається на об’єкті.
Якщо ці троє працюють із різною інформацією, економічний контроль завжди відстає від подій.
Якщо ж існує простий і повторюваний цикл, кошторис перестає бути статичним документом і стає орієнтиром, придатним для використання протягом усього проєкту.
Контроль витрат починається не з фактичного звіту
Уявімо будівельний майданчик, який завершується з маржею, нижчою за очікувану.
Аналізуючи фактичний звіт, ми виявляємо, що один етап потребував більше годин, деякі матеріали коштували дорожче, ніж передбачалося, а дві додаткові роботи виконали без негайного оновлення економічної картини.
Наприкінці робіт ми можемо ідеально пояснити, що сталося.
Але на цьому етапі виправити можна небагато.
Справжній контроль полягає у виявленні відхилення тоді, коли ще можна втрутитися.
Тому робочий процес має поєднувати:
Кошторис → Замовлення → Виконання → Прогрес → Зміни → Порівняння → Рішення → Фактичний звіт
Кожен етап створює інформацію, яка може змінити економічний прогноз.
У RICS Construction Productivity Report 2026 показано, наскільки фрагментованим залишається сектор навіть у способах вимірювання продуктивності.
Серед найпоширеніших метрик є earned value порівняно з фактичною вартістю: тобто співвідношення вартості фактично виконаної роботи з витратами на її виконання.
Цей принцип потрібен і малому або середньому підприємству: важливо дивитися не лише на те, скільки ви витратили, а й на те, скільки роботи реально отримали за ці витрати.
Кошторис можна контролювати лише тоді, коли його для цього складено
Якщо кошторис містить лише загальну ціну, під час будівництва буде складно зрозуміти, де виникло відхилення.
Корисніша структура має пов’язувати витрати щонайменше з основними етапами або категоріями робіт.
Наприклад:
- демонтаж;
- конструктивні роботи;
- мурування;
- інженерні системи;
- оздоблення;
- оренда;
- субпідряд;
- непрямі витрати, що належать до проєкту.
Не обов’язково створювати сотні позицій.
Потрібен рівень деталізації, достатній для розуміння під час виконання, де фактичний результат відхиляється від початкового припущення.
Для кожного етапу можуть бути корисними:
- заплановані обсяги;
- планова вартість матеріалів;
- заплановані години або дні;
- можливі постачальники та субпідрядники;
- базова сума;
- основні припущення, використані в оцінці.
Останній елемент часто забувають.
Якщо ціну сформовано з припущенням про бригаду з чотирьох осіб на п’ять днів, це припущення має бути помітним і під час роботи.
Коли робота займає сім днів, технічний фахівець одразу може зрозуміти, що щось змінилося.
Власник, технічний фахівець і керівник: три різні запитання про одні й ті самі дані
Ефективний робочий процес не вимагає, щоб усі робили все.
Він вимагає, щоб кожен отримував інформацію, необхідну для власного рішення.
Керівник будівельного майданчика: що сталося?
Це людина, найближча до виконання, яка першою може виявити:
- інший обсяг;
- аномальне споживання;
- бригаду, якій потрібно більше часу;
- додаткову роботу;
- поставку, що змінює графік;
- проблему, яка може спричинити додаткові витрати.
Його завдання — не проводити повний фінансовий аналіз.
Він має вміти швидко зафіксувати подію, що може мати економічний вплив.
Технічний фахівець: чому це сталося?
Технічний фахівець перетворює операційні дані на оцінку.
Якщо обсяг збільшується, він має зрозуміти, чи це результат зміни проєкту, неточної початкової оцінки, іншого способу виконання або помилки у вимірюванні.
Саме тут кошторис і реальність починають взаємодіяти.
Власник: що нам робити?
Власник має отримувати достатньо узагальнену інформацію для прийняття рішення:
- чи можемо ми поглинути відхилення?
- чи потрібно переглянути планування?
- чи треба вести переговори із замовником?
- чи варто змінити постачальника?
- чи потрібно збільшити або скоротити ресурси?
- чи залишається очікувана маржа реалістичною?
Перевага такої структури в тому, що одну й ту саму інформацію не потрібно щоразу інтерпретувати з нуля тричі.
Яка інформація справді має надходити з будівельного майданчика
Економічний контроль не працює, коли вимагає від керівника на майданчику перетворитися на бухгалтера.
Зібраних даних має бути небагато, і вони мають бути придатними до використання.
Залежно від проєкту вони можуть містити:
- відповідний етап або завдання;
- стан виконання;
- витрачені години або дні;
- важливі обсяги;
- аномальні матеріали або поставки;
- запитані зміни;
- проблеми, здатні спричинити витрати;
- фотографії або документи, корисні для відтворення події.
Якість контролю залежить від безперервності даних, а не від їх кількості.
Звіт із п’ятдесяти полів, який раз на місяць заповнюють неправильно, може бути менш корисним, ніж п’ять надійних відомостей, що регулярно збираються.
Щотижневий цикл: від будівельного майданчика до рішення
Для багатьох малих і середніх підприємств щотижневий перегляд може бути хорошим компромісом між контролем та адміністративним навантаженням.
Дані RICS 2026 також показують, наскільки різною залишається частота вимірювань у секторі: щомісячний контроль у багатьох регіонах залишається найпоширенішим, тоді як щотижневі вимірювання трапляються значно рідше.
Однак очікування місячного фінансового циклу може бути надто повільним для деяких операційних рішень.
Щотижневий робочий процес може виглядати так:
1. Керівник будівельного майданчика
Оновлює стан основних етапів, аномальні події, зміни та необхідну інформацію.
2. Технічний фахівець
Порівнює те, що відбулося, із запланованими обсягами, строками та припущеннями й визначає важливі відхилення.
3. Власник
Отримує економічне резюме й вирішує, які відхилення потребують втручання.
4. Система
Важливі рішення залишаються пов’язаними з проєктом і стають новою основою для наступного контролю.
Не потрібно щоп’ятниці обговорювати кожну позицію кошторису.
Потрібно зосереджуватися на винятках.
Найдорожча фраза на будівельному майданчику: «спочатку зробімо»
Багато відхилень виникає не через помилки в розрахунках.
Вони з’являються через невеликі зміни, виконані без негайного оновлення економічної картини.
Замовник просить інше оздоблення.
Роботу розширюють.
Потрібен інший матеріал.
На майданчику зміна може здаватися простою. Економічно це може бути не так.
Для кожної суттєвої зміни варто зафіксувати щонайменше:
- що змінилося;
- хто запросив зміну;
- коли її запросили;
- яких робіт вона стосується;
- очікуваний вплив на матеріали, години та строки;
- прийняте рішення;
- необхідне погодження відповідно до застосовного договору.
Не існує універсального відсоткового порога, після якого власник зобов’язаний втрутитися.
Кожне підприємство може встановити внутрішні пороги відповідно до розміру, структури, маржі та типу проєктів.
Не потрібні 40 KPI: потрібні ті, що змінюють рішення
Ризик інформаційних панелей полягає в тому, щоб вимірювати все й контролювати мало.
Для першого впровадження може вистачити кількох показників:
- запланований бюджет за етапом;
- фактично зареєстровані витрати;
- відсоток виконання етапу;
- відхилення між планом і фактом;
- заплановані години або дні порівняно з використаними;
- вартість змін, які ще потрібно погодити або оцінити;
- оновлена оцінка вартості завершення.
Останній показник особливо важливий.
Знати, що сьогодні ми перевищили одну статтю на 2 000 євро, корисно.
Зрозуміти, що за збереження тієї самої тенденції ми можемо завершити етап із додатковими витратами 8 000 євро, набагато корисніше для прийняття рішення.
Три сценарії, що показують, як працює робочий процес
Сценарій 1 — Матеріал витрачається швидше, ніж передбачалося
Керівник повідомляє про це.
Технічний фахівець перевіряє, чи проблема виникла через початкові обсяги, спосіб укладання, відходи або іншу причину.
Власник приймає рішення лише тоді, коли знає економічний ефект.
Цінність робочого процесу не в тому, щоб «автоматично розв’язати проблему». Вона в тому, щоб не дозволити проблемі залишитися невидимою.
Сценарій 2 — Замовник просить зміну
Запит фіксують до того, як він просто стане частиною звичайних робіт.
Технічний фахівець оцінює його вплив, а підприємство застосовує передбачений договором процес погодження.
Внутрішній бюджет оновлюють лише на основі фактично прийнятого рішення.
Сценарій 3 — На етапі накопичується затримка
Витрати не обов’язково обмежуються витратами на залучену бригаду.
Затримка може перенести оренду, змінити вхід субпідрядника або продовжити деякі непрямі витрати.
Робочий процес дає змогу побачити загальний ефект до того, як він стане фактичним результатом.
Шість помилок, через які втрачається контроль над маржею
1. Контролювати лише наприкінці місяця
Деякі операційні рішення не можуть чекати місячного адміністративного циклу.
2. Порівнювати лише планові та фактичні витрати
Потрібно враховувати й те, скільки роботи виконано за ці витрати.
3. Не пов’язувати зміни з бюджетом
Бюджет продовжує здаватися правильним, хоча реальний проєкт уже змінився.
4. Використовувати різні файли для кожної ролі
Якщо власник, технічний фахівець і будівельний майданчик використовують різні цифри, кожна нарада починається з узгодження даних.
5. Вимагати надто багато даних від керівника на майданчику
Надто обтяжливий процес заповнюватимуть неправильно або покинуть.
6. Не використовувати фактичний звіт для покращення наступного кошторису
Щойно завершений будівельний майданчик має зробити точнішим те, що буде кошторисуватися завтра.
У 2026 році проблема не в наявності програмного забезпечення, а в наявності придатних даних
Цифровізація сектору вже значно просунулася в різних сферах.
Дослідження Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 проаналізувало 954 будівельні та інженерні компанії на шести ринках Азійсько-Тихоокеанського регіону.
50% використовують хмарне програмне забезпечення для управління будівництвом, 56% — аналітику даних, а 47% — мобільні застосунки.
Проте звіт підкреслює, що ширше використання технологій автоматично не забезпечує кращих результатів.
Залишаються проблеми сумісності, якості даних і внутрішніх компетенцій, тоді як медіанна кількість систем і спеціалізованих рішень, які використовують розглянуті компанії, досі дорівнює шести.
У контролі витрат це означає, що наявність однієї програми для бюджету й іншої для будівельного майданчика автоматично не розв’язує проблему.
Питання таке: наскільки швидко подія на майданчику може стати інформацією, придатною для економічного рішення?
Технології не замінюють управлінську дисципліну
McKinsey Executive’s Survival Guide to Capital Projects, 2026 нагадує про відомий ризик складних проєктів: ілюзію контролю лише тому, що інформаційні панелі та оновлення продовжують показувати начебто позитивну ситуацію.
Цей принцип чинний і в значно меншому масштабі.
Зелена інформаційна панель мало чого варта, якщо дані надходять із запізненням.
Тому хороший робочий процес має надавати пріоритет:
- якості даних;
- належній частоті;
- чітким обов’язкам;
- здатності втрутитися, коли виникає відхилення.
Чотиритижневий тест перед зміною всієї компанії
Тиждень 1 — Зафіксувати процес
Оберіть будівельний майданчик і подивіться, як насправді реєструються витрати, зміни та прогрес.
Визначте, скільки існує файлів і хто що оновлює.
Тиждень 2 — Пов’язати етапи
Створіть просту відповідність між основними економічними статтями та операційними етапами.
Тиждень 3 — Запустити щотижневий цикл
Керівник → технічний фахівець → власник.
Зосередьтеся лише на відхиленнях, які потребують уваги.
Тиждень 4 — Оцінити результат
Запитайте себе:
- чи раніше ми виявляли відхилення?
- чи витрачали менше часу на відтворення даних?
- чи стали зміни помітнішими?
- чи має власник кращу інформацію для прийняття рішень?
- чи вважає керівник будівельного майданчика процес прийнятним?
Лише після цього тесту варто поширити метод на інші проєкти.
Як Edil-Up може допомогти в економічному контролі будівельного майданчика
Edil-Up розробляється як Construction Operating System із метою поступово поєднати інформацію, якою на підприємстві часто керують у різних середовищах.
У межах управління будівельними майданчиками підприємство може організовувати майданчики, етапи, співробітників, документи, комунікації, ролі й дозволи, присутність та базову економічну інформацію.
Для контролю витрат цінність полягає передусім у контексті.
Етап, документ, комунікація або інформація щодо проєкту не обов’язково мають існувати в повністю відокремлених місцях.
Це може допомогти власнику, технічному фахівцю та керівнику працювати з одним операційним орієнтиром.
Edil-Up не замінює спеціалізоване програмне забезпечення для бухгалтерського обліку, quantity surveying або cost management, якщо підприємству потрібні спеціалізовані розширені функції.
Мета — скоротити відстань між тим, що відбувається на будівельному майданчику, і інформацією, яку підприємство використовує для управління ним.
Для додаткової інформації можна також переглянути посібник про контроль витрат, кошторисів і бюджетів та порівняння програмного забезпечення для управління будівельними майданчиками.
Чекліст для наступної наради на будівельному майданчику
- Які три етапи мають найбільший економічний вплив?
- Чи поділено початковий бюджет так, щоб їх можна було контролювати?
- Які дані має надати керівник будівельного майданчика?
- Хто аналізує відхилення?
- Хто приймає рішення про коригувальні дії?
- Чи мають відкриті зміни економічну оцінку?
- Чи знаємо ми прогнозовану вартість завершення?
- Чи порівнюємо ми витрати та прогрес, а не лише рахунки?
- Чи можна буде відтворити рішення, прийняті цього тижня, через три місяці?
Міжнародні джерела
- RICS — Construction Productivity Report 2026, міжнародне дослідження вимірювання продуктивності, частоти контролю, планування, координації та управління будівельним майданчиком.
- RICS — New Rules of Measurement, міжнародна система для оцінок, планування витрат і управління інформацією про витрати.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026, аналіз цифрової зрілості 954 будівельних та інженерних компаній.
- McKinsey & Company — An executive’s survival guide to capital projects, 2026, аналіз управління та контролю великих складних проєктів.
Висновок: маржу не контролюють наприкінці будівництва
Кошторис формує припущення.
Будівельний майданчик постійно його перевіряє.
Контроль витрат потрібен, щоб достатньо рано зрозуміти, коли ці дві речі починають розходитися.
Для цього не обов’язково потрібні складні інформаційні панелі, десятки KPI чи щоденні наради.
Передусім потрібен чіткий потік:
керівник фіксує те, що змінюється, технічний фахівець розуміє наслідки, а власник вирішує, що робити.
Коли ця послідовність працює, фактичний звіт більше не має розповідати абсолютно нову історію.
Він має бути фінальним підтвердженням інформації, яку підприємство вже використовувало для управління проєктом під час його виконання.
Маржа втрачається під час будівництва. Саме під час будівництва її потрібно захищати.
Команда Edil-Up