Una obra puede estar llena de trabajo, cumplir aparentemente con el programa y, al mismo tiempo, perder margen.
Sucede cuando el presupuesto se queda en la oficina mientras en la obra cambian las cantidades, los plazos, los equipos, los suministros y la secuencia de los trabajos.
El problema suele aparecer demasiado tarde: cuando llegan las facturas de los proveedores, cuando se prepara el cierre de costes o cuando el propietario descubre que una fase que ha costado mucho más de lo previsto ya se ha completado.
Por eso, el control de costes en obra no debería considerarse una comprobación contable que se realiza al final de los trabajos.
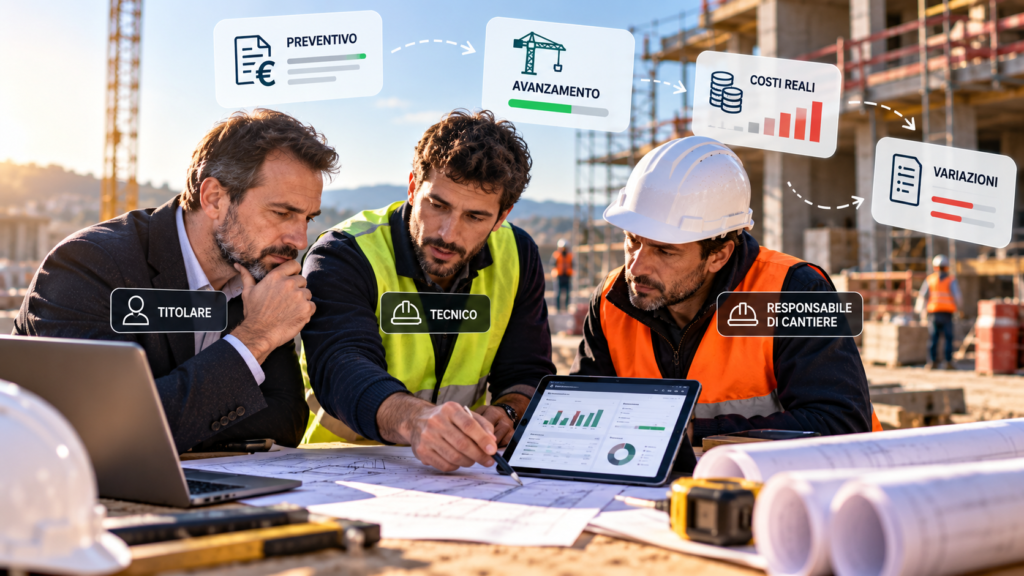
Es un workflow continuo que conecta tres puntos de vista diferentes:
- el propietario, que debe entender dónde está bajo presión el margen y decidir;
- el técnico, que traduce cantidades, fases y cambios en efectos económicos;
- el responsable de obra, que ve primero lo que realmente está ocurriendo en la obra.
Si estas tres personas trabajan con información diferente, el control económico siempre llega después del hecho.
Si, en cambio, existe un ciclo sencillo y repetible, el presupuesto deja de ser un documento estático y se convierte en una referencia utilizable durante toda la obra.
El control de costes no empieza con el cierre
Imaginemos una obra que termina con un margen inferior al esperado.
Al analizar el cierre de costes descubrimos que una fase ha requerido más horas, algunos materiales han costado más de lo previsto y dos trabajos adicionales se han ejecutado sin actualizar de inmediato el cuadro económico.
Al finalizar los trabajos podemos explicar perfectamente qué ha ocurrido.
Pero, para entonces, podemos hacer poco para corregirlo.
El verdadero control consiste en reconocer la desviación mientras todavía es posible intervenir.
Por tanto, el workflow debería conectar:
Presupuesto → Pedidos → Ejecución → Avance → Cambios → Comparación → Decisión → Cierre de costes
Cada paso produce información que puede modificar la previsión económica.
El RICS Construction Productivity Report 2026 muestra hasta qué punto el sector sigue fragmentado, incluso en la forma de medir la productividad.
Entre las métricas más utilizadas aparece el valor ganado en relación con el coste real: es decir, relacionar el valor del trabajo efectivamente ejecutado con lo que se ha gastado para realizarlo.
El principio es exactamente el que también necesita una pyme: no mirar solo cuánto has gastado, sino cuánto trabajo has obtenido realmente con ese gasto.
Un presupuesto solo puede controlarse si se ha construido para ello
Si el presupuesto contiene únicamente un precio total, durante la obra será difícil entender dónde nace la desviación.
Una estructura más útil debería permitir vincular los costes, al menos, con las principales fases o categorías de trabajo.
Por ejemplo:
- demoliciones;
- obras estructurales;
- albañilería;
- instalaciones;
- acabados;
- alquileres;
- subcontratas;
- costes indirectos pertinentes a la obra.
No hace falta necesariamente construir cientos de partidas.
Hace falta un nivel de detalle suficiente para entender, durante la ejecución, dónde el resultado real se está alejando de la hipótesis inicial.
Para cada fase pueden ser útiles:
- cantidades previstas;
- coste previsto de los materiales;
- horas o jornadas previstas;
- proveedores y subcontratistas, cuando proceda;
- importe económico de referencia;
- principales supuestos utilizados en la estimación.
Este último elemento suele olvidarse.
Si hemos construido el precio suponiendo un equipo de cuatro personas durante cinco días, esa hipótesis debería poder reconocerse también durante el trabajo.
Cuando se convierten en siete días, el técnico puede entender de inmediato que algo ha cambiado.
Propietario, técnico y responsable: tres preguntas diferentes sobre el mismo dato
Un workflow eficaz no exige que todos hagan todo.
Exige que cada uno reciba la información necesaria para tomar su propia decisión.
El responsable de obra: ¿qué ha ocurrido?
Es la persona más cercana a la ejecución y puede detectar primero:
- una cantidad diferente;
- un consumo anómalo;
- un equipo que emplea más tiempo del previsto;
- un trabajo extra;
- una entrega que modifica el programa;
- un problema que puede generar costes adicionales.
Su tarea no debería ser realizar un análisis financiero completo.
Debe poder registrar rápidamente el hecho que puede tener un impacto económico.
El técnico: ¿por qué ha ocurrido?
El técnico transforma el dato operativo en una valoración.
Si aumenta una cantidad, debe entender si se debe a un cambio de proyecto, una estimación inicial imprecisa, un método de ejecución diferente o un error de medición.
Aquí es donde el presupuesto y la realidad empiezan a dialogar.
El propietario: ¿qué tenemos que hacer?
El propietario debería recibir información ya suficientemente sintetizada para decidir:
- ¿podemos absorber la desviación?
- ¿hay que revisar la planificación?
- ¿tenemos que negociar con el cliente?
- ¿conviene cambiar de proveedor?
- ¿hace falta aumentar o reducir los recursos?
- ¿el margen esperado sigue siendo realista?
La ventaja de esta estructura es que la misma información no tiene que interpretarse tres veces desde cero.
Qué información debe llegar realmente desde la obra
El control económico falla cuando exige que el responsable en la obra se convierta en contable.
Los datos recopilados deberían ser pocos y realmente utilizables.
Según la obra, pueden incluir:
- fase o actividad afectada;
- estado de avance;
- horas o jornadas empleadas;
- cantidades significativas, cuando proceda;
- materiales o suministros anómalos;
- cambios solicitados;
- problemas que pueden generar un coste;
- fotografías o documentos útiles para reconstruir el hecho.
La calidad del control depende de la continuidad del dato, no de la cantidad.
Un informe de cincuenta campos cumplimentado mal una vez al mes puede ser menos útil que cinco datos fiables recopilados con regularidad.
El ciclo semanal: de la obra a la decisión
Para muchas pymes, una revisión semanal puede ser un buen equilibrio entre control y carga administrativa.
Los datos de RICS 2026 también muestran hasta qué punto la frecuencia de medición sigue siendo muy variable en el sector: el control mensual continúa siendo el más común en muchas regiones, mientras que la medición semanal está bastante menos extendida.
Esperar al ciclo financiero mensual, sin embargo, puede ser demasiado lento para algunas decisiones operativas.
Un workflow semanal puede funcionar así:
1. Responsable de obra
Actualiza el estado de las principales fases, los eventos anómalos, los cambios y la información necesaria.
2. Técnico
Compara lo ocurrido con las cantidades, los plazos y las hipótesis previstas, e identifica las desviaciones relevantes.
3. Propietario
Recibe una síntesis económica y decide qué desviaciones requieren una intervención.
4. Sistema
Las decisiones relevantes permanecen vinculadas a la obra y se convierten en la nueva referencia para el siguiente control.
No hace falta revisar cada partida del presupuesto todos los viernes.
Hay que concentrar la atención en las excepciones.
La frase más cara en una obra: «ya lo hacemos»
Muchas desviaciones no nacen de errores de cálculo.
Nacen de pequeños cambios ejecutados sin actualizar de inmediato el cuadro económico.
El cliente pide un acabado diferente.
Se amplía un trabajo.
Hace falta un material diferente.
En la obra, el cambio puede parecer sencillo. Económicamente, puede no serlo.
Para cada cambio significativo conviene registrar, al menos:
- qué ha cambiado;
- quién ha solicitado el cambio;
- cuándo se ha solicitado;
- qué trabajos afecta;
- efecto estimado sobre materiales, horas y plazos;
- decisión tomada;
- aprobación necesaria, si procede, según el contrato aplicable.
No existe un umbral porcentual universal por encima del cual el propietario deba intervenir obligatoriamente.
Cada empresa puede establecer umbrales internos coherentes con su tamaño, estructura, margen y tipo de obras.
No hacen falta 40 KPI: hacen falta los que cambian una decisión
El riesgo de los cuadros de mando es medirlo todo y controlar poco.
Para una primera implantación pueden bastar algunos indicadores:
- presupuesto previsto por fase;
- costes registrados realmente;
- porcentaje de avance de la fase;
- desviación entre lo previsto y lo registrado;
- horas o jornadas previstas frente a las utilizadas;
- valor de los cambios aún pendientes de aprobar o valorar;
- estimación actualizada del coste al finalizar.
El último indicador es especialmente importante.
Saber que hoy hemos superado una partida en 2.000 euros es útil.
Entender que, si se mantiene la misma tendencia, podríamos cerrar la fase con 8.000 euros de coste adicional es mucho más útil para decidir.
Tres escenarios que muestran cómo funciona el workflow
Escenario 1 — El material se consume más rápido de lo previsto
El responsable comunica el dato.
El técnico comprueba si el problema se debe a las cantidades iniciales, al método de colocación, a la merma o a otra causa.
El propietario decide solo cuando conoce el efecto económico.
El valor del workflow no es «resolver automáticamente el problema». Es impedir que el problema permanezca invisible.
Escenario 2 — El cliente solicita un cambio
La solicitud se registra antes de convertirse simplemente en parte del trabajo ordinario.
El técnico evalúa su efecto y la empresa aplica el proceso de aprobación previsto en el contrato.
El presupuesto interno se actualiza únicamente sobre la base de la decisión que se ha tomado realmente.
Escenario 3 — Una fase acumula retrasos
El coste no es necesariamente solo el del equipo implicado.
El retraso puede desplazar un alquiler, modificar la entrada de un subcontratista o prolongar algunos costes indirectos.
El workflow permite observar el efecto global antes de que se convierta en cierre de costes.
Seis errores que hacen perder el control del margen
1. Controlar solo a final de mes
Algunas decisiones operativas no pueden esperar al ciclo administrativo mensual.
2. Comparar solo el gasto previsto y el gasto real
También hay que tener en cuenta cuánto trabajo se ha completado con ese gasto.
3. No vincular los cambios al presupuesto
El presupuesto sigue pareciendo correcto mientras el proyecto real ya ha cambiado.
4. Utilizar archivos diferentes para cada función
Si el propietario, el técnico y la obra utilizan cifras diferentes, cada reunión empieza con una conciliación de datos.
5. Pedir demasiados datos al responsable en la obra
Un proceso demasiado pesado se cumplimentará mal o se abandonará.
6. No utilizar el cierre de costes para mejorar el siguiente presupuesto
La obra que acaba de terminar debería hacer más preciso lo que se presupuestará mañana.
En 2026, el problema no es tener software: es tener datos utilizables
La digitalización del sector ya está muy avanzada en distintas áreas.
El estudio Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 ha analizado 954 empresas de construcción e ingeniería en seis mercados de la región Asia-Pacífico.
El 50% utiliza software cloud de gestión de la construcción, el 56% análisis de datos y el 47% aplicaciones móviles.
Sin embargo, el informe subraya que un mayor uso de la tecnología no produce automáticamente mejores resultados.
Persisten problemas de interoperabilidad, calidad de los datos y competencias internas, mientras que el número mediano de sistemas y soluciones puntuales utilizados por las empresas consideradas sigue siendo de seis.
En el control de costes, esto significa que tener un software para el presupuesto y otro para la obra no resuelve automáticamente el problema.
La pregunta es: ¿con qué rapidez el hecho que ocurre en la obra consigue convertirse en información utilizable para una decisión económica?
La tecnología no sustituye la disciplina de gestión
La McKinsey Executive’s Survival Guide to Capital Projects, 2026 recuerda un riesgo conocido en los proyectos complejos: la ilusión de tenerlo todo bajo control porque los cuadros de mando y las actualizaciones siguen mostrando una situación aparentemente positiva.
Es un principio válido también a una escala mucho menor.
Un cuadro de mando en verde sirve de poco si los datos llegan tarde.
Por tanto, un buen workflow debe dar prioridad a:
- calidad del dato;
- frecuencia adecuada;
- responsabilidades claras;
- capacidad de intervenir cuando aparece una desviación.
Una prueba de cuatro semanas antes de cambiar toda la empresa
Semana 1 — Fotografiar el proceso
Elige una obra y observa cómo se registran realmente los costes, los cambios y el avance.
Identifica cuántos archivos existen y quién actualiza cada cosa.
Semana 2 — Vincular las fases
Construye una correspondencia sencilla entre las principales partidas económicas y las fases operativas.
Semana 3 — Activar el ciclo semanal
Responsable → técnico → propietario.
Concéntrate únicamente en las desviaciones que requieren atención.
Semana 4 — Evaluar el resultado
Pregúntate:
- ¿hemos identificado antes las desviaciones?
- ¿hemos empleado menos tiempo en reconstruir los datos?
- ¿los cambios son más visibles?
- ¿el propietario dispone de mejor información para decidir?
- ¿el responsable de obra considera sostenible el proceso?
Solo después de esta prueba conviene replicar el método en las demás obras.
Dónde puede ayudar Edil-Up en el control económico de la obra
Edil-Up se desarrolla como Construction Operating System con el objetivo de conectar progresivamente información que en la empresa suele gestionarse en entornos separados.
Dentro de la gestión de obras, la empresa puede organizar obras, fases, colaboradores, documentos, comunicaciones, funciones y permisos, presencias e información económica básica.
Para el control de costes, el valor reside sobre todo en el contexto.
Una fase, un documento, una comunicación o una información relativa a la obra no tienen por qué estar necesariamente en lugares completamente separados.
Esto puede ayudar al propietario, al técnico y al responsable a partir de una misma referencia operativa.
Edil-Up no sustituye a un software especializado de contabilidad, quantity surveying o cost management cuando la empresa necesita funciones avanzadas específicas.
El objetivo es reducir la distancia entre lo que ocurre en la obra y la información que la empresa utiliza para gestionarla.
Para profundizar, también puedes consultar la guía dedicada al control de costes, presupuestos y presupuesto de obra y la comparativa entre los softwares para la gestión de obras.
Checklist para la próxima reunión de obra
- ¿Cuáles son las tres fases con mayor impacto económico?
- ¿El presupuesto inicial está dividido de forma que puedan controlarse?
- ¿Qué datos debe proporcionar el responsable de obra?
- ¿Quién analiza las desviaciones?
- ¿Quién decide la acción correctiva?
- ¿Los cambios todavía abiertos ya tienen una estimación económica?
- ¿Conocemos el coste previsto al finalizar?
- ¿Estamos comparando coste y avance, o solo las facturas?
- ¿Podremos reconstruir dentro de tres meses las decisiones tomadas esta semana?
Fuentes internacionales de referencia
- RICS — Construction Productivity Report 2026 , investigación internacional sobre medición de la productividad, frecuencia de control, planificación, coordinación y gestión de obra.
- RICS — New Rules of Measurement , marco internacional para estimaciones, planificación de costes y gestión de la información de costes.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 , análisis de la madurez digital de 954 empresas de construcción e ingeniería.
- McKinsey & Company — An executive’s survival guide to capital projects, 2026 , análisis sobre la gobernanza y el control de grandes proyectos complejos.
Conclusión: el margen no se controla al final de la obra
El presupuesto establece una hipótesis.
La obra la pone continuamente a prueba.
El control de costes sirve para entender con suficiente antelación cuándo ambas cosas empiezan a alejarse.
No requiere necesariamente cuadros de mando complejos, decenas de KPI ni reuniones diarias.
Requiere, sobre todo, un flujo claro:
el responsable registra lo que cambia, el técnico comprende su efecto y el propietario decide qué hacer.
Cuando esta secuencia funciona, el cierre de costes ya no debería contar una historia completamente nueva.
Debería ser la confirmación final de información que la empresa ya ha utilizado para gobernar el proyecto durante su ejecución.
El margen se pierde durante la obra. Es durante la obra cuando hay que protegerlo.
Equipo de Edil-Up