Uma obra pode estar cheia de trabalho, cumprir aparentemente o programa e, simultaneamente, perder margem.
Isto acontece quando o orçamento fica no escritório enquanto, no terreno, mudam as quantidades, os prazos, as equipas, os fornecimentos e a sequência dos trabalhos.
O problema surge muitas vezes demasiado tarde: quando chegam as faturas dos fornecedores, quando se prepara o apuramento final ou quando o proprietário descobre que uma fase que custou muito mais do que o previsto já foi concluída.
Por isso, o controlo de custos em obra não deve ser considerado uma verificação contabilística a realizar no final dos trabalhos.
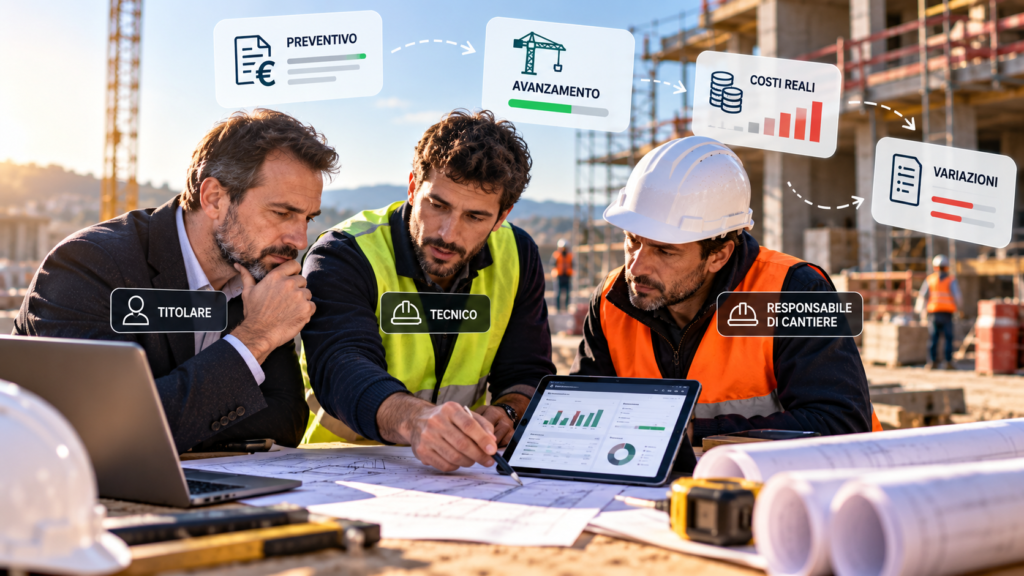
É um workflow contínuo que liga três perspetivas diferentes:
- o proprietário, que deve perceber onde a margem está sob pressão e decidir;
- o técnico, que traduz quantidades, fases e alterações em efeitos económicos;
- o responsável de obra, que vê primeiro o que está realmente a acontecer no terreno.
Se estas três pessoas trabalharem com informações diferentes, o controlo económico chega sempre depois do acontecimento.
Se, pelo contrário, existir um ciclo simples e repetível, o orçamento deixa de ser um documento estático e passa a ser uma referência utilizável durante toda a empreitada.
O controlo de custos não começa pelo apuramento final
Imaginemos uma obra que termina com uma margem inferior à esperada.
Ao analisar o apuramento final, descobrimos que uma fase exigiu mais horas, alguns materiais custaram mais do que o previsto e dois trabalhos adicionais foram executados sem atualizar imediatamente o quadro económico.
No final dos trabalhos, conseguimos explicar perfeitamente o que aconteceu.
Mas, nessa altura, pouco podemos fazer para o corrigir.
O verdadeiro controlo consiste em reconhecer o desvio enquanto ainda é possível intervir.
Por isso, o workflow deve ligar:
Orçamento → Encomendas → Execução → Progresso → Alterações → Comparação → Decisão → Apuramento final
Cada etapa produz informação que pode alterar a previsão económica.
O RICS Construction Productivity Report 2026 mostra até que ponto o setor continua fragmentado, incluindo na forma como mede a produtividade.
Entre as métricas mais utilizadas surge o valor realizado em relação ao custo efetivo: ou seja, relacionar o valor do trabalho efetivamente executado com o que foi gasto para o realizar.
O princípio é exatamente o que também uma PME necessita: não olhar apenas para quanto gastou, mas para quanto trabalho obteve realmente com essa despesa.
Um orçamento só pode ser controlado se tiver sido construído para isso
Se o orçamento contiver apenas um preço global, será difícil perceber, durante a obra, onde nasce o desvio.
Uma estrutura mais útil deve permitir ligar os custos, pelo menos, às principais fases ou categorias de trabalho.
Por exemplo:
- demolições;
- estruturas;
- alvenarias;
- instalações;
- acabamentos;
- aluguéis;
- subempreitadas;
- custos indiretos relevantes para a empreitada.
Não é necessariamente preciso criar centenas de itens.
É necessário um nível de detalhe suficiente para perceber, durante a execução, onde o resultado real se está a afastar da hipótese inicial.
Para cada fase podem ser úteis:
- quantidades previstas;
- custo previsto dos materiais;
- horas ou jornadas previstas;
- eventuais fornecedores e subempreiteiros;
- valor económico de referência;
- principais pressupostos utilizados na estimativa.
Este último elemento é frequentemente esquecido.
Se o preço foi calculado pressupondo uma equipa de quatro pessoas durante cinco dias, esse pressuposto deve ser identificável também durante o trabalho.
Quando passam a ser sete dias, o técnico consegue perceber imediatamente que alguma coisa mudou.
Proprietário, técnico e responsável: três perguntas diferentes sobre o mesmo dado
Um workflow eficaz não exige que todos façam tudo.
Exige que cada um receba a informação necessária para tomar a sua própria decisão.
O responsável de obra: o que aconteceu?
É a pessoa mais próxima da execução e pode identificar primeiro:
- uma quantidade diferente;
- um consumo anómalo;
- uma equipa que demora mais tempo do que o previsto;
- um trabalho extra;
- uma entrega que altera o programa;
- um problema que pode gerar custos adicionais.
A sua função não deve ser realizar uma análise financeira completa.
Deve conseguir registar rapidamente o acontecimento que pode ter impacto económico.
O técnico: porque aconteceu?
O técnico transforma o dado operacional numa avaliação.
Se uma quantidade aumenta, deve perceber se isso resulta de uma alteração de projeto, de uma estimativa inicial imprecisa, de um método de execução diferente ou de um erro de medição.
É aqui que o orçamento e a realidade começam a dialogar.
O proprietário: o que devemos fazer?
O proprietário deve receber informação já suficientemente sintetizada para decidir:
- podemos absorver o desvio?
- é necessário rever o planeamento?
- temos de negociar com o cliente?
- será conveniente mudar de fornecedor?
- é necessário aumentar ou reduzir os recursos?
- a margem esperada continua a ser realista?
A vantagem desta estrutura é que a mesma informação não precisa de ser interpretada três vezes do zero.
Que informação deve realmente chegar da obra
O controlo económico falha quando exige que o responsável no terreno se transforme num contabilista.
Os dados recolhidos devem ser poucos e realmente utilizáveis.
Consoante a empreitada, podem incluir:
- fase ou atividade envolvida;
- estado de progresso;
- horas ou jornadas utilizadas;
- eventuais quantidades relevantes;
- materiais ou fornecimentos anómalos;
- alterações solicitadas;
- problemas que podem gerar um custo;
- fotografias ou documentos úteis para reconstituir o acontecimento.
A qualidade do controlo depende da continuidade do dado, não da quantidade.
Um relatório com cinquenta campos, mal preenchido uma vez por mês, pode ser menos útil do que cinco informações fiáveis recolhidas regularmente.
O ciclo semanal: da obra à decisão
Para muitas PME, uma revisão semanal pode ser um bom compromisso entre controlo e carga administrativa.
Os dados da RICS 2026 também mostram como a frequência de medição continua a ser muito variável no setor: o controlo mensal continua a ser o mais comum em muitas regiões, enquanto a medição semanal é significativamente menos frequente.
Esperar pelo ciclo financeiro mensal, contudo, pode ser demasiado lento para algumas decisões operacionais.
Um workflow semanal pode funcionar assim:
1. Responsável de obra
Atualiza o estado das principais fases, os acontecimentos anómalos, as alterações e a informação necessária.
2. Técnico
Compara o que aconteceu com as quantidades, os prazos e os pressupostos previstos e identifica os desvios relevantes.
3. Proprietário
Recebe uma síntese económica e decide que desvios exigem intervenção.
4. Sistema
As decisões relevantes permanecem ligadas à empreitada e tornam-se a nova referência para o controlo seguinte.
Não é necessário discutir todos os itens do orçamento às sextas-feiras.
É preciso concentrar a atenção nas exceções.
A frase mais cara numa obra: “façamos já”
Muitos desvios não resultam de erros de cálculo.
Resultam de pequenas alterações executadas sem atualizar imediatamente o quadro económico.
O cliente pede um acabamento diferente.
Um trabalho é ampliado.
É necessário um material diferente.
No terreno, a alteração pode parecer simples. Economicamente, pode não o ser.
Para cada alteração significativa, convém registar pelo menos:
- o que mudou;
- quem solicitou a alteração;
- quando foi solicitada;
- que trabalhos envolve;
- efeito estimado nos materiais, horas e prazos;
- decisão tomada;
- eventual aprovação necessária nos termos do contrato aplicável.
Não existe um limiar percentual universal acima do qual o proprietário tenha obrigatoriamente de intervir.
Cada empresa pode estabelecer limiares internos coerentes com a sua dimensão, estrutura, margem e tipo de empreitadas.
Não são necessários 40 KPI: são necessários os que alteram uma decisão
O risco dos dashboards é medir tudo e controlar pouco.
Para uma primeira implementação, alguns indicadores podem ser suficientes:
- orçamento previsto por fase;
- custos efetivamente registados;
- percentagem de progresso da fase;
- desvio entre o previsto e o registado;
- horas ou jornadas previstas face às utilizadas;
- valor das alterações ainda por aprovar ou valorizar;
- estimativa atualizada do custo no final.
O último indicador é particularmente importante.
Saber que hoje ultrapassámos uma rubrica em 2.000 euros é útil.
Perceber que, mantendo a mesma tendência, poderemos terminar a fase com mais 8.000 euros de custo é muito mais útil para decidir.
Três cenários que mostram como funciona o workflow
Cenário 1 — O material é consumido mais rapidamente do que o previsto
O responsável comunica o dado.
O técnico verifica se o problema resulta das quantidades iniciais, do método de aplicação, do desperdício ou de outra causa.
O proprietário decide apenas quando conhece o efeito económico.
O valor do workflow não está em “resolver automaticamente o problema”. Está em impedir que o problema permaneça invisível.
Cenário 2 — O cliente solicita uma alteração
O pedido é registado antes de passar simplesmente a fazer parte do trabalho normal.
O técnico avalia o seu efeito e a empresa aplica o processo de aprovação previsto no contrato.
O orçamento interno só é atualizado com base na decisão efetivamente tomada.
Cenário 3 — Uma fase acumula atrasos
O custo não é necessariamente apenas o da equipa envolvida.
O atraso pode deslocar um aluguer, alterar a entrada de um subempreiteiro ou prolongar alguns custos indiretos.
O workflow permite observar o efeito global antes de este se transformar no apuramento final.
Seis erros que fazem perder o controlo da margem
1. Controlar apenas no final do mês
Algumas decisões operacionais não podem esperar pelo ciclo administrativo mensal.
2. Comparar apenas a despesa prevista com a despesa efetiva
É necessário considerar também quanto trabalho foi concluído com essa despesa.
3. Não ligar as alterações ao orçamento
O orçamento continua a parecer correto enquanto o projeto real já mudou.
4. Utilizar ficheiros diferentes para cada função
Se o proprietário, o técnico e a obra utilizarem números diferentes, cada reunião começa com uma reconciliação dos dados.
5. Pedir demasiados dados ao responsável no terreno
Um processo demasiado pesado será mal preenchido ou abandonado.
6. Não utilizar o apuramento final para melhorar o orçamento seguinte
A obra recém-concluída deve tornar mais precisa a próxima orçamentação.
Em 2026, o problema não é ter software: é ter dados utilizáveis
A digitalização do setor já está muito avançada em várias áreas.
O estudo Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 analisou 954 empresas de construção e engenharia em seis mercados da região Ásia-Pacífico.
50% utiliza software cloud de gestão da construção, 56% utiliza análise de dados e 47% aplicações móveis.
Ainda assim, o relatório salienta que uma maior utilização da tecnologia não produz automaticamente melhores resultados.
Persistem problemas de interoperabilidade, qualidade dos dados e competências internas, enquanto o número mediano de sistemas e soluções pontuais utilizados pelas empresas consideradas continua a ser seis.
No controlo de custos, isto significa que ter um software para o orçamento e outro para a obra não resolve automaticamente o problema.
A questão é: com que rapidez o acontecimento que ocorre no terreno consegue transformar-se em informação utilizável para uma decisão económica?
A tecnologia não substitui a disciplina de gestão
O McKinsey Executive’s Survival Guide to Capital Projects, 2026 recorda um risco conhecido nos projetos complexos: a ilusão de ter tudo sob controlo porque os dashboards e as atualizações continuam a mostrar uma situação aparentemente positiva.
É um princípio válido também a uma escala muito mais pequena.
Um dashboard verde vale pouco se os dados chegarem atrasados.
Um bom workflow deve, por isso, privilegiar:
- qualidade do dado;
- frequência adequada;
- responsabilidades claras;
- capacidade de intervir quando surge um desvio.
Um teste de quatro semanas antes de mudar toda a empresa
Semana 1 — Fotografar o processo
Escolha uma obra e observe como são realmente registados os custos, as alterações e o progresso.
Identifique quantos ficheiros existem e quem atualiza o quê.
Semana 2 — Ligar as fases
Crie uma correspondência simples entre as principais rubricas económicas e as fases operacionais.
Semana 3 — Ativar o ciclo semanal
Responsável → técnico → proprietário.
Concentre-se apenas nos desvios que exigem atenção.
Semana 4 — Avaliar o resultado
Pergunte:
- identificámos os desvios mais cedo?
- demorámos menos tempo a reconstituir os dados?
- as alterações estão mais visíveis?
- o proprietário dispõe de melhor informação para decidir?
- o responsável de obra considera o processo sustentável?
Só depois deste teste vale a pena replicar o método nas restantes empreitadas.
Onde a Edil-Up pode ajudar no controlo económico da obra
Edil-Up é desenvolvida como Construction Operating System, com o objetivo de ligar progressivamente informações que, na empresa, são frequentemente geridas em ambientes separados.
Na gestão de obras, a empresa pode organizar obras, fases, colaboradores, documentos, comunicações, funções e permissões, presenças e informação económica básica.
No controlo de custos, o valor está sobretudo no contexto.
Uma fase, um documento, uma comunicação ou uma informação relativa à empreitada não têm necessariamente de existir em locais completamente separados.
Isto pode ajudar o proprietário, o técnico e o responsável a partir da mesma referência operacional.
A Edil-Up não substitui um software especializado de contabilidade, quantity surveying ou cost management quando a empresa necessita de funcionalidades avançadas dedicadas.
O objetivo é reduzir a distância entre o que acontece na obra e a informação que a empresa utiliza para a gerir.
Para saber mais, pode também consultar o guia dedicado ao controlo de custos, orçamentos e budgets e a comparação entre os softwares para gestão de obras.
Checklist para a próxima reunião de obra
- Quais são as três fases com maior impacto económico?
- O orçamento inicial está dividido de forma a permitir controlá-las?
- Que dados deve fornecer o responsável de obra?
- Quem analisa os desvios?
- Quem decide a ação corretiva?
- As alterações ainda em aberto já têm uma estimativa económica?
- Conhecemos o custo previsto no final?
- Estamos a comparar custo e progresso, ou apenas as faturas?
- As decisões tomadas esta semana poderão ser reconstituídas daqui a três meses?
Fontes internacionais de referência
- RICS — Construction Productivity Report 2026 , investigação internacional sobre medição da produtividade, frequência de controlo, planeamento, coordenação e gestão de obra.
- RICS — New Rules of Measurement , quadro internacional para estimativas, planeamento de custos e gestão da informação de custos.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 , análise da maturidade digital de 954 empresas de construção e engenharia.
- McKinsey & Company — An executive’s survival guide to capital projects, 2026 , análise sobre governação e controlo de grandes projetos complexos.
Conclusão: a margem não é controlada no final da obra
O orçamento estabelece uma hipótese.
A obra põe-na continuamente à prova.
O controlo de custos serve para perceber com antecedência suficiente quando as duas coisas começam a afastar-se.
Não exige necessariamente dashboards complexos, dezenas de KPI ou reuniões diárias.
Exige sobretudo um fluxo claro:
o responsável regista o que muda, o técnico compreende o seu efeito e o proprietário decide o que fazer.
Quando esta sequência funciona, o apuramento final já não deve contar uma história completamente nova.
Deve ser a confirmação final de informações que a empresa já utilizou para gerir o projeto durante a sua execução.
A margem perde-se durante a obra. É durante a obra que tem de ser protegida.
Equipa da Edil-Up