Budowa może być pełna pracy, pozornie realizować harmonogram, a jednocześnie tracić marżę.
Dzieje się tak, gdy kosztorys pozostaje w biurze, podczas gdy na budowie zmieniają się ilości, terminy, brygady, dostawy i kolejność robót.
Problem często ujawnia się zbyt późno: gdy przychodzą faktury od dostawców, przygotowywane jest rozliczenie końcowe albo właściciel odkrywa, że etap, który kosztował znacznie więcej, niż zakładano, został już zakończony.
Dlatego kontroli kosztów na budowie nie należy traktować jako kontroli księgowej wykonywanej na koniec robót.
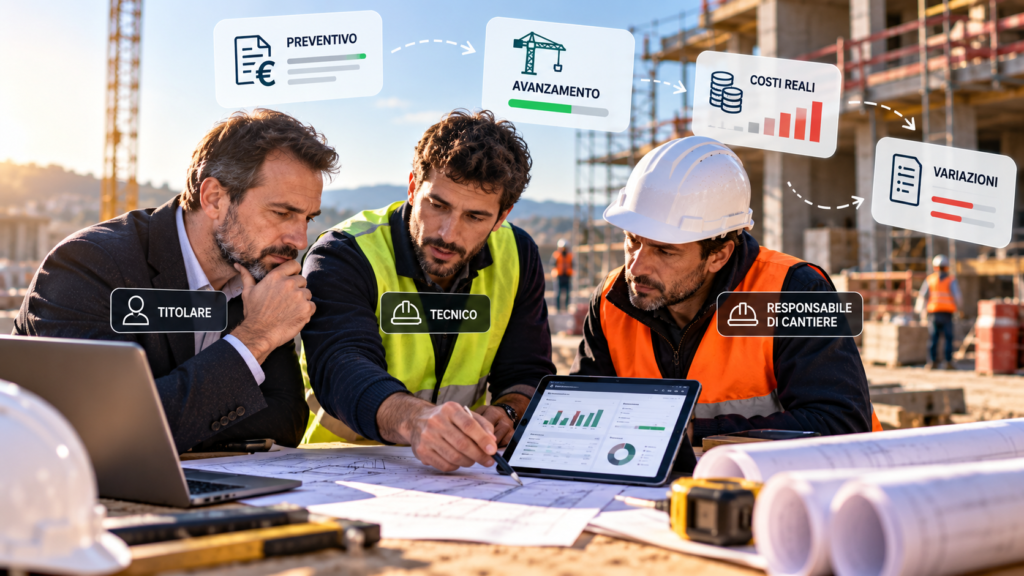
To ciągły workflow łączący trzy różne perspektywy:
- właściciela firmy, który musi zrozumieć, gdzie marża jest zagrożona, i podjąć decyzję;
- technika, który przekłada ilości, etapy i zmiany na skutki ekonomiczne;
- kierownika budowy, który jako pierwszy widzi, co naprawdę dzieje się na placu budowy.
Jeśli te trzy osoby pracują na różnych informacjach, kontrola ekonomiczna zawsze następuje po fakcie.
Jeśli natomiast istnieje prosty i powtarzalny cykl, kosztorys przestaje być statycznym dokumentem i staje się punktem odniesienia użytecznym przez cały czas trwania zlecenia.
Kontrola kosztów nie zaczyna się od rozliczenia końcowego
Wyobraźmy sobie budowę zakończoną marżą niższą od oczekiwanej.
Analizując rozliczenie końcowe, odkrywamy, że jeden etap wymagał więcej godzin, niektóre materiały kosztowały więcej, niż zakładano, a dwie dodatkowe prace wykonano bez natychmiastowej aktualizacji obrazu ekonomicznego.
Na koniec robót możemy dokładnie wyjaśnić, co się wydarzyło.
Ale wtedy niewiele da się już skorygować.
Prawdziwa kontrola polega na rozpoznaniu odchylenia, gdy wciąż można zareagować.
Workflow powinien więc łączyć:
Kosztorys → Zamówienia → Wykonanie → Postęp → Zmiany → Porównanie → Decyzja → Rozliczenie końcowe
Każdy etap dostarcza informacji, które mogą zmienić prognozę ekonomiczną.
Raport RICS Construction Productivity Report 2026 pokazuje, jak rozdrobniony pozostaje sektor także pod względem pomiaru produktywności.
Do najczęściej stosowanych metryk należy earned value w relacji do kosztu rzeczywistego, czyli zestawienie wartości faktycznie wykonanej pracy z wydatkami poniesionymi na jej realizację.
Ta zasada jest potrzebna także MŚP: nie patrz wyłącznie na to, ile wydałeś, lecz także na to, ile pracy rzeczywiście uzyskałeś za te wydatki.
Kosztorys można kontrolować tylko wtedy, gdy został tak przygotowany
Jeśli kosztorys zawiera wyłącznie cenę całkowitą, podczas budowy trudno będzie ustalić, gdzie powstało odchylenie.
Bardziej użyteczna struktura powinna łączyć koszty przynajmniej z głównymi etapami lub kategoriami robót.
Na przykład:
- rozbiórki;
- roboty konstrukcyjne;
- murowanie;
- instalacje;
- wykończenia;
- wynajem;
- podwykonawstwo;
- koszty pośrednie przypisane do zlecenia.
Nie trzeba koniecznie tworzyć setek pozycji.
Potrzebny jest poziom szczegółowości wystarczający, aby podczas realizacji zrozumieć, gdzie rzeczywisty wynik oddala się od początkowego założenia.
Dla każdego etapu przydatne mogą być:
- planowane ilości;
- planowany koszt materiałów;
- planowane godziny lub dni;
- ewentualni dostawcy i podwykonawcy;
- kwota referencyjna;
- główne założenia użyte w kalkulacji.
Ten ostatni element jest często pomijany.
Jeśli cenę ustalono przy założeniu brygady czterech osób pracującej przez pięć dni, założenie to powinno być widoczne również podczas realizacji.
Gdy praca trwa siedem dni, technik może od razu zrozumieć, że coś się zmieniło.
Właściciel, technik i kierownik: trzy różne pytania dotyczące tych samych danych
Skuteczny workflow nie wymaga, aby wszyscy robili wszystko.
Wymaga, aby każdy otrzymywał informacje potrzebne do podjęcia własnej decyzji.
Kierownik budowy: co się wydarzyło?
To osoba najbliższa realizacji, która jako pierwsza może zauważyć:
- inną ilość;
- nietypowe zużycie;
- brygadę potrzebującą więcej czasu;
- pracę dodatkową;
- dostawę zmieniającą harmonogram;
- problem mogący wygenerować dodatkowe koszty.
Jego zadaniem nie powinno być przeprowadzanie pełnej analizy finansowej.
Musi potrafić szybko zarejestrować zdarzenie, które może mieć wpływ ekonomiczny.
Technik: dlaczego tak się stało?
Technik przekształca dane operacyjne w ocenę.
Jeśli ilość wzrasta, musi ustalić, czy wynika to ze zmiany projektu, niedokładnego oszacowania początkowego, innego sposobu wykonania czy błędu pomiarowego.
W tym miejscu kosztorys i rzeczywistość zaczynają ze sobą rozmawiać.
Właściciel firmy: co powinniśmy zrobić?
Właściciel powinien otrzymać informacje wystarczająco zagregowane, aby zdecydować:
- czy możemy wchłonąć odchylenie?
- czy trzeba zmienić harmonogram?
- czy musimy negocjować z klientem?
- czy warto zmienić dostawcę?
- czy trzeba zwiększyć lub zmniejszyć zasoby?
- czy oczekiwana marża jest nadal realistyczna?
Zaletą tej struktury jest to, że ta sama informacja nie musi być trzy razy interpretowana od zera.
Jakie informacje naprawdę powinny napływać z budowy
Kontrola ekonomiczna zawodzi, gdy wymaga od osoby odpowiedzialnej na budowie, aby stała się księgowym.
Zbieranych danych powinno być niewiele i powinny być rzeczywiście użyteczne.
W zależności od zlecenia mogą obejmować:
- etap lub zadanie, którego dotyczą;
- stan zaawansowania;
- przepracowane godziny lub dni;
- istotne ilości;
- nietypowe materiały lub dostawy;
- wnioskowane zmiany;
- problemy mogące wygenerować koszt;
- zdjęcia lub dokumenty pomocne w odtworzeniu zdarzenia.
Jakość kontroli zależy od ciągłości danych, a nie od ich ilości.
Raport zawierający pięćdziesiąt pól, źle wypełniany raz w miesiącu, może być mniej użyteczny niż pięć wiarygodnych informacji zbieranych regularnie.
Cykl tygodniowy: od budowy do decyzji
Dla wielu MŚP cotygodniowy przegląd może być dobrym kompromisem między kontrolą a obciążeniem administracyjnym.
Dane RICS 2026 pokazują również, jak zmienna pozostaje częstotliwość pomiarów w sektorze: kontrola miesięczna nadal jest najczęstsza w wielu regionach, podczas gdy pomiar tygodniowy jest znacznie mniej rozpowszechniony.
Czekanie na miesięczny cykl finansowy może jednak być zbyt wolne dla niektórych decyzji operacyjnych.
Tygodniowy workflow może wyglądać następująco:
1. Kierownik budowy
Aktualizuje stan głównych etapów, nietypowe zdarzenia, zmiany i niezbędne informacje.
2. Technik
Porównuje to, co się wydarzyło, z planowanymi ilościami, terminami i założeniami oraz identyfikuje istotne odchylenia.
3. Właściciel firmy
Otrzymuje podsumowanie ekonomiczne i decyduje, które odchylenia wymagają interwencji.
4. System
Istotne decyzje pozostają powiązane ze zleceniem i stają się nowym punktem odniesienia dla kolejnej kontroli.
Nie trzeba w każdy piątek omawiać każdej pozycji kosztorysu.
Należy skupić uwagę na wyjątkach.
Najdroższe zdanie na budowie: „zróbmy to na razie”
Wiele odchyleń nie wynika z błędów obliczeniowych.
Powstają przez drobne modyfikacje wykonane bez natychmiastowej aktualizacji obrazu ekonomicznego.
Klient prosi o inne wykończenie.
Zakres prac zostaje rozszerzony.
Potrzebny jest inny materiał.
Na budowie zmiana może wydawać się prosta. Ekonomicznie może taka nie być.
Dla każdej istotnej zmiany warto zapisać co najmniej:
- co się zmieniło;
- kto zażądał zmiany;
- kiedy została zgłoszona;
- jakich prac dotyczy;
- szacowany wpływ na materiały, godziny i terminy;
- podjętą decyzję;
- ewentualną akceptację wymaganą zgodnie z właściwą umową.
Nie istnieje uniwersalny próg procentowy, po przekroczeniu którego właściciel musi interweniować.
Każda firma może ustalić wewnętrzne progi odpowiednie do jej wielkości, struktury, marży i rodzaju zleceń.
Nie potrzeba 40 KPI: potrzebne są te, które zmieniają decyzję
Ryzyko związane z dashboardami polega na mierzeniu wszystkiego i kontrolowaniu niewiele.
Na początek może wystarczyć kilka wskaźników:
- planowany budżet dla etapu;
- zarejestrowane koszty rzeczywiste;
- procent zaawansowania etapu;
- odchylenie między planem a pomiarem;
- planowane godziny lub dni w porównaniu z wykorzystanymi;
- wartość zmian oczekujących na akceptację lub wycenę;
- zaktualizowany szacunkowy koszt zakończenia.
Ostatni wskaźnik jest szczególnie ważny.
Wiedza, że dziś przekroczyliśmy jedną pozycję o 2000 euro, jest użyteczna.
Zrozumienie, że przy utrzymaniu tego trendu możemy zakończyć etap z dodatkowym kosztem 8000 euro, jest znacznie bardziej przydatne przy podejmowaniu decyzji.
Trzy scenariusze pokazujące działanie workflow
Scenariusz 1 — Materiał jest zużywany szybciej, niż zakładano
Kierownik zgłasza ten fakt.
Technik sprawdza, czy problem wynika z początkowych ilości, sposobu montażu, odpadów czy innej przyczyny.
Właściciel podejmuje decyzję dopiero wtedy, gdy zna skutek ekonomiczny.
Wartość workflow nie polega na „automatycznym rozwiązaniu problemu”. Polega na tym, by problem nie pozostał niewidoczny.
Scenariusz 2 — Klient prosi o zmianę
Żądanie zostaje zarejestrowane, zanim stanie się po prostu częścią zwykłego zakresu prac.
Technik ocenia jego wpływ, a firma stosuje proces akceptacji przewidziany w umowie.
Budżet wewnętrzny jest aktualizowany wyłącznie na podstawie faktycznie podjętej decyzji.
Scenariusz 3 — Na etapie narasta opóźnienie
Koszt nie musi obejmować wyłącznie kosztu zaangażowanej brygady.
Opóźnienie może przesunąć wynajem, zmienić termin wejścia podwykonawcy lub wydłużyć niektóre koszty pośrednie.
Workflow pozwala spojrzeć na łączny efekt, zanim stanie się on rozliczeniem końcowym.
Sześć błędów powodujących utratę kontroli nad marżą
1. Kontrolowanie wyłącznie na koniec miesiąca
Niektóre decyzje operacyjne nie mogą czekać na miesięczny cykl administracyjny.
2. Porównywanie wyłącznie kosztu planowanego z rzeczywistym
Trzeba uwzględnić także ilość pracy wykonanej za te wydatki.
3. Brak powiązania zmian z budżetem
Budżet nadal wygląda poprawnie, podczas gdy rzeczywisty projekt już się zmienił.
4. Używanie różnych plików dla każdej roli
Jeśli właściciel, technik i budowa posługują się różnymi liczbami, każde spotkanie zaczyna się od uzgodnienia danych.
5. Żądanie zbyt wielu danych od osoby na budowie
Zbyt ciężki proces będzie źle wypełniany albo zostanie porzucony.
6. Niewykorzystywanie rozliczenia końcowego do poprawy kolejnego kosztorysu
Właśnie zakończona budowa powinna zwiększyć precyzję tego, co będzie wyceniane jutro.
W 2026 roku problemem nie jest posiadanie oprogramowania, lecz posiadanie użytecznych danych
Cyfryzacja sektora jest już zaawansowana w wielu obszarach.
Badanie Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 objęło 954 firmy budowlane i inżynieryjne na sześciu rynkach Azji i Pacyfiku.
50% korzysta z chmurowego oprogramowania do zarządzania budową, 56% z analityki danych, a 47% z aplikacji mobilnych.
Raport podkreśla jednak, że większe wykorzystanie technologii nie prowadzi automatycznie do lepszych wyników.
Nadal występują problemy z interoperacyjnością, jakością danych i kompetencjami wewnętrznymi, a mediana liczby systemów i rozwiązań punktowych używanych przez analizowane firmy wciąż wynosi sześć.
W kontroli kosztów oznacza to, że posiadanie jednego programu do budżetu i innego do budowy nie rozwiązuje automatycznie problemu.
Pytanie brzmi: jak szybko zdarzenie na budowie może stać się informacją użyteczną do podjęcia decyzji ekonomicznej?
Technologia nie zastępuje dyscypliny zarządzania
McKinsey Executive’s Survival Guide to Capital Projects, 2026 przypomina o znanym ryzyku w złożonych projektach: iluzji kontroli wynikającej z tego, że dashboardy i aktualizacje nadal pokazują pozornie pozytywną sytuację.
To zasada ważna także w znacznie mniejszej skali.
Zielony dashboard niewiele znaczy, jeśli dane docierają z opóźnieniem.
Dobry workflow powinien więc stawiać na:
- jakość danych;
- odpowiednią częstotliwość;
- jasne odpowiedzialności;
- zdolność do interwencji, gdy pojawia się odchylenie.
Czterotygodniowy test przed zmianą całej firmy
Tydzień 1 — Zmapowanie procesu
Wybierz budowę i obserwuj, jak naprawdę rejestrowane są koszty, zmiany i postęp prac.
Ustal, ile istnieje plików i kto co aktualizuje.
Tydzień 2 — Połączenie etapów
Zbuduj proste powiązanie między głównymi pozycjami ekonomicznymi a etapami operacyjnymi.
Tydzień 3 — Uruchomienie cyklu tygodniowego
Kierownik → technik → właściciel.
Skup się wyłącznie na odchyleniach wymagających uwagi.
Tydzień 4 — Ocena wyniku
Zadaj sobie pytania:
- czy wcześniej identyfikowaliśmy odchylenia?
- czy potrzebowaliśmy mniej czasu na odtworzenie danych?
- czy zmiany są lepiej widoczne?
- czy właściciel ma lepsze informacje do podejmowania decyzji?
- czy kierownik budowy uważa proces za możliwy do utrzymania?
Dopiero po tym teście warto zastosować metodę na innych zleceniach.
Gdzie Edil-Up może pomóc w kontroli ekonomicznej budowy
Edil-Up jest rozwijany jako Construction Operating System, którego celem jest stopniowe łączenie informacji często zarządzanych w firmie w oddzielnych środowiskach.
W ramach zarządzania budowami firma może organizować budowy, etapy, współpracowników, dokumenty, komunikację, role i uprawnienia, obecności oraz podstawowe informacje ekonomiczne.
W kontroli kosztów najważniejszy jest kontekst.
Etap, dokument, komunikacja lub informacja dotycząca zlecenia nie muszą funkcjonować w całkowicie oddzielnych miejscach.
Może to pomóc właścicielowi, technikowi i kierownikowi pracować na tej samej podstawie operacyjnej.
Edil-Up nie zastępuje specjalistycznego oprogramowania do księgowości, quantity surveying ani cost management, gdy firma potrzebuje zaawansowanych, dedykowanych funkcji.
Celem jest zmniejszenie odległości między tym, co dzieje się na budowie, a informacjami wykorzystywanymi przez firmę do zarządzania nią.
Więcej informacji znajdziesz także w poradniku dotyczącym kontroli kosztów, kosztorysów i budżetów oraz w porównaniu oprogramowania do zarządzania budowami.
Lista kontrolna na najbliższą naradę budowy
- Które trzy etapy mają największy wpływ ekonomiczny?
- Czy budżet początkowy jest podzielony tak, aby można było je kontrolować?
- Jakie dane powinien dostarczyć kierownik budowy?
- Kto analizuje odchylenia?
- Kto podejmuje decyzję o działaniu korygującym?
- Czy otwarte zmiany mają już wycenę?
- Czy znamy przewidywany koszt zakończenia?
- Czy porównujemy koszt z postępem, czy tylko faktury?
- Czy decyzje podjęte w tym tygodniu będzie można odtworzyć za trzy miesiące?
Międzynarodowe źródła referencyjne
- RICS — Construction Productivity Report 2026, międzynarodowe badanie pomiaru produktywności, częstotliwości kontroli, harmonogramowania, koordynacji i zarządzania budową.
- RICS — New Rules of Measurement, międzynarodowy framework dla wycen, planowania kosztów i zarządzania informacją kosztową.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026, analiza dojrzałości cyfrowej 954 firm budowlanych i inżynieryjnych.
- McKinsey & Company — An executive’s survival guide to capital projects, 2026, analiza zarządzania i kontroli dużych, złożonych projektów.
Wnioski: marży nie kontroluje się na koniec budowy
Kosztorys określa założenie.
Budowa nieustannie je sprawdza.
Kontrola kosztów służy temu, aby odpowiednio wcześnie rozpoznać, kiedy te dwie rzeczy zaczynają się rozchodzić.
Nie wymaga koniecznie złożonych dashboardów, dziesiątek KPI ani codziennych spotkań.
Wymaga przede wszystkim jasnego przepływu:
kierownik rejestruje to, co się zmienia, technik rozumie skutek, a właściciel decyduje, co zrobić.
Gdy ta sekwencja działa, rozliczenie końcowe nie powinno opowiadać zupełnie nowej historii.
Powinno być końcowym potwierdzeniem informacji, które firma już wykorzystywała do zarządzania projektem w trakcie jego realizacji.
Marża jest tracona podczas budowy. To właśnie podczas budowy trzeba jej bronić.
Zespół Edil-Up