Gradilište može biti puno posla, naizgled se držati plana, a istodobno gubiti maržu.
To se događa kada ponuda ostane u uredu, dok se na terenu mijenjaju količine, rokovi, ekipe, isporuke i redoslijed radova.
Problem se često uoči prekasno: kada stignu računi dobavljača, kada se priprema završni obračun ili kada vlasnik otkrije da je faza koja je stajala mnogo više od predviđenog već završena.
Zato se kontrola troškova na gradilištu ne bi smjela smatrati računovodstvenom provjerom koja se obavlja na kraju radova.
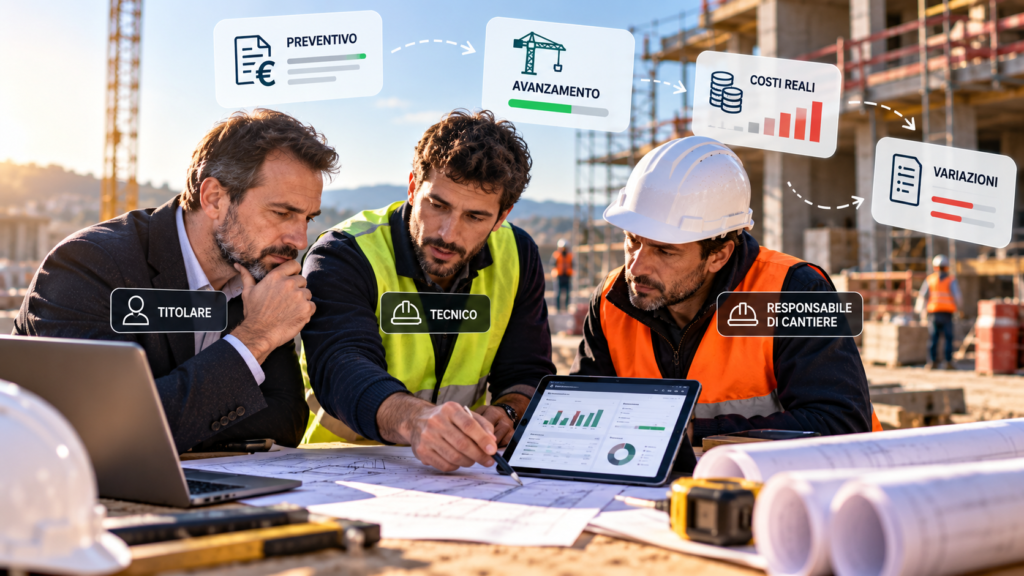
Riječ je o kontinuiranom tijeku rada koji povezuje tri različita gledišta:
- vlasnik, koji mora razumjeti gdje je marža ugrožena i donijeti odluku;
- tehničar, koji količine, faze i izmjene prevodi u financijske učinke;
- voditelj gradilišta, koji prvi vidi što se zaista događa na terenu.
Ako te tri osobe rade s različitim informacijama, ekonomska kontrola uvijek kasni za događajima.
Ako, pak, postoji jednostavan ciklus koji se može ponavljati, ponuda prestaje biti statičan dokument i postaje referentna osnova koja se može koristiti tijekom cijelog projekta.
Kontrola troškova ne počinje završnim obračunom
Zamislimo gradilište na kojem je na kraju ostvarena marža manja od očekivane.
Analizom završnog obračuna otkrivamo da je za jednu fazu bilo potrebno više sati, da su neki materijali stajali više od predviđenog i da su izvedena dva dodatna rada bez pravodobnog ažuriranja financijskog pregleda.
Na kraju radova možemo savršeno objasniti što se dogodilo.
No tada možemo učiniti vrlo malo da to ispravimo.
Prava kontrola znači prepoznati odstupanje dok još postoji mogućnost intervencije.
Tijek rada zato bi trebao povezivati:
Ponuda → Narudžbe → Izvođenje → Napredak → Izmjene → Usporedba → Odluka → Završni obračun
Svaki korak donosi informacije koje mogu promijeniti financijsku prognozu.
RICS Construction Productivity Report 2026 pokazuje koliko je sektor još uvijek fragmentiran i u načinu na koji mjeri produktivnost.
Među najčešće korištenim pokazateljima nalazi se ostvarena vrijednost u odnosu na stvarni trošak: odnosno povezivanje vrijednosti stvarno izvedenih radova s iznosom potrošenim za njihovo izvođenje.
To je upravo načelo koje treba i malom ili srednjem poduzeću: ne gledati samo koliko ste potrošili, već koliko ste rada stvarno dobili za taj novac.
Ponuda se može kontrolirati samo ako je tako i sastavljena
Ako ponuda sadrži samo ukupnu cijenu, tijekom radova bit će teško utvrditi gdje je nastalo odstupanje.
Korisnija struktura trebala bi omogućiti povezivanje troškova barem s glavnim fazama ili kategorijama radova.
Na primjer:
- rušenje;
- konstrukcijski radovi;
- zidarski radovi;
- instalacije;
- završni radovi;
- najam opreme;
- podizvođački radovi;
- neizravni troškovi povezani s projektom.
Nije nužno sastaviti stotine stavki.
Potrebna je razina detalja dovoljna da se tijekom izvođenja može utvrditi gdje se stvarni rezultat počinje udaljavati od početne pretpostavke.
Za svaku fazu korisno je navesti:
- planirane količine;
- planirani trošak materijala;
- planirane sate ili radne dane;
- eventualne dobavljače i podizvođače;
- referentni financijski iznos;
- glavne pretpostavke korištene pri procjeni.
Ta se posljednja stavka često zaboravlja.
Ako smo cijenu izračunali pod pretpostavkom da će ekipa od četiri osobe raditi pet dana, ta bi pretpostavka trebala biti vidljiva i tijekom radova.
Kada se trajanje poveća na sedam dana, tehničar može odmah uočiti da se nešto promijenilo.
Vlasnik, tehničar i voditelj: tri različita pitanja o istom podatku
Učinkovit tijek rada ne zahtijeva da svi rade sve.
Potrebno je da svatko dobije informacije koje su mu potrebne za donošenje vlastite odluke.
Voditelj gradilišta: što se dogodilo?
To je osoba najbliža izvođenju i ona prva može uočiti:
- razliku u količini;
- neuobičajenu potrošnju;
- ekipu kojoj treba više vremena od predviđenog;
- dodatni rad;
- isporuku koja mijenja plan;
- problem koji može prouzročiti dodatne troškove.
Njegov zadatak ne bi trebao biti izrada cjelovite financijske analize.
Trebao bi moći brzo zabilježiti događaj koji može imati financijski učinak.
Tehničar: zašto se to dogodilo?
Tehničar pretvara operativni podatak u procjenu.
Ako se količina poveća, mora utvrditi je li razlog izmjena projekta, neprecizna početna procjena, drukčiji način izvođenja ili pogreška u evidentiranju.
Tu ponuda i stvarno stanje počinju međusobno komunicirati.
Vlasnik: što trebamo učiniti?
Vlasnik bi trebao dobiti dovoljno sažete informacije kako bi mogao odlučiti:
- možemo li apsorbirati odstupanje?
- trebamo li izmijeniti plan?
- trebamo li pregovarati s klijentom?
- isplati li se promijeniti dobavljača?
- trebamo li povećati ili smanjiti resurse?
- je li očekivana marža i dalje realna?
Prednost je ovakve strukture u tome što istu informaciju ne treba iznova tumačiti tri puta.
Koje informacije stvarno trebaju stići s gradilišta
Ekonomska kontrola ne funkcionira ako od voditelja na terenu zahtijeva da postane računovođa.
Prikupljenih podataka trebalo bi biti malo i trebali bi biti stvarno korisni.
Ovisno o projektu, mogu uključivati:
- pogođenu fazu ili aktivnost;
- stanje napretka;
- utrošene sate ili radne dane;
- sve značajne količine;
- neuobičajene materijale ili isporuke;
- zatražene izmjene;
- probleme koji mogu prouzročiti trošak;
- fotografije ili dokumente korisne za rekonstrukciju događaja.
Kvaliteta kontrole ovisi o kontinuitetu podataka, a ne o njihovoj količini.
Izvještaj s pedeset polja koji se jednom mjesečno loše ispuni može biti manje koristan od pet pouzdanih informacija koje se redovito prikupljaju.
Tjedni ciklus: od gradilišta do odluke
Za mnoga mala i srednja poduzeća tjedna provjera može biti dobar kompromis između kontrole i administrativnog opterećenja.
I podaci RICS-a za 2026. pokazuju koliko učestalost mjerenja u sektoru još varira: mjesečna je kontrola i dalje najčešća u mnogim regijama, dok je tjedno mjerenje znatno rjeđe.
Međutim, čekanje na mjesečni financijski ciklus može biti presporo za neke operativne odluke.
Tjedni tijek rada može izgledati ovako:
1. Voditelj gradilišta
Ažurira stanje glavnih faza, neuobičajene događaje, izmjene i potrebne informacije.
2. Tehničar
Uspoređuje stvarne događaje s planiranim količinama, rokovima i pretpostavkama te utvrđuje važna odstupanja.
3. Vlasnik
Dobiva financijski sažetak i odlučuje koja odstupanja zahtijevaju intervenciju.
4. Sustav
Važne odluke ostaju povezane s projektom i postaju nova referentna osnova za sljedeću kontrolu.
Nije potrebno svakog petka raspravljati o svakoj stavci ponude.
Pozornost treba usmjeriti na iznimke.
Najskuplja rečenica na gradilištu: „samo ćemo to prvo napraviti”
Mnoga odstupanja ne nastaju zbog pogrešaka u izračunu.
Nastaju zbog manjih izmjena koje se izvedu bez pravodobnog ažuriranja financijskog pregleda.
Klijent traži drukčiju završnu obradu.
Opseg radova se povećava.
Potreban je drukčiji materijal.
Na terenu se izmjena može činiti jednostavnom. Financijski možda nije.
Za svaku značajnu izmjenu korisno je zabilježiti barem:
- što se promijenilo;
- tko je zatražio izmjenu;
- kada je zatražena;
- na koje se radove odnosi;
- procijenjeni učinak na materijal, sate i rokove;
- donesenu odluku;
- eventualno odobrenje potrebno prema primjenjivom ugovoru.
Ne postoji univerzalni postotni prag iznad kojeg vlasnik mora intervenirati.
Svaka tvrtka može odrediti interne pragove primjerene svojoj veličini, strukturi, marži i vrsti projekata.
Ne treba vam 40 KPI-jeva: potrebni su oni koji mijenjaju odluku
Rizik nadzornih ploča jest u tome da se mjeri sve, a malo toga stvarno kontrolira.
Za prvu primjenu može biti dovoljno nekoliko pokazatelja:
- planirani proračun po fazi;
- evidentirani stvarni troškovi;
- postotak dovršenosti faze;
- odstupanje između planiranog i zabilježenog;
- planirani i utrošeni sati ili radni dani;
- vrijednost izmjena koje još treba odobriti ili financijski procijeniti;
- ažurirana procjena troška dovršetka.
Posljednji je pokazatelj posebno važan.
Korisno je znati da smo danas premašili stavku za 2.000 eura.
Još je korisnije razumjeti da bismo, nastavi li se isti trend, fazu mogli završiti s dodatnih 8.000 eura troška.
Tri primjera koji pokazuju kako tijek rada funkcionira
Primjer 1 — Materijal se troši brže od planiranog
Voditelj prijavljuje podatak.
Tehničar provjerava proizlazi li problem iz početnih količina, načina ugradnje, otpada ili nekog drugog uzroka.
Vlasnik odlučuje tek nakon što sazna financijski učinak.
Vrijednost tijeka rada nije u tome da „automatski riješi problem”, nego u tome da spriječi da problem ostane nevidljiv.
Primjer 2 — Klijent traži izmjenu
Zahtjev se evidentira prije nego što jednostavno postane dio redovnih radova.
Tehničar procjenjuje učinak, a tvrtka primjenjuje postupak odobravanja predviđen ugovorom.
Interni se proračun ažurira samo na temelju stvarno donesene odluke.
Primjer 3 — U jednoj se fazi gomilaju kašnjenja
Trošak se ne odnosi nužno samo na uključenu ekipu.
Kašnjenje može pomaknuti razdoblje najma, promijeniti termin dolaska podizvođača ili produljiti neke neizravne troškove.
Tijek rada omogućuje sagledavanje ukupnog učinka prije nego što se on pojavi u završnom obračunu.
Šest pogrešaka zbog kojih gubite kontrolu nad maržom
1. Kontrola samo na kraju mjeseca
Neke operativne odluke ne mogu čekati mjesečni administrativni ciklus.
2. Usporedba samo planiranih i stvarnih troškova
Treba uzeti u obzir i koliko je radova dovršeno za taj novac.
3. Nepovezivanje izmjena s proračunom
Proračun i dalje izgleda ispravno, iako se stvarni projekt već promijenio.
4. Različite datoteke za svaku ulogu
Ako vlasnik, tehničar i gradilište koriste različite brojke, svaki sastanak počinje usklađivanjem podataka.
5. Traženje previše podataka od voditelja na terenu
Preopterećujući proces ispunit će se pogrešno ili će se od njega odustati.
6. Nekorištenje završnog obračuna za poboljšanje sljedeće ponude
Upravo završeno gradilište trebalo bi pomoći da sutrašnje ponude budu preciznije.
Godine 2026. problem nije imati softver, nego imati upotrebljive podatke
Digitalizacija sektora već je vrlo napredovala u nekoliko područja.
Studija Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 analizirala je 954 građevinske i inženjerske tvrtke na šest tržišta azijsko-pacifičke regije.
Njih 50% koristi softver za upravljanje gradnjom u oblaku, 56% analitiku podataka, a 47% mobilne aplikacije.
Ipak, izvješće ističe da veća upotreba tehnologije ne dovodi automatski do boljih rezultata.
Problemi interoperabilnosti, kvalitete podataka i internih kompetencija i dalje postoje, dok je medijan broja sustava i specijaliziranih rješenja koje koriste obuhvaćene tvrtke još uvijek šest.
Za kontrolu troškova to znači da samo posjedovanje jednog softvera za proračun, a drugog za gradilište, neće automatski riješiti problem.
Pitanje glasi: koliko brzo događaj na terenu može postati informacija korisna za donošenje financijske odluke?
Tehnologija ne zamjenjuje upravljačku disciplinu
McKinsey Executive’s Survival Guide to Capital Projects, 2026 upozorava na poznat rizik kod složenih projekata: privid da je sve pod kontrolom zato što nadzorne ploče i ažuriranja i dalje prikazuju naizgled pozitivno stanje.
To je načelo primjenjivo i u mnogo manjem mjerilu.
Zelena nadzorna ploča malo vrijedi ako podaci kasne.
Dobar tijek rada zato treba dati prednost:
- kvaliteti podataka;
- primjerenoj učestalosti;
- jasno određenim odgovornostima;
- mogućnosti intervencije kada se pojavi odstupanje.
Četverotjedni test prije promjene cijele tvrtke
1. tjedan — Snimite postojeći proces
Odaberite gradilište i promatrajte kako se troškovi, izmjene i napredak zaista evidentiraju.
Utvrdite koliko datoteka postoji i tko što ažurira.
2. tjedan — Povežite faze
Uspostavite jednostavnu vezu između glavnih financijskih stavki i operativnih faza.
3. tjedan — Pokrenite tjedni ciklus
Voditelj → tehničar → vlasnik.
Usredotočite se samo na odstupanja koja zahtijevaju pozornost.
4. tjedan — Procijenite rezultat
Zapitajte se:
- jesmo li ranije uočili odstupanja?
- je li nam trebalo manje vremena za rekonstrukciju podataka?
- jesu li izmjene vidljivije?
- ima li vlasnik kvalitetnije informacije za donošenje odluka?
- smatra li voditelj gradilišta da je proces održiv?
Tek nakon tog testa isplati se metodu primijeniti i na ostale projekte.
Kako Edil-Up može pomoći u financijskoj kontroli gradilišta
Edil-Up razvija se kao Construction Operating System s ciljem postupnog povezivanja informacija kojima se u tvrtkama često upravlja u odvojenim okruženjima.
U sklopu upravljanja gradilištima, tvrtka može organizirati gradilišta, faze, suradnike, dokumente, komunikaciju, uloge i dopuštenja, prisutnost te osnovne financijske informacije.
Kod kontrole troškova najvažniji je kontekst.
Faza, dokument, komunikacija ili informacija povezana s projektom ne moraju nužno biti pohranjeni na potpuno odvojenim mjestima.
To može pomoći vlasniku, tehničaru i voditelju da polaze od iste operativne referentne osnove.
Edil-Up ne zamjenjuje specijalizirani softver za računovodstvo, obračun količina ili upravljanje troškovima kada su tvrtki potrebne napredne namjenske funkcije.
Cilj je smanjiti razmak između onoga što se događa na gradilištu i informacija koje tvrtka koristi za njegovo upravljanje.
Za više informacija možete pogledati i vodič o kontroli troškova, ponuda i proračuna te usporedbu softvera za upravljanje gradilištima.
Kontrolni popis za sljedeći sastanak na gradilištu
- Koje tri faze imaju najveći financijski učinak?
- Je li početni proračun podijeljen tako da ih je moguće kontrolirati?
- Koje podatke treba dostaviti voditelj gradilišta?
- Tko analizira odstupanja?
- Tko odlučuje o korektivnim mjerama?
- Jesu li otvorene izmjene već financijski procijenjene?
- Znamo li procijenjeni trošak do završetka?
- Uspoređujemo li troškove i napredak ili samo račune?
- Hoće li se odluke donesene ovog tjedna moći rekonstruirati za tri mjeseca?
Međunarodni referentni izvori
- RICS — Construction Productivity Report 2026 , međunarodno istraživanje o mjerenju produktivnosti, učestalosti kontrola, planiranju, koordinaciji i upravljanju gradilištem.
- RICS — New Rules of Measurement , međunarodni okvir za procjene, planiranje troškova i upravljanje informacijama o troškovima.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 , analiza digitalne zrelosti 954 građevinske i inženjerske tvrtke.
- McKinsey & Company — An executive’s survival guide to capital projects, 2026 , analiza upravljanja i kontrole velikih složenih projekata.
Zaključak: marža se ne kontrolira na kraju radova
Ponuda postavlja pretpostavku.
Gradilište je neprestano stavlja na kušnju.
Kontrola troškova pomaže dovoljno rano uočiti kada se te dvije stvari počinju razilaziti.
Za to nisu nužno potrebne složene nadzorne ploče, deseci KPI-jeva ili svakodnevni sastanci.
Prije svega potreban je jasan tijek informacija:
voditelj bilježi što se mijenja, tehničar razumije učinak, a vlasnik odlučuje što učiniti.
Kada taj slijed funkcionira, završni obračun više ne bi trebao iznositi potpuno novu priču.
Trebao bi biti konačna potvrda informacija koje je tvrtka već koristila za upravljanje projektom tijekom izvođenja.
Marža se gubi tijekom radova. Upravo je tada treba zaštititi.
Tim Edil-Up