Eine Baustelle kann voll ausgelastet sein, den Zeitplan scheinbar einhalten und gleichzeitig Marge verlieren.
Das geschieht, wenn der Kostenvoranschlag im Büro bleibt, während sich auf der Baustelle Mengen, Termine, Teams, Lieferungen und die Reihenfolge der Arbeiten ändern.
Das Problem wird oft zu spät sichtbar: wenn Lieferantenrechnungen eintreffen, die Schlussabrechnung erstellt wird oder der Inhaber feststellt, dass ein deutlich teurer als geplant gewordener Bauabschnitt bereits abgeschlossen ist.
Deshalb sollte die Baukostenkontrolle nicht als buchhalterische Prüfung betrachtet werden, die erst am Ende der Arbeiten erfolgt.
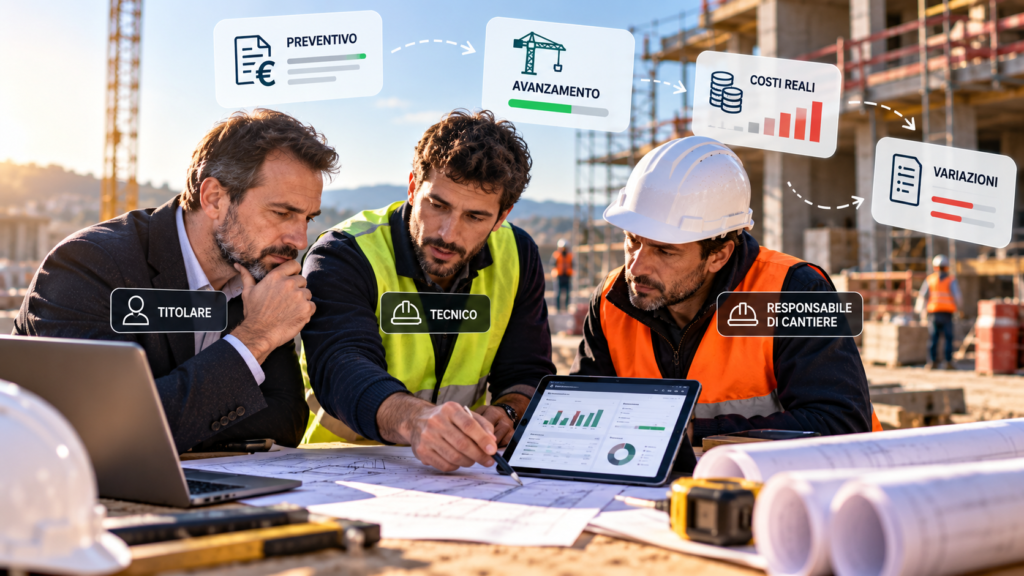
Sie ist ein kontinuierlicher Workflow, der drei unterschiedliche Perspektiven verbindet:
- den Inhaber, der erkennen muss, wo die Marge unter Druck gerät, und Entscheidungen trifft;
- den technischen Verantwortlichen, der Mengen, Phasen und Änderungen in wirtschaftliche Auswirkungen übersetzt;
- den Bauleiter, der zuerst sieht, was auf der Baustelle tatsächlich passiert.
Wenn diese drei Personen mit unterschiedlichen Informationen arbeiten, kommt die wirtschaftliche Kontrolle immer nach dem Ereignis.
Existiert dagegen ein einfacher, wiederholbarer Zyklus, ist der Kostenvoranschlag kein statisches Dokument mehr, sondern eine während des gesamten Auftrags nutzbare Referenz.
Die Kostenkontrolle beginnt nicht mit der Schlussabrechnung
Stellen wir uns eine Baustelle vor, die mit einer niedrigeren als erwarteten Marge endet.
Bei der Analyse der Schlussabrechnung stellen wir fest, dass eine Phase mehr Stunden benötigt hat, einige Materialien teurer waren als geplant und zwei zusätzliche Arbeiten ausgeführt wurden, ohne die wirtschaftliche Übersicht sofort zu aktualisieren.
Am Ende der Arbeiten können wir genau erklären, was passiert ist.
Dann können wir jedoch nur noch wenig korrigieren.
Die eigentliche Kontrolle besteht darin, die Abweichung zu erkennen, solange noch eingegriffen werden kann.
Der Workflow sollte daher Folgendes verbinden:
Kostenvoranschlag → Bestellungen → Ausführung → Fortschritt → Änderungen → Vergleich → Entscheidung → Schlussabrechnung
Jeder Schritt liefert Informationen, die die wirtschaftliche Prognose verändern können.
Der RICS Construction Productivity Report 2026 zeigt, wie fragmentiert die Branche auch bei der Messung der Produktivität noch ist.
Zu den meistgenutzten Kennzahlen gehört der Earned Value im Verhältnis zu den tatsächlichen Kosten: also die Beziehung zwischen dem Wert der tatsächlich ausgeführten Arbeit und den dafür aufgewendeten Kosten.
Dieses Prinzip ist auch für KMU entscheidend: Schauen Sie nicht nur darauf, wie viel Sie ausgegeben haben, sondern auch darauf, wie viel Arbeit Sie für diese Ausgaben tatsächlich erhalten haben.
Ein Kostenvoranschlag ist nur kontrollierbar, wenn er dafür erstellt wurde
Enthält der Kostenvoranschlag nur einen Gesamtpreis, ist es während der Bauausführung schwierig zu erkennen, wo die Abweichung entsteht.
Eine nützlichere Struktur sollte die Kosten zumindest mit den wichtigsten Bauphasen oder Arbeitskategorien verknüpfen.
Zum Beispiel:
- Abbrucharbeiten;
- Tragwerksarbeiten;
- Mauerarbeiten;
- Technische Anlagen;
- Ausbauarbeiten;
- Mieten;
- Nachunternehmerleistungen;
- auftragsbezogene indirekte Kosten.
Es ist nicht zwingend erforderlich, Hunderte Positionen anzulegen.
Erforderlich ist ein Detaillierungsgrad, der während der Ausführung erkennen lässt, wo sich das tatsächliche Ergebnis von der ursprünglichen Annahme entfernt.
Für jede Phase können hilfreich sein:
- geplante Mengen;
- geplante Materialkosten;
- geplante Stunden oder Tage;
- mögliche Lieferanten und Nachunternehmer;
- Referenzbetrag;
- wichtigste Annahmen der Kalkulation.
Dieses letzte Element wird häufig vergessen.
Wurde der Preis unter der Annahme kalkuliert, dass ein Viererteam fünf Tage arbeitet, sollte diese Annahme auch während der Ausführung erkennbar sein.
Werden daraus sieben Tage, kann der Techniker sofort erkennen, dass sich etwas geändert hat.
Inhaber, Techniker und Bauleiter: drei unterschiedliche Fragen zu denselben Daten
Ein effektiver Workflow erfordert nicht, dass alle alles erledigen.
Er erfordert, dass jeder die Informationen erhält, die für seine Entscheidung notwendig sind.
Der Bauleiter: Was ist passiert?
Er steht der Ausführung am nächsten und kann zuerst Folgendes erkennen:
- eine abweichende Menge;
- einen ungewöhnlichen Verbrauch;
- ein Team, das länger als geplant braucht;
- eine zusätzliche Arbeit;
- eine Lieferung, die den Zeitplan verändert;
- ein Problem, das weitere Kosten verursachen kann.
Seine Aufgabe sollte nicht in einer vollständigen Finanzanalyse bestehen.
Er muss ein Ereignis mit möglicher wirtschaftlicher Auswirkung schnell erfassen können.
Der Techniker: Warum ist es passiert?
Der Techniker macht aus den operativen Daten eine Bewertung.
Steigt eine Menge, muss er klären, ob dies auf eine Planänderung, eine ungenaue Anfangsschätzung, eine andere Ausführungsmethode oder einen Erfassungsfehler zurückgeht.
Hier beginnen Kostenvoranschlag und Realität miteinander zu sprechen.
Der Inhaber: Was müssen wir tun?
Der Inhaber sollte ausreichend verdichtete Informationen erhalten, um zu entscheiden:
- Können wir die Abweichung auffangen?
- Muss die Planung überarbeitet werden?
- Müssen wir mit dem Kunden verhandeln?
- Ist ein Lieferantenwechsel sinnvoll?
- Müssen Ressourcen erhöht oder reduziert werden?
- Ist die erwartete Marge noch realistisch?
Der Vorteil dieser Struktur besteht darin, dass dieselbe Information nicht dreimal von Grund auf interpretiert werden muss.
Welche Informationen tatsächlich von der Baustelle kommen müssen
Die Kostenkontrolle scheitert, wenn sie vom Verantwortlichen vor Ort verlangt, sich in einen Buchhalter zu verwandeln.
Die erfassten Daten sollten überschaubar und wirklich nutzbar sein.
Je nach Auftrag können sie Folgendes umfassen:
- betroffene Phase oder Tätigkeit;
- Ausführungsstand;
- aufgewendete Stunden oder Tage;
- wesentliche Mengen;
- auffällige Materialien oder Lieferungen;
- angeforderte Änderungen;
- Probleme mit möglicher Kostenwirkung;
- Fotos oder Dokumente zur Rekonstruktion des Ereignisses.
Die Qualität der Kontrolle hängt von der Kontinuität der Daten ab, nicht von ihrer Menge.
Ein Bericht mit fünfzig Feldern, der einmal im Monat schlecht ausgefüllt wird, kann weniger nützlich sein als fünf verlässliche Informationen, die regelmäßig erfasst werden.
Der Wochenzyklus: von der Baustelle zur Entscheidung
Für viele KMU kann eine wöchentliche Überprüfung ein guter Kompromiss zwischen Kontrolle und Verwaltungsaufwand sein.
Auch die RICS-Daten 2026 zeigen, wie unterschiedlich die Messhäufigkeit in der Branche noch ist: Die monatliche Kontrolle bleibt in vielen Regionen am verbreitetsten, während wöchentliche Messungen deutlich seltener vorkommen.
Auf den monatlichen Finanzzyklus zu warten, kann für manche operativen Entscheidungen jedoch zu langsam sein.
Ein wöchentlicher Workflow kann so funktionieren:
1. Bauleiter
Aktualisiert den Status der wichtigsten Phasen, ungewöhnliche Ereignisse, Änderungen und notwendige Informationen.
2. Techniker
Vergleicht das Geschehene mit den geplanten Mengen, Zeiten und Annahmen und ermittelt relevante Abweichungen.
3. Inhaber
Erhält eine wirtschaftliche Zusammenfassung und entscheidet, welche Abweichungen ein Eingreifen erfordern.
4. System
Relevante Entscheidungen bleiben mit dem Auftrag verknüpft und werden zur neuen Referenz für die nächste Kontrolle.
Es ist nicht nötig, jeden Freitag jede Position des Kostenvoranschlags zu besprechen.
Die Aufmerksamkeit sollte auf den Ausnahmen liegen.
Der teuerste Satz auf der Baustelle: „Machen wir es erst einmal“
Viele Abweichungen entstehen nicht durch Rechenfehler.
Sie entstehen durch kleine Änderungen, die nicht sofort in der wirtschaftlichen Übersicht aktualisiert werden.
Der Kunde wünscht eine andere Ausführung.
Eine Arbeit wird erweitert.
Ein anderes Material wird benötigt.
Auf der Baustelle kann die Änderung einfach wirken. Wirtschaftlich muss sie das nicht sein.
Bei jeder wesentlichen Änderung sollten mindestens folgende Punkte erfasst werden:
- Was hat sich geändert?
- Wer hat die Änderung angefordert?
- Wann wurde sie angefordert?
- Welche Arbeiten sind betroffen?
- Geschätzte Auswirkungen auf Material, Stunden und Termine;
- getroffene Entscheidung;
- gegebenenfalls erforderliche Genehmigung nach dem anwendbaren Vertrag.
Es gibt keinen universellen Prozentschwellenwert, ab dem der Inhaber zwingend eingreifen muss.
Jedes Unternehmen kann interne Schwellenwerte festlegen, die zu Größe, Struktur, Marge und Art der Aufträge passen.
Keine 40 KPIs nötig: Entscheidend sind die, die eine Entscheidung verändern
Das Risiko von Dashboards besteht darin, alles zu messen und wenig zu kontrollieren.
Für die erste Umsetzung können einige Kennzahlen genügen:
- geplantes Budget je Phase;
- tatsächlich erfasste Kosten;
- Fortschrittsgrad der Phase;
- Abweichung zwischen Plan und Ist;
- geplante gegenüber tatsächlich genutzten Stunden oder Tagen;
- Wert der noch zu genehmigenden oder zu bewertenden Änderungen;
- aktualisierte Schätzung der Fertigstellungskosten.
Die letzte Kennzahl ist besonders wichtig.
Zu wissen, dass wir heute eine Position um 2.000 Euro überschritten haben, ist nützlich.
Zu erkennen, dass wir bei gleichbleibendem Trend die Phase mit 8.000 Euro zusätzlichen Kosten abschließen könnten, ist für eine Entscheidung deutlich hilfreicher.
Drei Szenarien zeigen, wie der Workflow funktioniert
Szenario 1 — Material wird schneller verbraucht als geplant
Der Bauleiter meldet die Abweichung.
Der Techniker prüft, ob das Problem auf ursprüngliche Mengen, Einbauweise, Verschnitt oder eine andere Ursache zurückgeht.
Der Inhaber entscheidet erst, wenn er die wirtschaftliche Auswirkung kennt.
Der Wert des Workflows besteht nicht darin, das Problem „automatisch zu lösen“. Er verhindert, dass das Problem unsichtbar bleibt.
Szenario 2 — Der Kunde verlangt eine Änderung
Die Anfrage wird erfasst, bevor sie einfach Teil der regulären Arbeit wird.
Der Techniker bewertet ihre Auswirkung, und das Unternehmen wendet das vertraglich vorgesehene Genehmigungsverfahren an.
Das interne Budget wird nur auf Grundlage der tatsächlich getroffenen Entscheidung aktualisiert.
Szenario 3 — Eine Phase gerät in Verzug
Die Kosten beschränken sich nicht zwingend auf das beteiligte Team.
Die Verzögerung kann eine Miete verschieben, den Einsatz eines Nachunternehmers verändern oder bestimmte indirekte Kosten verlängern.
Der Workflow ermöglicht den Blick auf die Gesamtwirkung, bevor sie zur Schlussabrechnung wird.
Sechs Fehler, die den Margenkontrolle gefährden
1. Nur am Monatsende kontrollieren
Einige operative Entscheidungen können nicht auf den monatlichen Verwaltungszyklus warten.
2. Nur geplante und tatsächliche Ausgaben vergleichen
Es muss auch berücksichtigt werden, wie viel Arbeit mit diesen Ausgaben abgeschlossen wurde.
3. Änderungen nicht mit dem Budget verknüpfen
Das Budget scheint weiterhin korrekt, obwohl sich das reale Projekt bereits geändert hat.
4. Für jede Rolle unterschiedliche Dateien verwenden
Wenn Inhaber, Techniker und Baustelle mit unterschiedlichen Zahlen arbeiten, beginnt jedes Meeting mit einem Datenabgleich.
5. Dem Verantwortlichen vor Ort zu viele Daten abverlangen
Ein zu aufwendiger Prozess wird schlecht ausgefüllt oder aufgegeben.
6. Die Schlussabrechnung nicht zur Verbesserung des nächsten Kostenvoranschlags nutzen
Die gerade abgeschlossene Baustelle sollte die Kalkulation des nächsten Auftrags präziser machen.
2026 besteht das Problem nicht darin, Software zu haben, sondern nutzbare Daten
Die Digitalisierung der Branche ist in mehreren Bereichen bereits weit fortgeschritten.
Die Studie Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 analysierte 954 Bau- und Ingenieurunternehmen in sechs Märkten der Asien-Pazifik-Region.
50 % nutzen cloudbasierte Software für das Baumanagement, 56 % Datenanalysen und 47 % mobile Anwendungen.
Der Bericht betont jedoch, dass eine stärkere Technologienutzung nicht automatisch zu besseren Leistungen führt.
Probleme bei Interoperabilität, Datenqualität und internen Kompetenzen bleiben bestehen; zugleich liegt die Medianzahl der von den betrachteten Unternehmen genutzten Systeme und Point Solutions weiterhin bei sechs.
Für die Kostenkontrolle bedeutet das: Eine Software für das Budget und eine andere für die Baustelle lösen das Problem nicht automatisch.
Die Frage lautet: Wie schnell kann ein Ereignis auf der Baustelle zu einer für eine wirtschaftliche Entscheidung nutzbaren Information werden?
Technologie ersetzt keine Führungsdisziplin
Der McKinsey Executive’s Survival Guide to Capital Projects, 2026 weist auf ein bekanntes Risiko komplexer Projekte hin: die Illusion, alles unter Kontrolle zu haben, weil Dashboards und Aktualisierungen weiterhin eine scheinbar positive Lage zeigen.
Dieses Prinzip gilt auch in deutlich kleinerem Maßstab.
Ein grünes Dashboard ist wenig wert, wenn die Daten verspätet eintreffen.
Ein guter Workflow sollte daher Folgendes priorisieren:
- Datenqualität;
- angemessene Häufigkeit;
- klare Verantwortlichkeiten;
- die Fähigkeit einzugreifen, sobald eine Abweichung sichtbar wird.
Ein Vierwochentest, bevor das ganze Unternehmen verändert wird
Woche 1 — Den Prozess abbilden
Wählen Sie eine Baustelle aus und beobachten Sie, wie Kosten, Änderungen und Fortschritt tatsächlich erfasst werden.
Ermitteln Sie, wie viele Dateien existieren und wer was aktualisiert.
Woche 2 — Die Phasen verknüpfen
Stellen Sie eine einfache Verbindung zwischen den wichtigsten wirtschaftlichen Positionen und den operativen Phasen her.
Woche 3 — Den Wochenzyklus aktivieren
Bauleiter → Techniker → Inhaber.
Konzentrieren Sie sich ausschließlich auf Abweichungen, die Aufmerksamkeit erfordern.
Woche 4 — Das Ergebnis bewerten
Fragen Sie sich:
- Haben wir Abweichungen früher erkannt?
- Haben wir weniger Zeit für die Rekonstruktion der Daten benötigt?
- Sind Änderungen sichtbarer?
- Hat der Inhaber bessere Informationen für Entscheidungen?
- Hält der Bauleiter den Prozess für tragfähig?
Erst nach diesem Test lohnt es sich, die Methode auf andere Aufträge zu übertragen.
Wie Edil-Up bei der wirtschaftlichen Baustellenkontrolle helfen kann
Edil-Up wird als Construction Operating System entwickelt, um Informationen, die in Unternehmen häufig in getrennten Umgebungen verwaltet werden, schrittweise zu verbinden.
Im Bereich des Baustellenmanagements kann das Unternehmen Baustellen, Phasen, Mitarbeiter, Dokumente, Kommunikation, Rollen und Berechtigungen, Anwesenheiten sowie grundlegende wirtschaftliche Informationen organisieren.
Für die Kostenkontrolle liegt der Wert vor allem im Kontext.
Eine Phase, ein Dokument, eine Kommunikation oder eine auftragsbezogene Information muss nicht zwingend an völlig getrennten Orten existieren.
Das kann Inhaber, Techniker und Bauleiter dabei unterstützen, von derselben operativen Referenz auszugehen.
Edil-Up ersetzt keine spezialisierte Software für Buchhaltung, Quantity Surveying oder Cost Management, wenn ein Unternehmen erweiterte, dedizierte Funktionen benötigt.
Ziel ist es, die Distanz zwischen dem Geschehen auf der Baustelle und den Informationen, die das Unternehmen zu ihrer Steuerung nutzt, zu verringern.
Weitere Informationen finden Sie auch im Leitfaden zur Kontrolle von Kosten, Kostenvoranschlägen und Budgets sowie im Vergleich der Softwarelösungen für das Baustellenmanagement.
Checkliste für die nächste Baubesprechung
- Welche drei Phasen haben die größte wirtschaftliche Wirkung?
- Ist das Anfangsbudget so aufgeteilt, dass sie kontrolliert werden können?
- Welche Daten muss der Bauleiter liefern?
- Wer analysiert die Abweichungen?
- Wer entscheidet über die Korrekturmaßnahme?
- Gibt es für offene Änderungen bereits eine wirtschaftliche Bewertung?
- Kennen wir die erwarteten Fertigstellungskosten?
- Vergleichen wir Kosten und Fortschritt oder nur die Rechnungen?
- Sind die diese Woche getroffenen Entscheidungen in drei Monaten noch nachvollziehbar?
Internationale Referenzquellen
- RICS — Construction Productivity Report 2026, internationale Untersuchung zu Produktivitätsmessung, Kontrollhäufigkeit, Terminplanung, Koordination und Baustellenmanagement.
- RICS — New Rules of Measurement, internationaler Rahmen für Schätzungen, Kostenplanung und Kosteninformationsmanagement.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026, Analyse der digitalen Reife von 954 Bau- und Ingenieurunternehmen.
- McKinsey & Company — An executive’s survival guide to capital projects, 2026, Analyse der Governance und Kontrolle großer, komplexer Projekte.
Fazit: Die Marge wird nicht am Ende der Baustelle kontrolliert
Der Kostenvoranschlag formuliert eine Annahme.
Die Baustelle stellt sie kontinuierlich auf die Probe.
Die Kostenkontrolle hilft, früh genug zu erkennen, wann sich beide voneinander entfernen.
Dafür braucht es nicht zwingend komplexe Dashboards, Dutzende KPIs oder tägliche Besprechungen.
Vor allem braucht es einen klaren Ablauf:
Der Bauleiter erfasst, was sich ändert, der Techniker versteht die Auswirkungen, und der Inhaber entscheidet, was zu tun ist.
Wenn diese Abfolge funktioniert, sollte die Schlussabrechnung keine völlig neue Geschichte erzählen.
Sie sollte die abschließende Bestätigung von Informationen sein, die das Unternehmen bereits während der Ausführung zur Steuerung des Projekts genutzt hat.
Die Marge geht während der Bauausführung verloren. Genau dann muss sie geschützt werden.
Das Edil-Up-Team