Замісне зберігання — це процес, який надає цифровому документу таку саму юридичну силу, як і паперовому оригіналу, роблячи його доказовим для третіх осіб під час податкової перевірки, судового спору чи інспекції. Недостатньо зберегти файл у хмарі або на корпоративному сервері: потрібні точні технічні вимоги, формально призначені відповідальні особи та сертифікована система.
Мінімальні елементи, які слід знати одразу:
- Кваліфікований цифровий підпис (або кваліфікований електронний підпис), накладений відповідальним за зберігання на пакет передавання.
- Кваліфікована електронна позначка часу, що засвідчує точні дату й час і унеможливлює ретроспективну зміну документа.
- Пакет передавання (PdV): структурована сукупність документів і метаданих, надіслана до системи зберігання.
- Реєстр зберігання: хронологічний журнал усіх виконаних операцій.
- Посібник із зберігання: обов’язковий формальний документ, що описує ролі, процедури та архітектуру системи.
Основними нормативними джерелами є ст. 44 Кодексу цифрового адміністрування та настанови AgID, які встановлюють вимоги до автентичності, цілісності, надійності, читабельності й доступності документів, що зберігаються відповідно до норм.
Зміст
- Що таке замісне зберігання та яка нормативна база регулює його в Італії
- Які переваги замісне зберігання дає фахівцям і підприємствам
- Як працює операційний процес: від отримання до пакета передавання
- Коли замісне зберігання є обов’язковим і які документи потрібно зберігати відповідно до норм
- Як застосовується замісне зберігання до електронних рахунків-фактур і бухгалтерських книг
- Акредитований зберігач чи внутрішнє рішення: як обрати
- Операційні строки, мінімальний строк зберігання та кінцеві дати
- Скільки коштує замісне зберігання: складові ціни та моделі
- Хто відповідає та що має містити Посібник із зберігання
- Чому замісне зберігання має стратегічне значення для будівельного сектору
- Ключові моменти
- Що думають ті, хто щодня працює з цими процесами
- Офіційні ресурси та нормативні посилання
Що таке замісне зберігання та яка нормативна база регулює його в Італії
Різниця між цифровим архівуванням і зберіганням відповідно до норм є принциповою, а плутати їх — найпоширеніша помилка. Підприємство, яке оцифровує рахунки та зберігає їх на NAS або в Google Drive, здійснює цифрове архівування: це корисно для внутрішнього використання, але не має самостійної доказової сили. Натомість зберігання відповідно до норм забезпечує юридичну чинність, незмінність і тривалу доказову силу, оскільки процес сертифікований і простежується на кожному етапі.
Центральним законодавчим посиланням є ст. 44 CAD (Кодекс цифрового адміністрування, D.Lgs. 82/2005), який встановлює вимоги до зберігання комп’ютерних документів. Настанови AgID щодо формування, управління та зберігання комп’ютерних документів є їхнім технічним виконанням, актуальним і обов’язковим для всіх державних і приватних суб’єктів, які створюють або управляють документами, важливими для податкових, адміністративних чи юридичних цілей.
У технічно-операційному аспекті DPCM 3 грудня 2013 року визначив правила системи зберігання, ролі відповідального та специфікації пакета передавання. Багато операційних процедур, що використовуються сьогодні, безпосередньо походять із цього декрету, хоча подальші настанови AgID доповнили й оновили їхній зміст.
Посібник із зберігання — це документ, який кожна організація має офіційно затвердити: він описує архітектуру системи, ролі, заходи безпеки та плани перенесення. Це не факультативний документ і не формальність: він є передумовою визнання системи зберігання такою, що відповідає вимогам, у разі перевірки.
Факт, який часто дивує: PDF-файл, збережений у хмарі, навіть із цифровим підписом, не вважається автоматично збереженим відповідно до норм. Увесь процес — від отримання до формування пакета передавання — має відповідати сертифікованим процедурам, передбаченим настановами AgID.
Які переваги замісне зберігання дає фахівцям і підприємствам
Операційні переваги виходять далеко за межі дотримання вимог. З погляду витрат відмова від фізичних архівів означає зменшення потреби в приміщеннях і витратних матеріалах, скорочення часу пошуку та ризику втрати. Документ, збережений відповідно до норм, можна знайти за кілька секунд за метаданими, тоді як пошук у паперовому архіві займає хвилини або години.
Документальна безпека покращується у трьох вимірах: цілісність (документ не можна змінити після позначення часу), невідмовність (цифровий підпис беззаперечно пов’язує документ із підписувачем) та журнал аудиту (кожна операція реєструється й може бути перевірена). Це забезпечує реальне зниження ризику в разі судового спору чи податкової перевірки.
Для будівельного сектору переваги ще конкретніші. Технічні специфікації, плани безпеки, сертифікати приймання, журнали будівельного майданчика — це документи, які потрібно зберігати роками й часто швидко надавати державним або приватним замовникам. Зберігання відповідно до норм означає постійну доступність цілісних документальних доказів без залежності від фізичних архівів, розпорошених між офісом, будмайданчиком і технічним бюро.
Порада: перш ніж розпочинати будь-який проєкт замісного зберігання, складіть перелік типів документів, які створює підприємство, і класифікуйте їх за нормативним обов’язком, строком зберігання та річним обсягом. Цей попередній аналіз зменшить витрати на налаштування й допоможе обрати між внутрішнім рішенням та акредитованим зберігачем.
Зберігання відповідно до норм також пов’язане з документальною безпекою та кіберстійкістю — темами, що набувають дедалі більшого значення в контексті директиви NIS2. Розглядати його лише як податковий обов’язок означає втрачати стратегічну цінність, яку воно дає як складова управління інформаційними ризиками.
Як працює операційний процес: від отримання до пакета передавання
Процес складається з послідовних етапів, кожен із яких має точні технічні вимоги.
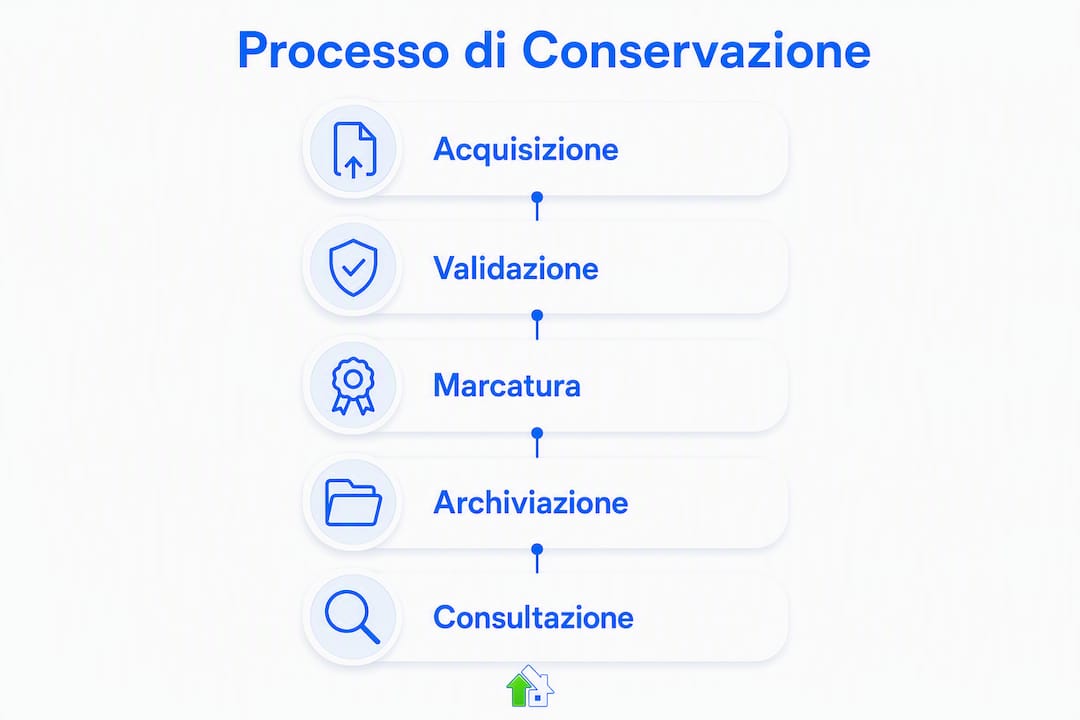
- Отримання та оцифрування: аналогові документи сканують у придатному форматі (для довготривалого зберігання переважно PDF/A). Документи, створені в цифровій формі, одразу надходять у процес без конвертації.
- Індексація та метадані: до кожного документа додаються обов’язкові метадані (тип, дата, суб’єкт-розробник, унікальний ідентифікатор). Якість метаданих визначає майбутню доступність.
- Формування пакета передавання (PdV): документи та відповідні метадані об’єднуються в структурований пакет відповідно до специфікацій AgID. PdV є одиницею передавання до системи зберігання.
- Накладення цифрового підпису: відповідальний за зберігання (або система, якщо повноваження делеговано) підписує PdV цифровим підписом із кваліфікованим сертифікатом. Для унікальних оригіналів аналогових документів, наприклад деяких нотаріальних актів, цифрова копія потребує засвідчення публічним службовцем до знищення оригіналу.
- Позначення часу: на підписаний PdV накладається сертифікована позначка часу, яка фіксує дату й час так, щоб це можна було протиставити третім особам.
- Передавання до системи зберігання: PdV надсилається до системи (внутрішньої або такої, що розміщена в акредитованого зберігача) і реєструється в реєстрі зберігання.
- Формування звіту про передавання: система створює підтвердження, яке засвідчує прийняття PdV.
| Етап | Створений артефакт | Технічна вимога |
|---|---|---|
| Отримання | Цифровий файл (PDF/A, XML тощо) | Формат, придатний для довготривалого зберігання |
| Індексація | Структуровані метадані | Відповідність специфікаціям AgID |
| Формування PdV | Пакет передавання | Структура SIP (Submission Information Package) |
| Цифровий підпис | Підписаний PdV | Кваліфікований сертифікат відповідального |
| Позначка часу | PdV із часовою міткою | Акредитований TSA |
| Реєстрація | Реєстр зберігання | Повна хронологічна простежуваність |
У процесі беруть участь три ролі: виробник (той, хто створює документи), відповідальний за зберігання (формально призначена внутрішня особа, гарант відповідності процесу) і, у разі аутсорсингу, відповідальний за послугу зберігання акредитованого постачальника. Технічні деталі щодо вимог до HSM для зберігання сертифікатів і реєстрації операцій описані в операційних посібниках акредитованих послуг зберігання.
Коли замісне зберігання є обов’язковим і які документи потрібно зберігати відповідно до норм
Не всі цифрові документи потребують зберігання відповідно до норм. Розмежування залежить від юридичної, податкової чи доказової сили документа та конкретних нормативних обов’язків для відповідної категорії.
Документи, для яких зберігання відповідно до норм є обов’язковим або настійно рекомендованим:
- Електронні рахунки-фактури: обов’язок зберігати відповідно до норм протягом трьох місяців від кінцевого строку подання декларації про доходи за відповідний рік.
- Бухгалтерські книги та реєстри (журнал, книга інвентаризації, реєстри IVA): підлягають зберіганню відповідно до норм для забезпечення податкової чинності.
- Податкові документи (декларації, F24, електронні квитанції): мінімальний строк зберігання податкових документів, передбачений законодавством.
- Важливі договори, що мають доказову силу в разі спору.
- Адміністративна документація державних органів та прирівняних суб’єктів: обов’язок, що випливає з CAD.
- Будівельні документи, що мають юридичне значення: плани безпеки (PSC, POS), сертифікати приймання, акти передавання робіт.
Документи, які не обов’язково потребують зберігання відповідно до норм: внутрішні повідомлення, чернетки, документи виключно операційного призначення без зовнішньої доказової сили.
Строк зберігання залежить від категорії. Для податкових документів звичайний строк становить 10 років від дати останнього документа, зареєстрованого в податковому періоді. Для документів щодо нерухомості та державних закупівель строки можуть бути довшими й пов’язаними з тривалістю робіт або договору. Завжди перевіряйте спеціальні положення для відповідної категорії у свого податкового чи юридичного консультанта.
Як застосовується замісне зберігання до електронних рахунків-фактур і бухгалтерських книг
Електронний рахунок-фактура у форматі XML, що проходить через Sistema di Interscambio (SDI) Agenzia delle Entrate, уже є комп’ютерним документом із точною датою. Це не означає, що він автоматично зберігається відповідно до норм: XML-файл має бути включений до PdV, підписаний і позначений часом за описаним вище процесом.
Операційний потік для електронних рахунків-фактур:
- Отримання або формування рахунка через SDI.
- Бухгалтерська реєстрація в ERP або бухгалтерській системі.
- Включення рахунка (XML-файл і можливі додатки) до пакета передавання.
- Накладення цифрового підпису та позначки часу на PdV.
- Передавання до системи зберігання в установлені строки.
- Формування звіту про передавання та оновлення реєстру зберігання.
Для бухгалтерських книг процес передбачає періодичне створення зображення книги (зазвичай у PDF/A), цифровий підпис відповідального за зберігання та позначення часу. Періодичність передавань має бути визначена в Посібнику із зберігання: для обов’язкових з податкового погляду книг усталена практика передбачає передавання щонайменше раз на рік, під час закриття фінансового року.
Часто недооцінюваний аспект — інтеграція системи зберігання з бухгалтерським програмним забезпеченням. Якщо дві системи не взаємодіють нативно, ризик помилок передавання (відсутні документи, неправильні метадані, дублікати) істотно зростає. Інтегровані SaaS-рішення, які керують потоком від створення документа до його зберігання, зменшують цей ризик і прискорюють доступ під час аудиту.
Акредитований зберігач чи внутрішнє рішення: як обрати
Вибір між внутрішнім управлінням і передаванням на аутсорсинг акредитованому зберігачу залежить від конкретних змінних: обсягу документів, внутрішніх IT-компетенцій, бюджету та вимог до безперервності роботи.
- Перевірте внутрішні компетенції — відповідальний за зберігання має бути формально призначений і знати настанови AgID. Якщо такої особи немає або вона не пройшла підготовку, аутсорсинг є безпечнішим вибором.
Щоб перевірити акредитованих зберігачів в Італії, AgID публікує та оновлює публічний перелік акредитованих зберігачів, який вільно доступний онлайн.
Операційні строки, мінімальний строк зберігання та кінцеві дати
| Категорія документів | Мінімальний строк | Строк передавання до системи |
|---|---|---|
| Електронні рахунки-фактури (вихідні та вхідні) | 10 років | Протягом 3 місяців від кінцевого строку подання декларації про доходи за відповідний рік |
| Бухгалтерські книги та реєстри | 10 років | Протягом 3 місяців від кінцевого строку подання декларації про доходи |
| Податкові документи (F24, декларації) | 10 років | Одночасно зі створенням або отриманням |
| Важливі договори | Строк дії договору + 10 років | Під час підписання або отримання |
| Будівельні документи, що мають юридичне значення | Тривалість робіт + договірні строки | Після завершення етапу або робіт на майданчику |
Дотримання строків передавання так само важливе, як і тривалість зберігання. Документ, створений, але ще не переданий до системи, не вважається збереженим відповідно до норм: у разі податкової перевірки чи інспекції підприємство не може надати його з передбаченими законом гарантіями.
Щоб уникнути ризику зворотного датування або запізнілих передавань, доцільно визначити в Посібнику із зберігання політику періодичного передавання з календарними строками (щомісяця або щокварталу для рахунків, щороку для бухгалтерських книг) і автоматичним контролем, який повідомляє про документи, що очікують передавання понад визначений часовий поріг.
Скільки коштує замісне зберігання: складові ціни та моделі
Витрати складаються з кількох статей, і розуміння їх дає змогу побудувати реалістичне бізнес-обґрунтування до вибору постачальника.
- Налаштування та конфігурація: одноразові витрати на інтеграцію з наявними системами, налаштування метаданих і навчання відповідального за зберігання.
- Цифрові підписи та позначки часу: оплата за одиницю або в межах річного пакета; вартість позначок часу залежить від обсягу.
- Сховище: розраховується в ГБ або ТБ на рік; зростає разом з обсягом документів і строком зберігання.
- Управління метаданими та індексація: у деяких послугах включені у вартість, в інших оплачуються за споживанням.
- Перенесення та міграція: витрати на періодичне перенесення або міграцію до нових форматів.
- SLA та підтримка: гарантовані рівні послуг (доступність, час відповіді, технічна підтримка) впливають на ціну.
- План припинення: деякі постачальники окремо стягують плату за повернення даних після завершення договору.
Найпоширеніші моделі ціноутворення — три: pay-per-document (підходить для невеликих або нерегулярних обсягів), річна підписка за обсягом (найпоширеніша для МСП зі стабільними потоками документів) і модульне ціноутворення зі сховищем за споживанням (переважно для великих організацій зі змінними обсягами). Для будівельних підприємств із сезонними майданчиками модель із фіксованим річним обсягом зазвичай менш ефективна, ніж модульна.
Хто відповідає та що має містити Посібник із зберігання
Ролі визначені настановами AgID і не є взаємозамінними:
- Виробник: організація або особа, яка формує документи й передає їх до системи зберігання. У приватних підприємствах це часто внутрішня адміністрація.
- Відповідальний за зберігання: формально призначена організацією внутрішня особа, гарант відповідності процесу. Відповідає за правильне застосування процедур та оновлення Посібника із зберігання.
- Відповідальний за послугу зберігання: представник акредитованого постачальника, який є лише в разі аутсорсингу. Керує технічною інфраструктурою та відповідає за договірні SLA.
Посібник із зберігання має бути затверджений формальним актом (рішенням, розпорядженням або еквівалентним документом) і містити щонайменше:
- Опис організації та ролей (із зазначенням імен і відповідальності).
- Архітектуру системи зберігання (апаратне та програмне забезпечення, мережеву інфраструктуру).
- Типи документів, що обробляються, та відповідні метадані.
- Операційні процедури отримання, передавання, доступу та пошуку.
- Застосовані заходи безпеки (контроль доступу, шифрування, резервне копіювання).
- План перенесення до нових форматів або систем.
- План припинення послуги та порядок міграції даних.
Для постійного дотримання вимог підприємство має планувати періодичні внутрішні аудити: щонайменше щорічну перевірку цілісності пакетів передавання, чинності сертифікатів підпису, правильності метаданих та актуальності Посібника з урахуванням можливих нормативних або організаційних змін.
Чому замісне зберігання має стратегічне значення для будівельного сектору
У будівельному секторі документи створюються інтенсивно й розподілено: плани безпеки (PSC, POS), технічні специфікації, акти передавання, сертифікати приймання, транспортні накладні, договори субпідряду. Кожен будмайданчик створює десятки документів, що мають юридичне, податкове або договірне значення. Робота з ними на папері або в неструктурованих цифрових архівах створює для підприємства реальні ризики: документи можуть бути недоступними під час приймання, неможливо довести відповідність нормам, ускладнюються перевірки замовників.
Документальне управління будмайданчиком, інтегроване із системою зберігання відповідно до норм, усуває ці проблеми в корені. Документи доступні в реальному часі, із гарантією цілісності, і можуть бути надані замовникам, інспекторам або судовим органам без пошуку у фізичних архівах.
З погляду сталого розвитку відмова від паперових архівів зменшує споживання паперу, фізичного простору та енергетичних ресурсів, пов’язаних із підтриманням архівів. Для підприємств, які беруть участь у державних закупівлях із мінімальними екологічними критеріями (CAM) або прагнуть зелених сертифікацій, цифровізація документів є вимірюваною складовою профілю сталого розвитку. Edil-up підтримує цей шлях інструментами для цифрового управління будмайданчиками та розрахунку екологічної економії, створеної цифровими проєктами, включно з висаджуванням дерев за кожну активну підписку.
Інтеграція замісного зберігання в цифровий потік будмайданчика також спрощує управління податковими пільгами, пов’язаними з будівництвом: документація для отримання пільг для зменшення енергоспоживання часто потребує точних документальних доказів, збережених упродовж тривалого часу.
Ключові моменти
Замісне зберігання відповідно до норм потребує кваліфікованого цифрового підпису, позначки часу, структурованого пакета передавання, реєстру зберігання та формально затвердженого Посібника із зберігання: без цих елементів цифровий документ не має самостійної доказової сили.
| Пункт | Деталі |
|---|---|
| Нормативна база | Ст. 44 CAD і настанови AgID визначають обов’язкові вимоги для всіх приватних і державних суб’єктів. |
| Податковий строк | Рахунки, бухгалтерські книги та податкові документи потрібно зберігати відповідно до норм щонайменше 10 років. |
| Обов’язковий посібник | Посібник із зберігання має бути формально затверджений і оновлюватися після кожної організаційної чи нормативної зміни. |
| Внутрішнє рішення проти аутсорсингу | Перед підписанням договору обирайте акредитованого зберігача, перевіривши плани припинення, сумісність і SLA. |
| Періодичні аудити | Щороку перевіряйте цілісність пакетів, чинність сертифікатів і правильність метаданих для підтримання відповідності. |
Що думають ті, хто щодня працює з цими процесами
Замісне зберігання — одна з тем, де розрив між написаними нормами та практикою підприємств досі дуже великий. Багато підприємств, особливо в будівельному секторі, вважають, що все зробили правильно, бо використовують електронне виставлення рахунків або зберігають документи на спільному сервері. Це не так.
Найчастіше проблема полягає не у відсутності бажання, а у відсутності формально призначеного відповідального за зберігання та актуального Посібника із зберігання. Без цих двох елементів будь-яка технічна система залишається без нормативного прикриття.
Друга поширена помилка — обирати постачальника лише за ціною документа, не читаючи положення про план припинення. Я бачив підприємства, які під час зміни постачальника змушені були домовлятися про повернення власних документів так, ніби це була послуга. Це не другорядна договірна деталь: саме з цього слід починати оцінювання.
Для тих, хто починає сьогодні, найефективніший шлях є поетапним: спершу скласти перелік типів документів та обсягів, потім призначити відповідального, далі підготувати Посібник і лише після цього обрати систему. Пропуск перших двох кроків заради негайного переходу до технології є головною причиною зупинки проєктів на півдорозі.
Офіційні ресурси та нормативні посилання
Для впровадження або перевірки відповідності замісного зберігання ці документи та портали варто мати під рукою:
- Цифрове зберігання відповідно до норм: офіційна сторінка AgID — точка доступу до настанов, рішень і нормативних оновлень.
- Настанови AgID щодо формування, управління та зберігання комп’ютерних документів: повний текст зі статтями 43 і 44 CAD та операційними технічними специфікаціями.
- Посібник із зберігання AgID (v6.5): довідкова модель для підготовки корпоративного Посібника з обов’язковим змістом і рекомендованою структурою.
- Публічний перелік акредитованих зберігачів AgID: для перевірки акредитації постачальника до укладення договору.
- Посібник з управління документами Agenzia delle Entrate: практичний приклад того, як державна адміністрація структурує власну систему зберігання, корисний як орієнтир для підприємств.
- Рішення від 19 лютого 2004 року (Interlex): історичне джерело щодо технічних процедур перенесення, цифрового підпису та позначок часу, корисне для розуміння походження сучасної нормативної бази.
Щоб ефективно користуватися переліком акредитованих зберігачів AgID, перевіряйте не лише наявність у списку, а й дату останнього оновлення акредитації та типи документів, які охоплює послуга. Деякі зберігачі спеціалізуються на окремих секторах (державне управління, охорона здоров’я, фінанси): для будівництва варто надавати перевагу тим, хто має підтверджений досвід роботи з технічними документами та документацією будмайданчиків.
Примітка: ця стаття має загальну інформаційну мету. Для застосування до конкретної ситуації вашого підприємства зверніться до податкового чи юридичного консультанта або кваліфікованого фахівця з управління документами.