Die ersetzende Aufbewahrung ist ein Verfahren, das einem digitalen Dokument denselben Rechtswert wie dem Papieroriginal verleiht und es bei Steuerprüfungen, Rechtsstreitigkeiten oder Inspektionen gegenüber Dritten durchsetzbar macht. Es reicht nicht aus, eine Datei in der Cloud oder auf einem Unternehmensserver zu speichern: Erforderlich sind präzise technische Anforderungen, formal benannte Verantwortliche und ein zertifiziertes System.
Die wichtigsten Grundlagen im Überblick:
- Qualifizierte digitale Signatur (oder qualifizierte elektronische Signatur), die vom Aufbewahrungsverantwortlichen am Übergabepaket angebracht wird.
- Zeitstempel, der ein gesichertes Datum und eine gesicherte Uhrzeit bestätigt und nachträgliche Änderungen am Dokument verhindert.
- Übergabepaket (PdV): die strukturierte Gesamtheit der an das Aufbewahrungssystem übermittelten Dokumente und Metadaten.
- Aufbewahrungsregister: die chronologische Dokumentation aller durchgeführten Vorgänge.
- Aufbewahrungshandbuch: ein verpflichtendes formales Dokument, das Rollen, Verfahren und Systemarchitektur beschreibt.
Die zentralen Rechtsquellen sind Art. 44 des Kodex der digitalen Verwaltung sowie die AgID-Leitlinien. Sie legen die Anforderungen an Authentizität, Integrität, Zuverlässigkeit, Lesbarkeit und Auffindbarkeit ordnungsgemäß aufbewahrter IT-Dokumente fest.
Inhaltsverzeichnis
- Was ist ersetzende Aufbewahrung und welcher Rechtsrahmen gilt dafür in Italien?
- Welche Vorteile bietet die ersetzende Aufbewahrung für Fachleute und Unternehmen?
- Wie funktioniert der operative Prozess: von der Erfassung bis zum Übergabepaket?
- Wann ist ersetzende Aufbewahrung Pflicht und welche Dokumente müssen ordnungsgemäß behandelt werden?
- Wie wird ersetzende Aufbewahrung auf elektronische Rechnungen und Geschäftsbücher angewendet?
- Akkreditierter Aufbewahrungsdienstleister oder Inhouse-Lösung: Wie wählt man?
- Operative Fristen, Mindestaufbewahrungsdauer und einzuhaltende Termine
- Was kostet ersetzende Aufbewahrung: Preisbestandteile und Modelle
- Wer ist verantwortlich und was muss das Aufbewahrungshandbuch enthalten?
- Warum ist ersetzende Aufbewahrung für die Baubranche strategisch wichtig?
- Kernpunkte
- Was sagen diejenigen, die täglich mit diesen Prozessen arbeiten?
- Offizielle Ressourcen und zu konsultierende Rechtsgrundlagen
Was ist ersetzende Aufbewahrung und welcher Rechtsrahmen gilt dafür in Italien?
Der Unterschied zwischen digitaler Archivierung und gesetzeskonformer Aufbewahrung ist grundlegend; ihre Verwechslung ist der häufigste Fehler. Ein Unternehmen, das seine Rechnungen digitalisiert und auf einem NAS oder in Google Drive speichert, betreibt digitale Archivierung: Das ist für die interne Nutzung hilfreich, hat aber keine eigenständige Beweiskraft. Die gesetzeskonforme Aufbewahrung gewährleistet dagegen Rechtsgültigkeit, Unveränderbarkeit und langfristige Beweiskraft, weil der Prozess zertifiziert und in jeder Phase nachvollziehbar ist.
Die zentrale gesetzliche Grundlage ist Art. 44 CAD (Kodex der digitalen Verwaltung, D.Lgs. 82/2005), der die Anforderungen an die Aufbewahrung von IT-Dokumenten festlegt. Die AgID-Leitlinien zur Erstellung, Verwaltung und Aufbewahrung von IT-Dokumenten setzen diese Vorgaben technisch um und sind für alle öffentlichen und privaten Stellen verbindlich, die steuerlich, administrativ oder rechtlich relevante Dokumente erstellen oder verwalten.
Auf technisch-operativer Ebene legte das DPCM vom 3. Dezember 2013 die Regeln für das Aufbewahrungssystem, die Rollen des Verantwortlichen und die Spezifikationen des Übergabepakets fest. Viele heute verwendete Abläufe gehen unmittelbar auf dieses Dekret zurück, auch wenn die späteren AgID-Leitlinien deren Inhalte ergänzt und aktualisiert haben.
Das Aufbewahrungshandbuch ist das Dokument, das jede Organisation formell verabschieden muss: Es beschreibt die Systemarchitektur, Rollen, Sicherheitsmaßnahmen und Migrationspläne. Es ist weder optional noch eine reine Formalität: Bei einer Prüfung ist es die Voraussetzung dafür, dass das Aufbewahrungssystem als konform gilt.
Eine häufig überraschende Tatsache: Eine in der Cloud gespeicherte PDF-Datei ist auch mit digitaler Signatur nicht automatisch gesetzeskonform aufbewahrt. Der gesamte Prozess – von der Erfassung bis zur Erstellung des Übergabepakets – muss den zertifizierten Verfahren der AgID-Leitlinien folgen.
Welche Vorteile bietet die ersetzende Aufbewahrung für Fachleute und Unternehmen?
Die operativen Vorteile gehen weit über Compliance hinaus. Die Abschaffung physischer Archive senkt den Bedarf an Räumen und Verbrauchsmaterialien, verkürzt Suchzeiten und reduziert das Verlustrisiko. Ein gesetzeskonform aufbewahrtes Dokument lässt sich anhand seiner Metadaten in wenigen Sekunden finden, während die Suche in einem Papierarchiv Minuten oder Stunden dauern kann.
Die Dokumentensicherheit verbessert sich in drei Dimensionen: Integrität (nach der Zeitstempelung kann das Dokument nicht mehr verändert werden), Nichtabstreitbarkeit (die digitale Signatur verknüpft das Dokument eindeutig mit dem Unterzeichner) und Audit-Trail (jeder Vorgang wird protokolliert und ist überprüfbar). Das senkt das konkrete Risiko bei Rechtsstreitigkeiten oder Steuerprüfungen.
Für die Baubranche sind die Vorteile noch spezifischer. Leistungsverzeichnisse, Sicherheitspläne, Abnahmebescheinigungen und Baustellenprotokolle müssen über Jahre aufbewahrt und öffentlichen oder privaten Auftraggebern oft kurzfristig vorgelegt werden. Ihre gesetzeskonforme Verwaltung bedeutet, jederzeit über unverfälschte Dokumentationsnachweise zu verfügen, ohne auf physische Archive angewiesen zu sein, die über Büro, Baustelle und technisches Planungsbüro verteilt sind.
Ein Tipp: Erstellen Sie vor Beginn eines Projekts zur ersetzenden Aufbewahrung eine Übersicht der im Unternehmen erzeugten Dokumentarten und klassifizieren Sie sie nach gesetzlicher Pflicht, Aufbewahrungsdauer und Jahresvolumen. Diese Voranalyse reduziert die Einrichtungskosten und erleichtert die Entscheidung zwischen einer Inhouse-Lösung und einem akkreditierten Aufbewahrungsdienstleister.
Gesetzeskonforme Aufbewahrung steht auch mit Dokumentensicherheit und digitaler Resilienz in Verbindung – Themen, die im Kontext der NIS2-Richtlinie immer wichtiger werden. Wer sie nur als steuerliche Pflicht behandelt, verschenkt ihren strategischen Wert als Bestandteil des Informationsrisikomanagements.
Wie funktioniert der operative Prozess: von der Erfassung bis zum Übergabepaket?
Der Prozess besteht aus aufeinanderfolgenden Phasen, für die jeweils präzise technische Anforderungen gelten.
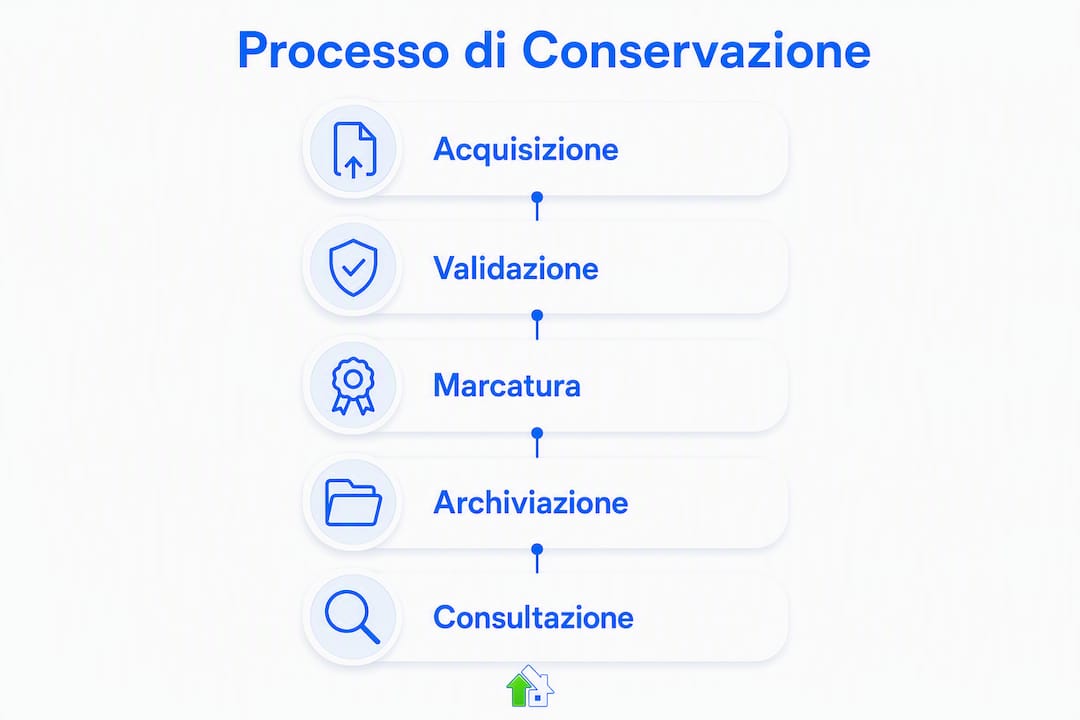
- Erfassung und Digitalisierung: Analoge Dokumente werden in einem geeigneten Format eingescannt (für die langfristige Aufbewahrung vorzugsweise PDF/A). Digital erzeugte Dokumente gelangen ohne Konvertierung direkt in den Ablauf.
- Indexierung und Metadaten: Jedem Dokument werden die vorgeschriebenen Metadaten zugeordnet (Dokumenttyp, Datum, erstellende Stelle, eindeutige Kennung). Die Qualität der Metadaten bestimmt die spätere Auffindbarkeit.
- Bildung des Übergabepakets (PdV): Dokumente und zugehörige Metadaten werden gemäß den AgID-Spezifikationen in einem strukturierten Paket zusammengefasst. Das PdV ist die Übertragungseinheit an das Aufbewahrungssystem.
- Anbringen der digitalen Signatur: Der Aufbewahrungsverantwortliche (oder das System, sofern delegiert) signiert das PdV mit einer digitalen Signatur auf Basis eines qualifizierten Zertifikats. Bei einmaligen analogen Originalen, etwa bestimmten notariellen Urkunden, muss die digitale Kopie vor der Vernichtung des Originals von einer Amtsperson beglaubigt werden.
- Zeitstempelung: Das signierte PdV erhält einen zertifizierten Zeitstempel, der Datum und Uhrzeit mit Wirkung gegenüber Dritten festlegt.
- Übertragung an das Aufbewahrungssystem: Das PdV wird an das System (Inhouse oder beim akkreditierten Aufbewahrungsdienstleister) übermittelt und im Aufbewahrungsregister erfasst.
- Erstellung des Übergabeberichts: Das System erzeugt eine Bestätigung über die Übernahme des PdV.
| Phase | Erzeugtes Artefakt | Technische Anforderung |
|---|---|---|
| Erfassung | Digitale Datei (PDF/A, XML usw.) | Format für die langfristige Aufbewahrung geeignet |
| Indexierung | Strukturierte Metadaten | Konformität mit den AgID-Spezifikationen |
| Bildung des PdV | Übergabepaket | SIP-Struktur (Submission Information Package) |
| Digitale Signatur | Signiertes PdV | Qualifiziertes Zertifikat des Verantwortlichen |
| Zeitstempel | PdV mit Zeitstempel | Akkreditierte TSA |
| Registrierung | Aufbewahrungsregister | Vollständige chronologische Nachvollziehbarkeit |
Beteiligt sind drei Rollen: der Ersteller (wer die Dokumente erzeugt), der Aufbewahrungsverantwortliche (eine formal benannte interne Person, die für die Konformität des Prozesses einsteht) und bei Outsourcing der Verantwortliche für den Aufbewahrungsdienst des akkreditierten Anbieters. Technische Einzelheiten zu den HSM-Anforderungen für die Verwahrung von Zertifikaten und zur Protokollierung der Aktivitäten sind in den Betriebshandbüchern der akkreditierten Aufbewahrungsdienste beschrieben.
Wann ist ersetzende Aufbewahrung Pflicht und welche Dokumente müssen ordnungsgemäß behandelt werden?
Nicht alle digitalen Dokumente müssen gesetzeskonform aufbewahrt werden. Die Unterscheidung hängt vom rechtlichen, steuerlichen oder beweisrechtlichen Wert des Dokuments und von den besonderen gesetzlichen Pflichten der jeweiligen Kategorie ab.
Dokumente, für die eine gesetzeskonforme Aufbewahrung verpflichtend oder dringend empfohlen ist:
- Elektronische Rechnungen: Aufbewahrungspflicht innerhalb von drei Monaten nach Ablauf der Frist für die Abgabe der Einkommensteuererklärung für das betreffende Jahr.
- Geschäftsbücher und Buchhaltungsregister (Journal, Inventarbuch, IVA-Register): müssen zur Sicherung ihrer steuerlichen Gültigkeit gesetzeskonform aufbewahrt werden.
- Steuerunterlagen (Erklärungen, F24, elektronische Empfangsbestätigungen): Für Steuerunterlagen gilt die gesetzlich vorgesehene Mindestaufbewahrungsdauer.
- Relevante Verträge mit Beweiskraft im Streitfall.
- Verwaltungsunterlagen öffentlicher Einrichtungen und gleichgestellter Stellen: Verpflichtung aus dem CAD.
- Baudokumente mit rechtlicher Bedeutung: Sicherheitspläne (PSC, POS), Abnahmebescheinigungen, Übergabeprotokolle für Bauleistungen.
Dokumente, die nicht zwingend gesetzeskonform aufbewahrt werden müssen: interne Mitteilungen, Entwürfe und ausschließlich operative Unterlagen ohne externe Beweiskraft.
Die Aufbewahrungsdauer variiert je nach Kategorie. Für Steuerunterlagen beträgt die reguläre Frist 10 Jahre ab dem Datum des letzten im Steuerzeitraum registrierten Dokuments. Für Unterlagen zu Immobilien und öffentlichen Aufträgen können längere Fristen gelten, die an die Dauer des Bauwerks oder Vertrags geknüpft sind. Prüfen Sie die besonderen Vorschriften der jeweiligen Kategorie immer mit Ihrem Steuer- oder Rechtsberater.
Wie wird ersetzende Aufbewahrung auf elektronische Rechnungen und Geschäftsbücher angewendet?
Eine elektronische Rechnung im XML-Format, die das Sistema di Interscambio (SDI) der Agenzia delle Entrate durchlaufen hat, ist bereits ein IT-Dokument mit gesichertem Datum. Das bedeutet jedoch nicht, dass sie automatisch gesetzeskonform aufbewahrt wird: Die XML-Datei muss in ein PdV aufgenommen, signiert und nach dem oben beschriebenen Verfahren zeitgestempelt werden.
Der operative Ablauf für elektronische Rechnungen:
- Empfang oder Erstellung der Rechnung über SDI.
- Buchung im ERP- oder Buchhaltungssystem.
- Aufnahme der Rechnung (XML-Datei und eventuelle Anhänge) in das Übergabepaket.
- Anbringen der digitalen Signatur und des Zeitstempels am PdV.
- Übermittlung an das Aufbewahrungssystem innerhalb der vorgeschriebenen Fristen.
- Erstellung des Übergabeberichts und Aktualisierung des Aufbewahrungsregisters.
Bei Geschäftsbüchern sieht der Prozess die regelmäßige Erstellung eines Abbilds des Buchs (typischerweise als PDF/A), die digitale Signatur des Aufbewahrungsverantwortlichen und die Zeitstempelung vor. Die Häufigkeit der Übertragungen muss im Aufbewahrungshandbuch festgelegt werden: Für steuerlich vorgeschriebene Bücher sieht die etablierte Praxis mindestens jährliche Übertragungen zum Abschluss des Geschäftsjahres vor.
Ein häufig übersehener Aspekt ist die Integration des Aufbewahrungssystems mit der Buchhaltungssoftware. Wenn die beiden Systeme nicht nativ miteinander kommunizieren, steigt das Risiko von Übertragungsfehlern (fehlende Dokumente, falsche Metadaten, Duplikate) deutlich. Integrierte SaaS-Lösungen, die den Ablauf von der Dokumentenerstellung bis zur Aufbewahrung steuern, senken dieses Risiko und beschleunigen den Zugriff im Audit.
Akkreditierter Aufbewahrungsdienstleister oder Inhouse-Lösung: Wie wählt man?
Die Entscheidung zwischen interner Verwaltung und Outsourcing an einen akkreditierten Aufbewahrungsdienstleister hängt von konkreten Faktoren ab: Dokumentenvolumen, internen IT-Kompetenzen, Budget und Anforderungen an die Betriebskontinuität.
- Interne Kompetenzen prüfen – der Aufbewahrungsverantwortliche muss formell benannt sein und die AgID-Leitlinien kennen. Gibt es diese Rolle nicht oder ist die Person nicht ausreichend geschult, ist Outsourcing die sicherere Wahl.
Zur Prüfung akkreditierter Aufbewahrungsdienstleister in Italien veröffentlicht und aktualisiert AgID die öffentliche Liste der akkreditierten Aufbewahrungsdienstleister, die online frei zugänglich ist.
Operative Fristen, Mindestaufbewahrungsdauer und einzuhaltende Termine
| Dokumentenkategorie | Mindestdauer | Frist für die Übermittlung an das System |
|---|---|---|
| Elektronische Rechnungen (Ausgangs- und Eingangsrechnungen) | 10 Jahre | Innerhalb von 3 Monaten nach Ablauf der Frist für die Einkommensteuererklärung des betreffenden Jahres |
| Geschäftsbücher und Buchhaltungsregister | 10 Jahre | Innerhalb von 3 Monaten nach Ablauf der Frist für die Einkommensteuererklärung |
| Steuerunterlagen (F24, Erklärungen) | 10 Jahre | Gleichzeitig mit der Erstellung oder dem Eingang |
| Relevante Verträge | Vertragslaufzeit + 10 Jahre | Bei Unterzeichnung oder Eingang |
| Baudokumente mit rechtlicher Bedeutung | Dauer des Bauwerks + Vertragsfristen | Bei Abschluss der Phase oder der Baustelle |
Die Einhaltung der Übermittlungsfristen ist ebenso wichtig wie die Aufbewahrungsdauer. Ein erstelltes, aber noch nicht in das System übernommenes Dokument ist nicht gesetzeskonform aufbewahrt: Bei einer Steuerprüfung oder Inspektion kann das Unternehmen es nicht mit den gesetzlichen Garantien vorlegen.
Um das Risiko einer Rückdatierung oder verspäteter Übertragungen zu vermeiden, sollte im Aufbewahrungshandbuch eine regelmäßige Übermittlungsrichtlinie mit kalendarisch festgelegten Fristen (monatlich oder quartalsweise für Rechnungen, jährlich für Geschäftsbücher) und einer automatischen Kontrolle definiert werden, die Dokumente meldet, deren Übermittlung einen festgelegten Zeitraum überschreitet.
Was kostet ersetzende Aufbewahrung: Preisbestandteile und Modelle
Die Kosten verteilen sich auf mehrere Positionen. Wer sie kennt, kann vor der Wahl des Anbieters einen realistischen Business Case erstellen.
- Einrichtung und Konfiguration: einmalige Kosten für die Integration in bestehende Systeme, die Konfiguration der Metadaten und die Schulung des Aufbewahrungsverantwortlichen.
- Digitale Signaturen und Zeitstempel: Kosten pro Einheit oder als Jahrespaket; Zeitstempel haben abhängig vom Volumen unterschiedliche Stückpreise.
- Speicher: Abrechnung pro GB oder TB und Jahr; steigt mit Dokumentenvolumen und Aufbewahrungsdauer.
- Metadatenverwaltung und Indexierung: bei einigen Diensten enthalten, bei anderen verbrauchsabhängig.
- Übertragungen und Migration: Kosten für regelmäßige Übertragungen oder die Migration in neue Formate.
- SLA und Support: Garantien für Verfügbarkeit, Reaktionszeiten und technischen Support wirken sich auf den Preis aus.
- Beendigungsplan: Manche Anbieter berechnen die Rückgabe der Daten bei Vertragsende separat.
Die drei gängigsten Preismodelle sind: Pay-per-Document (geeignet für geringe oder unregelmäßige Volumen), Jahresabonnement nach Volumenklasse (am häufigsten bei KMU mit stabilen Dokumentenströmen) und modulares Preismodell mit verbrauchsabhängigem Speicher (bevorzugt von großen Organisationen mit variablen Volumen). Für Bauunternehmen mit saisonalen Baustellen ist ein jährlich festes Volumen meist weniger effizient als ein modulares Modell.
Wer ist verantwortlich und was muss das Aufbewahrungshandbuch enthalten?
Die Rollen sind in den AgID-Leitlinien festgelegt und nicht austauschbar:
- Ersteller: die Stelle oder Person, die Dokumente erstellt und an das Aufbewahrungssystem übermittelt. In privaten Unternehmen ist dies häufig die interne Verwaltung.
- Aufbewahrungsverantwortlicher: eine von der Organisation formal benannte interne Person, die für die Konformität des Prozesses einsteht. Sie ist für die korrekte Anwendung der Verfahren und die Aktualisierung des Aufbewahrungshandbuchs verantwortlich.
- Verantwortlicher für den Aufbewahrungsdienst: eine Funktion beim akkreditierten Anbieter, die nur beim Outsourcing besteht. Sie verwaltet die technische Infrastruktur und ist für die vertraglichen SLA verantwortlich.
Das Aufbewahrungshandbuch muss durch einen formellen Beschluss (Beschluss, Verfügung oder gleichwertigen Akt) verabschiedet werden und mindestens Folgendes enthalten:
- Beschreibung der Organisation und Rollen (mit Namen und Verantwortlichkeiten).
- Architektur des Aufbewahrungssystems (Hardware, Software, Netzwerkinfrastruktur).
- Verarbeitete Dokumentarten und zugehörige Metadaten.
- Verfahren für Erfassung, Übermittlung, Zugriff und Suche.
- Angemessene Sicherheitsmaßnahmen (Zugriffskontrolle, Verschlüsselung, Backups).
- Migrationsplan für neue Formate oder Systeme.
- Plan zur Beendigung des Dienstes und Verfahren zur Datenmigration.
Für die dauerhafte Konformität muss das Unternehmen regelmäßige interne Audits planen: mindestens eine jährliche Prüfung der Integrität der Übergabepakete, der Gültigkeit der Signaturzertifikate, der Richtigkeit der Metadaten und der Aktualität des Handbuchs im Hinblick auf mögliche rechtliche oder organisatorische Änderungen.
Warum ist ersetzende Aufbewahrung für die Baubranche strategisch wichtig?
In der Baubranche entsteht Dokumentation in großer Menge und verteilt: Sicherheitspläne (PSC, POS), Leistungsverzeichnisse, Übergabeprotokolle, Abnahmebescheinigungen, Frachtpapiere und Nachunternehmerverträge. Jede Baustelle erzeugt Dutzende Dokumente mit rechtlicher, steuerlicher oder vertraglicher Bedeutung. Werden sie auf Papier oder in unstrukturierten digitalen Archiven verwaltet, entstehen konkrete Risiken: fehlende Dokumente bei der Abnahme, keine Möglichkeit, die Einhaltung von Vorschriften nachzuweisen, und Schwierigkeiten bei Prüfungen durch Auftraggeber.
Das in ein gesetzeskonformes Aufbewahrungssystem integrierte Dokumentenmanagement für Baustellen löst diese Probleme an der Wurzel. Dokumente sind in Echtzeit auffindbar, ihre Integrität ist gewährleistet, und sie können Auftraggebern, Prüfern oder Gerichten vorgelegt werden, ohne physische Archive durchsuchen zu müssen.
Im Hinblick auf Nachhaltigkeit reduziert der Verzicht auf Papierarchive den Verbrauch von Papier, physischem Raum und Energie für deren Betrieb. Für Unternehmen, die sich an öffentlichen Ausschreibungen mit Mindestumweltkriterien (CAM) beteiligen oder Umweltzertifizierungen anstreben, ist die Digitalisierung der Dokumentation ein messbarer Bestandteil des Nachhaltigkeitsprofils. Edil-up unterstützt diesen Weg mit Werkzeugen für das digitale Baustellenmanagement und die Berechnung der durch digitalisierte Projekte erzielten Umwelteinsparungen, einschließlich der Pflanzung von Bäumen für jedes aktive Abonnement.
Die Integration der ersetzenden Aufbewahrung in den digitalen Baustellenablauf vereinfacht außerdem die Verwaltung baubezogener Steuervergünstigungen: Für die Beantragung von Förderungen zur Senkung des Energieverbrauchs sind häufig präzise, langfristig aufbewahrte Nachweise erforderlich.
Kernpunkte
Gesetzeskonforme ersetzende Aufbewahrung erfordert eine qualifizierte digitale Signatur, einen Zeitstempel, ein strukturiertes Übergabepaket, ein Aufbewahrungsregister und ein formell verabschiedetes Aufbewahrungshandbuch: Ohne diese Elemente hat das digitale Dokument keine eigenständige Beweiskraft.
| Punkt | Details |
|---|---|
| Rechtsgrundlage | Art. 44 CAD und die AgID-Leitlinien definieren die verpflichtenden Anforderungen für alle privaten und öffentlichen Stellen. |
| Steuerliche Dauer | Rechnungen, Geschäftsbücher und Steuerunterlagen müssen mindestens 10 Jahre gesetzeskonform aufbewahrt werden. |
| Verpflichtendes Handbuch | Das Aufbewahrungshandbuch muss formell verabschiedet und bei jeder organisatorischen oder rechtlichen Änderung aktualisiert werden. |
| Inhouse vs. Outsourcing | Vor Vertragsunterzeichnung einen akkreditierten Dienstleister auswählen und Beendigungsplan, Interoperabilität und SLA prüfen. |
| Regelmäßige Audits | Jährlich die Integrität der Pakete, die Gültigkeit der Zertifikate und die Richtigkeit der Metadaten prüfen, um die Konformität zu erhalten. |
Was sagen diejenigen, die täglich mit diesen Prozessen arbeiten?
Die ersetzende Aufbewahrung gehört zu den Themen, bei denen die Kluft zwischen geschriebenem Recht und Unternehmenspraxis noch immer sehr groß ist. Viele Unternehmen, insbesondere in der Baubranche, glauben, sie seien auf der sicheren Seite, weil sie elektronische Rechnungen nutzen oder Dokumente auf einem gemeinsamen Server archivieren. Das stimmt nicht.
Das häufigste Problem ist nicht mangelnder Wille, sondern das Fehlen eines formal benannten Aufbewahrungsverantwortlichen und eines aktuellen Aufbewahrungshandbuchs. Ohne diese beiden Elemente bleibt jedes technische System ohne rechtliche Absicherung.
Ein weiterer wiederkehrender Fehler ist die Auswahl des Anbieters allein nach dem Preis pro Dokument, ohne die Klauseln zum Beendigungsplan zu lesen. Ich habe Unternehmen gesehen, die beim Anbieterwechsel die Rückgabe ihrer eigenen Dokumente verhandeln mussten, als wäre dies eine Gefälligkeit. Das ist kein nebensächliches Vertragsdetail: Hier sollte die Bewertung beginnen.
Für alle, die heute beginnen, ist ein schrittweises Vorgehen am wirksamsten: zunächst Dokumentarten und Volumen erfassen, dann den Verantwortlichen benennen, anschließend das Handbuch erstellen und erst danach das System auswählen. Die ersten beiden Schritte zu überspringen und direkt zur Technologie zu gehen, ist der Hauptgrund dafür, dass Projekte auf halbem Weg scheitern.
Offizielle Ressourcen und zu konsultierende Rechtsgrundlagen
Für die Einführung oder Prüfung der Konformität einer ersetzenden Aufbewahrung sollten diese Dokumente und Portale griffbereit sein:
- Gesetzeskonforme digitale Aufbewahrung: offizielle AgID-Seite als Zugang zu Leitlinien, Festlegungen und rechtlichen Aktualisierungen.
- AgID-Leitlinien zur Erstellung, Verwaltung und Aufbewahrung von IT-Dokumenten: vollständiger Text mit Art. 43 und 44 CAD sowie den technischen Betriebsspezifikationen.
- AgID-Aufbewahrungshandbuch (v6.5): Referenzmodell für die Erstellung des Unternehmenshandbuchs mit Pflichtinhalten und empfohlener Struktur.
- Öffentliche Liste der von AgID akkreditierten Aufbewahrungsdienstleister: zur Prüfung der Akkreditierung eines Anbieters vor Vertragsschluss.
- Handbuch der Dokumentenverwaltung der Agenzia delle Entrate: praktisches Beispiel dafür, wie eine öffentliche Verwaltung ihr Aufbewahrungssystem strukturiert – ein nützlicher Bezugspunkt für Unternehmen.
- Beschluss vom 19. Februar 2004 (Interlex): historische Quelle zu technischen Verfahren für Migration, digitale Signaturen und Zeitstempel, hilfreich zum Verständnis der Ursprünge des heutigen Rechtsrahmens.
Um die Liste der von AgID akkreditierten Aufbewahrungsdienstleister effektiv zu nutzen, sollte man nicht nur den Listeneintrag, sondern auch das Datum der letzten Aktualisierung der Akkreditierung und die vom Dienst abgedeckten Dokumentarten prüfen. Einige Dienstleister sind auf bestimmte Bereiche spezialisiert (öffentliche Verwaltung, Gesundheitswesen, Finanzen): Für die Baubranche sind Anbieter mit nachgewiesener Erfahrung in der Verwaltung technischer Unterlagen und Baustellendokumente vorzuziehen.
Hinweis: Dieser Artikel dient allgemeinen Informationszwecken. Für die Anwendung auf die konkrete Situation Ihres Unternehmens wenden Sie sich an einen Steuerberater, Rechtsberater oder qualifizierten Experten für Dokumentenmanagement.