A conservação substitutiva é o processo que atribui ao documento digital o mesmo valor legal do original em papel, tornando-o oponível a terceiros numa fiscalização tributária, num litígio ou numa inspeção. Não basta guardar um ficheiro na cloud ou num servidor da empresa: são necessários requisitos técnicos precisos, funções formalmente designadas e um sistema certificado.
Os elementos mínimos a conhecer desde já:
- Assinatura digital qualificada (ou assinatura eletrónica qualificada) aposta pelo responsável pela conservação no pacote de entrega.
- Carimbo temporal que certifica uma data e hora certas, tornando o documento retroativamente imutável.
- Pacote de entrega (PdV): conjunto estruturado de documentos e metadados enviado para o sistema de conservação.
- Registo de conservação: registo cronológico de todas as operações efetuadas.
- Manual de Conservação: documento formal obrigatório que descreve funções, procedimentos e arquitetura do sistema.
As principais fontes normativas são o art. 44 do Código da Administração Digital e as Orientações AgID, que definem os requisitos de autenticidade, integridade, fiabilidade, legibilidade e disponibilidade dos documentos informáticos conservados nos termos legais.
Índice
- O que é a conservação substitutiva e que quadro normativo a regula em Itália
- Que vantagens oferece a conservação substitutiva a profissionais e empresas
- Como funciona o processo operacional: da aquisição ao pacote de entrega
- Quando é obrigatória a conservação substitutiva e que documentos devem ser tratados nos termos legais
- Como se aplica a conservação substitutiva às faturas eletrónicas e aos livros contabilísticos
- Conservador acreditado ou solução in-house: como escolher
- Prazos operacionais, período mínimo de conservação e datas-limite a cumprir
- Quanto custa a conservação substitutiva: componentes do preço e modelos
- Quem responde e o que deve conter o Manual de Conservação
- Porque é estratégica a conservação substitutiva para o setor da construção
- Pontos-chave
- O que pensa quem trabalha diariamente com estes processos
- Recursos oficiais e referências normativas a consultar
O que é a conservação substitutiva e que quadro normativo a regula em Itália
A distinção entre arquivo digital e conservação nos termos legais é substancial, e confundi-los é o erro mais comum. Uma empresa que digitaliza as suas faturas e as guarda num NAS ou no Google Drive fez arquivo digital: útil para uso interno, mas sem valor probatório autónomo. A conservação nos termos legais assegura validade jurídica, inalterabilidade e valor probatório ao longo do tempo, porque o processo é certificado e rastreável em todas as fases.
A referência legislativa central é o art. 44 do CAD (Código da Administração Digital, D.Lgs. 82/2005), que estabelece os requisitos para a conservação de documentos informáticos. As Orientações AgID sobre a formação, gestão e conservação de documentos informáticos constituem a sua aplicação técnica, atualizada e vinculativa para todas as entidades públicas e privadas que produzem ou gerem documentos relevantes para efeitos fiscais, administrativos ou legais.
No plano técnico-operacional, o DPCM 3 dezembro 2013 definiu as regras do sistema de conservação, as funções do responsável e as especificações do pacote de entrega. Muitos dos procedimentos operacionais atualmente utilizados derivam diretamente desse decreto, embora as Orientações AgID posteriores tenham integrado e atualizado os seus conteúdos.
O Manual de Conservação é o documento que todas as organizações devem adotar formalmente: descreve a arquitetura do sistema, as funções, as medidas de segurança e os planos de migração. Não é um documento facultativo nem uma formalidade: é o pressuposto para que o sistema de conservação seja considerado conforme em caso de verificação.
Um dado que muitas vezes surpreende: um ficheiro PDF guardado na cloud, mesmo assinado digitalmente, não é automaticamente conservado nos termos legais. Todo o processo, desde a aquisição até à geração do pacote de entrega, deve seguir os procedimentos certificados previstos nas Orientações AgID.
Que vantagens oferece a conservação substitutiva a profissionais e empresas
Os benefícios operacionais vão muito além da conformidade. No que respeita aos custos, eliminar os arquivos físicos significa reduzir espaço, consumíveis, tempos de pesquisa e risco de extravio. Um documento conservado nos termos legais pode ser encontrado em poucos segundos através dos metadados, em comparação com os minutos ou horas de um arquivo em papel.
A segurança documental melhora em três dimensões: integridade (o documento não pode ser alterado depois do carimbo temporal), não repúdio (a assinatura digital associa o documento ao signatário de forma incontestável) e trilho de auditoria (todas as operações são registadas e verificáveis). Isto traduz-se numa redução concreta do risco em caso de litígio ou inspeção tributária.
Para o setor da construção, as vantagens são ainda mais específicas. Cadernos de encargos, planos de segurança, certificados de ensaio e receção, autos de obra: são documentos que devem ser conservados durante anos e que são frequentemente solicitados por donos de obra públicos ou privados em prazos curtos. Gerí-los nos termos legais significa ter sempre disponíveis provas documentais íntegras, sem depender de arquivos físicos dispersos entre o escritório, a obra e o gabinete técnico.
Um conselho: antes de iniciar qualquer projeto de conservação substitutiva, mapeie os tipos de documentos produzidos pela empresa e classifique-os segundo a obrigação normativa, o período de conservação e o volume anual. Esta análise preliminar reduz os custos de implementação e orienta a escolha entre uma solução in-house e um conservador acreditado.
A conservação nos termos legais também está ligada à segurança documental e à resiliência informática, temas cada vez mais relevantes no contexto da diretiva NIS2. Tratá-la como uma simples obrigação fiscal significa perder o valor estratégico que oferece como componente da gestão do risco da informação.
Como funciona o processo operacional: da aquisição ao pacote de entrega
O processo divide-se em fases sequenciais, cada uma com requisitos técnicos precisos.
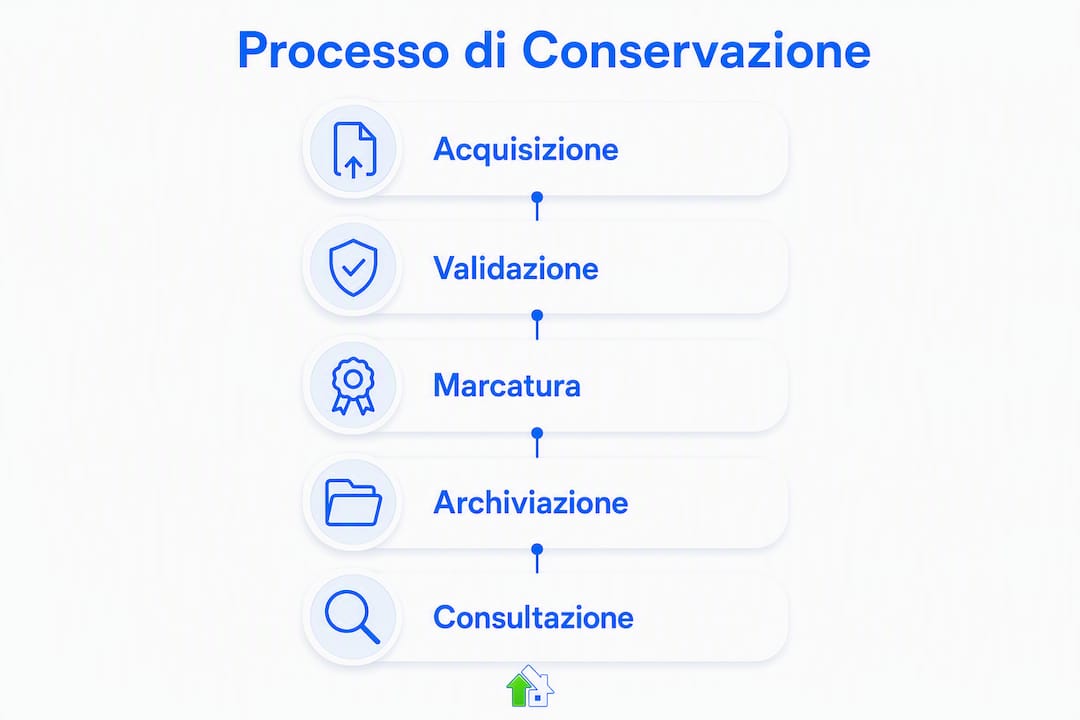
- Aquisição e digitalização: os documentos analógicos são digitalizados num formato adequado (preferencialmente PDF/A para conservação a longo prazo). Os documentos nativos digitais entram diretamente no fluxo, sem conversão.
- Indexação e metadados: a cada documento são associados os metadados obrigatórios (tipo, data, entidade produtora, identificador único). A qualidade dos metadados determina a sua disponibilidade futura.
- Formação do pacote de entrega (PdV): os documentos e os respetivos metadados são agrupados num pacote estruturado segundo as especificações AgID. O PdV é a unidade de transferência para o sistema de conservação.
- Aplicação da assinatura digital: o responsável pela conservação (ou o sistema, se tiver sido delegado) assina digitalmente o PdV com um certificado qualificado. Para documentos analógicos originais únicos, como alguns atos notariais, a cópia digital requer autenticação por funcionário público antes de o original poder ser destruído.
- Marcação temporal: é aposto ao PdV assinado um carimbo temporal certificado, que fixa a data e a hora de forma oponível a terceiros.
- Transferência para o sistema de conservação: o PdV é enviado para o sistema (in-house ou junto de um conservador acreditado) e registado no registo de conservação.
- Geração do relatório de entrega: o sistema produz uma declaração que certifica a receção do PdV.
| Fase | Artefacto produzido | Requisito técnico |
|---|---|---|
| Aquisição | Ficheiro digital (PDF/A, XML, etc.) | Formato adequado à conservação a longo prazo |
| Indexação | Metadados estruturados | Conformidade com as especificações AgID |
| Formação do PdV | Pacote de entrega | Estrutura SIP (Submission Information Package) |
| Assinatura digital | PdV assinado | Certificado qualificado do responsável |
| Carimbo temporal | PdV com timestamp | TSA acreditada |
| Registo | Registo de conservação | Rastreabilidade cronológica completa |
Estão envolvidas três funções: o produtor (quem gera os documentos), o responsável pela conservação (figura interna formalmente nomeada, garante da conformidade do processo) e, quando se recorre ao outsourcing, o responsável pelo serviço de conservação do fornecedor acreditado. Os pormenores técnicos sobre os requisitos dos HSM para a custódia dos certificados e sobre o registo das atividades estão descritos nos manuais operacionais dos serviços de conservação acreditados.
Quando é obrigatória a conservação substitutiva e que documentos devem ser tratados nos termos legais
Nem todos os documentos digitais requerem conservação nos termos legais. A distinção depende do valor legal, fiscal ou probatório do documento e das obrigações normativas específicas de cada categoria.
Documentos para os quais a conservação nos termos legais é obrigatória ou fortemente recomendada:
- Faturas eletrónicas: obrigação de conservação nos termos legais no prazo de três meses após o termo do prazo de apresentação da declaração de rendimentos relativa ao ano de referência.
- Livros e registos contabilísticos (livro diário, livro de inventários, registos IVA): sujeitos a conservação nos termos legais para garantir a validade fiscal.
- Documentos fiscais (declarações, F24, recibos telemáticos): a legislação prevê um período mínimo de conservação para os documentos fiscais.
- Contratos relevantes com valor probatório em caso de litígio.
- Documentação administrativa de entidades públicas e sujeitos equiparados: obrigação decorrente do CAD.
- Documentos de obra com relevância legal: planos de segurança (PSC, POS), certificados de ensaio e receção, autos de entrega dos trabalhos.
Documentos que não requerem necessariamente conservação nos termos legais: comunicações internas, rascunhos e documentos de uso exclusivamente operacional sem valor probatório externo.
O período de conservação varia consoante a categoria. Para os documentos fiscais, o prazo normal é de 10 anos a contar da data do último documento registado no período de tributação. Para os documentos relativos a imóveis e contratos públicos, os prazos podem ser mais longos, associados à duração da obra ou do contrato. Verifique sempre as disposições específicas aplicáveis a cada categoria junto do seu consultor fiscal ou jurídico.
Como se aplica a conservação substitutiva às faturas eletrónicas e aos livros contabilísticos
A fatura eletrónica em formato XML transmitida através do Sistema de Intercâmbio (SDI) da Agenzia delle Entrate já é um documento informático com data certa. Isto não significa que seja automaticamente conservada nos termos legais: o ficheiro XML deve ser incluído num PdV, assinado e marcado temporalmente de acordo com o processo acima descrito.
O fluxo operacional das faturas eletrónicas:
- Receção ou produção da fatura através do SDI.
- Registo contabilístico no sistema ERP ou de contabilidade.
- Inclusão da fatura (ficheiro XML e eventuais anexos) no pacote de entrega.
- Aplicação da assinatura digital e do carimbo temporal ao PdV.
- Entrega no sistema de conservação dentro dos prazos previstos.
- Geração do relatório de entrega e atualização do registo de conservação.
Para os livros contabilísticos, o processo prevê a geração periódica de uma imagem do livro (normalmente em PDF/A), a assinatura digital do responsável pela conservação e a marcação temporal. A periodicidade das migrações deve ser definida no Manual de Conservação: para os livros obrigatórios para efeitos fiscais, a prática consolidada prevê migrações pelo menos anuais, por ocasião do encerramento do exercício.
Um aspeto frequentemente ignorado: a integração entre o sistema de conservação e o software de contabilidade. Se os dois sistemas não comunicarem de forma nativa, o risco de erros na entrega (documentos em falta, metadados incorretos, duplicados) aumenta significativamente. As soluções SaaS integradas que gerem o fluxo desde a produção do documento até à conservação reduzem este risco e aceleram o acesso durante uma auditoria.
Conservador acreditado ou solução in-house: como escolher
A escolha entre a gestão interna e o outsourcing para um conservador acreditado depende de variáveis concretas: volume documental, competências informáticas internas, orçamento e requisitos de continuidade operacional.
- Verificar as competências internas — o responsável pela conservação deve ser formalmente nomeado e conhecer as Orientações AgID. Se esta figura não existir ou não tiver formação, o outsourcing é a opção mais segura.
Para verificar os conservadores acreditados em Itália, a AgID publica e atualiza a lista pública de conservadores acreditados, que pode ser consultada livremente online.
Prazos operacionais, período mínimo de conservação e datas-limite a cumprir
| Categoria documental | Período mínimo | Prazo para entrega no sistema |
|---|---|---|
| Faturas eletrónicas (emitidas e recebidas) | 10 anos | No prazo de 3 meses após o termo do prazo da declaração de rendimentos do ano de referência |
| Livros e registos contabilísticos | 10 anos | No prazo de 3 meses após o termo do prazo da declaração de rendimentos |
| Documentos fiscais (F24, declarações) | 10 anos | Simultaneamente à produção ou receção |
| Contratos relevantes | Duração do contrato + 10 anos | No momento da assinatura ou receção |
| Documentos de obra com relevância legal | Duração da obra + prazos contratuais | No encerramento da fase ou da obra |
Cumprir os prazos de entrega é tão importante como o período de conservação. Um documento produzido mas ainda não entregue no sistema não está conservado nos termos legais: em caso de fiscalização tributária ou inspeção, a empresa não pode apresentar o documento com as garantias legais.
Para evitar o risco de backdating ou entregas tardias, convém definir no Manual de Conservação uma política de entrega periódica com prazos calendarizados (mensais ou trimestrais para as faturas, anuais para os livros contabilísticos) e um controlo automático que assinale os documentos pendentes de entrega para além de um limiar temporal definido.
Quanto custa a conservação substitutiva: componentes do preço e modelos
Os custos distribuem-se por várias rubricas, e conhecê-las permite construir um business case realista antes de escolher o fornecedor.
- Implementação e configuração: custos únicos para a integração com os sistemas existentes, a configuração dos metadados e a formação do responsável pela conservação.
- Assinatura digital e carimbos temporais: custo por unidade ou incluído num pacote anual; os carimbos temporais têm um custo unitário que varia consoante o volume.
- Armazenamento: calculado em GB ou TB por ano; aumenta com o volume documental e o período de conservação.
- Gestão de metadados e indexação: incluída em alguns serviços e cobrada consoante o consumo noutros.
- Migrações e transferências: custos de operações de migração periódica ou de migração para novos formatos.
- SLA e suporte: os níveis de serviço garantidos (disponibilidade, tempos de resposta e assistência técnica) têm impacto no preço.
- Plano de cessação: alguns fornecedores cobram separadamente a devolução dos dados no final do contrato.
Os modelos de preços mais comuns são três: pay-per-document (adequado para volumes baixos ou irregulares), subscrição anual por escalão de volume (o mais comum para PME com fluxos documentais estáveis) e preços modulares com armazenamento por consumo (preferido por grandes organizações com volumes variáveis). Para as empresas de construção com obras sazonais, o modelo de volume fixo anual tende a ser menos eficiente do que um modelo modular.
Quem responde e o que deve conter o Manual de Conservação
As funções são definidas pelas Orientações AgID e não são permutáveis:
- Produtor: a entidade ou pessoa que forma os documentos e os transfere para o sistema de conservação. Nas empresas privadas, coincide frequentemente com a administração interna.
- Responsável pela conservação: figura interna formalmente nomeada pela organização, garante da conformidade do processo. Responde pela correta aplicação dos procedimentos e pela atualização do Manual de Conservação.
- Responsável pelo serviço de conservação: figura do fornecedor acreditado, presente apenas em caso de outsourcing. Gere a infraestrutura técnica e responde pelos SLA contratuais.
O Manual de Conservação deve ser adotado através de um ato formal (deliberação, determinação ou ato equivalente) e conter, pelo menos:
- Descrição da organização e das funções (com nomes e responsabilidades).
- Arquitetura do sistema de conservação (hardware, software e infraestrutura de rede).
- Tipos de documentos tratados e respetivos metadados.
- Procedimentos operacionais para aquisição, entrega, acesso e pesquisa.
- Medidas de segurança adotadas (controlo de acessos, cifragem e cópias de segurança).
- Plano de migração para novos formatos ou sistemas.
- Plano de cessação do serviço e modalidades de migração dos dados.
Para manter a conformidade ao longo do tempo, a empresa deve planear auditorias internas periódicas: pelo menos uma verificação anual que controle a integridade dos pacotes de entrega, a validade dos certificados de assinatura, a correção dos metadados e a atualização do Manual face a eventuais alterações normativas ou organizacionais.
Porque é estratégica a conservação substitutiva para o setor da construção
No setor da construção, a produção documental é intensa e distribuída: planos de segurança (PSC, POS), cadernos de encargos, autos de entrega, certificados de ensaio e receção, guias de transporte e contratos de subempreitada. Cada obra gera dezenas de documentos com relevância legal, fiscal ou contratual. Gerir estes documentos em papel ou em arquivos digitais não estruturados expõe a empresa a riscos concretos: documentos indisponíveis no momento da receção, impossibilidade de demonstrar a conformidade normativa e dificuldades nas verificações das entidades adjudicantes.
A gestão documental de obra integrada com um sistema de conservação nos termos legais resolve estes problemas pela raiz. Os documentos estão disponíveis em tempo real, com garantia de integridade, e podem ser apresentados a donos de obra, inspetores ou autoridades judiciais sem necessidade de procurar nos arquivos físicos.
Do ponto de vista da sustentabilidade, eliminar o arquivo em papel reduz o consumo de papel, o espaço físico e os recursos energéticos associados à manutenção dos arquivos. Para as empresas que participam em contratos públicos com critérios ambientais mínimos (CAM) ou que procuram certificações ambientais, a digitalização documental representa um elemento mensurável do perfil de sustentabilidade. A Edil-up apoia este percurso com ferramentas para a gestão digital de obras e o cálculo da poupança ambiental gerada pelos projetos digitalizados, incluindo a plantação de árvores por cada subscrição ativa.
Integrar a conservação substitutiva no fluxo digital da obra também simplifica a gestão dos incentivos fiscais relacionados com a construção: a documentação necessária para aceder aos incentivos à redução do consumo energético exige frequentemente provas documentais precisas e conservadas ao longo do tempo.
Pontos-chave
A conservação substitutiva nos termos legais exige assinatura digital qualificada, carimbo temporal, pacote de entrega estruturado, registo de conservação e Manual de Conservação adotado formalmente: sem estes elementos, o documento digital não tem valor probatório autónomo.
| Ponto | Detalhes |
|---|---|
| Base normativa | O art. 44 do CAD e as Orientações AgID definem os requisitos obrigatórios para todas as entidades privadas e públicas. |
| Período fiscal | As faturas, os livros contabilísticos e os documentos fiscais devem ser conservados nos termos legais durante pelo menos 10 anos. |
| Manual obrigatório | O Manual de Conservação deve ser adotado formalmente e atualizado a cada alteração organizacional ou normativa. |
| In-house vs outsourcing | Escolha o conservador acreditado verificando os planos de cessação, a interoperabilidade e os SLA antes de assinar o contrato. |
| Auditorias periódicas | Verifique anualmente a integridade dos pacotes, a validade dos certificados e a correção dos metadados para manter a conformidade. |
O que pensa quem trabalha diariamente com estes processos
A conservação substitutiva é um daqueles temas em que a distância entre a norma escrita e a prática empresarial continua a ser muito grande. Muitas empresas, sobretudo no setor da construção, acreditam estar em conformidade porque utilizam a faturação eletrónica ou arquivam os documentos num servidor partilhado. Não estão.
O problema mais frequente não é a falta de vontade: é a falta de um responsável pela conservação formalmente nomeado e de um Manual de Conservação atualizado. Sem estes dois elementos, qualquer sistema técnico adotado permanece sem cobertura normativa.
Outro erro recorrente é escolher o fornecedor apenas pelo preço por documento, sem ler as cláusulas relativas ao plano de cessação. Já vi empresas que, no momento de mudar de fornecedor, tiveram de negociar a devolução dos seus próprios documentos como se fosse um favor. Não é um pormenor contratual secundário: é o ponto de partida da avaliação.
Para quem começa hoje, o percurso mais eficaz é gradual: primeiro mapear os tipos de documentos e os volumes, depois nomear o responsável, em seguida redigir o Manual e, por fim, escolher o sistema. Saltar os dois primeiros passos para chegar diretamente à tecnologia é a principal causa de os projetos ficarem bloqueados a meio.
Recursos oficiais e referências normativas a consultar
Para implementar ou verificar a conformidade da conservação substitutiva, estes são os documentos e portais a ter à mão:
- Conservação digital nos termos legais: página oficial da AgID, ponto de acesso às Orientações, determinações e atualizações normativas.
- Orientações AgID sobre a formação, gestão e conservação de documentos informáticos: texto completo com os arts. 43 e 44 do CAD e as especificações técnicas operacionais.
- Manual de Conservação AgID (v6.5): modelo de referência para redigir o Manual da empresa, com conteúdos obrigatórios e estrutura recomendada.
- Lista pública de conservadores acreditados pela AgID: para verificar a acreditação de um fornecedor antes de celebrar o contrato.
- Manual de gestão documental da Agenzia delle Entrate: exemplo prático de como uma administração pública estrutura o seu sistema de conservação, útil como referência para as empresas.
- Deliberação de 19 de fevereiro de 2004 (Interlex): fonte histórica sobre os procedimentos técnicos de migração, assinatura digital e carimbos temporais, útil para compreender as origens do atual quadro normativo.
Para utilizar eficazmente a lista de conservadores acreditados pela AgID: verifique não só a presença na lista, mas também a data da última atualização da acreditação e os tipos de documentos abrangidos pelo serviço. Alguns conservadores são especializados por setor (Administração Pública, saúde, finanças): na construção, privilegie os que tenham experiência documentada na gestão de documentos técnicos e de obra.
Nota: este artigo tem fins informativos gerais. Para a aplicação específica à sua realidade empresarial, consulte um consultor fiscal, jurídico ou especialista qualificado em gestão documental.