La conservation substitutive est le processus qui confère au document numérique la même valeur juridique que l’original papier, le rendant opposable aux tiers lors d’un contrôle fiscal, d’un contentieux ou d’une inspection. Il ne suffit pas d’enregistrer un fichier dans le cloud ou sur un serveur d’entreprise : des exigences techniques précises, des rôles officiellement désignés et un système certifié sont nécessaires.
Les éléments minimaux à connaître immédiatement :
- Signature numérique qualifiée (ou signature électronique qualifiée) apposée par le responsable de la conservation sur le paquet de versement.
- Horodatage certifiant une date et une heure certaines, rendant le document rétroactivement inaltérable.
- Paquet de versement (PdV) : ensemble structuré de documents et de métadonnées transmis au système de conservation.
- Registre de conservation : trace chronologique de toutes les opérations effectuées.
- Manuel de conservation : document formel obligatoire décrivant les rôles, les procédures et l’architecture du système.
Les principales sources réglementaires sont l’art. 44 du Code de l’administration numérique et les lignes directrices de l’AgID, qui fixent les exigences d’authenticité, d’intégrité, de fiabilité, de lisibilité et d’accessibilité des documents informatiques conservés conformément aux règles.
Sommaire
- Qu’est-ce que la conservation substitutive et quel cadre réglementaire l’encadre en Italie ?
- Quels avantages la conservation substitutive apporte-t-elle aux professionnels et aux entreprises ?
- Comment fonctionne le processus opérationnel : de l’acquisition au paquet de versement
- Quand la conservation substitutive est-elle obligatoire et quels documents doivent être traités conformément aux règles ?
- Comment appliquer la conservation substitutive aux factures électroniques et aux livres comptables
- Prestataire de conservation accrédité ou solution internalisée : comment choisir
- Délais opérationnels, durée minimale de conservation et échéances à respecter
- Quel est le coût de la conservation substitutive : composantes du prix et modèles
- Qui est responsable et que doit contenir le Manuel de conservation ?
- Pourquoi la conservation substitutive est stratégique pour le secteur de la construction
- Points clés
- Ce qu’en pensent ceux qui travaillent chaque jour avec ces processus
- Ressources officielles et références réglementaires à consulter
Qu’est-ce que la conservation substitutive et quel cadre réglementaire l’encadre en Italie ?
La distinction entre archivage numérique et conservation conforme aux règles est fondamentale, et les confondre constitue l’erreur la plus courante. Une entreprise qui numérise ses factures et les enregistre sur un NAS ou Google Drive a effectué un archivage numérique : utile pour un usage interne, mais dépourvu de valeur probante autonome. La conservation conforme aux règles garantit en revanche la validité juridique, l’inaltérabilité et la valeur probante dans le temps, car le processus est certifié et traçable à chaque étape.
La référence législative centrale est l’art. 44 du CAD (Code de l’administration numérique, D.Lgs. 82/2005), qui établit les exigences applicables à la conservation des documents informatiques. Les lignes directrices de l’AgID sur la formation, la gestion et la conservation des documents informatiques en constituent la mise en œuvre technique, actualisée et contraignante pour tous les organismes publics et privés qui produisent ou gèrent des documents pertinents à des fins fiscales, administratives ou juridiques.
Sur le plan technique et opérationnel, le DPCM 3 décembre 2013 a défini les règles du système de conservation, les rôles du responsable et les spécifications du paquet de versement. De nombreuses procédures opérationnelles utilisées aujourd’hui découlent directement de ce décret, même si les lignes directrices ultérieures de l’AgID en ont complété et actualisé le contenu.
Le Manuel de conservation est le document que chaque organisation doit adopter officiellement : il décrit l’architecture du système, les rôles, les mesures de sécurité et les plans de migration. Ce n’est ni un document facultatif ni une simple formalité : il constitue la condition préalable pour qu’un système de conservation soit considéré comme conforme en cas de contrôle.
Un point qui surprend souvent : un fichier PDF enregistré dans le cloud, même signé numériquement, n’est pas automatiquement conservé conformément aux règles. L’ensemble du processus, de l’acquisition à la génération du paquet de versement, doit suivre les procédures certifiées prévues par les lignes directrices de l’AgID.
Quels avantages la conservation substitutive apporte-t-elle aux professionnels et aux entreprises ?
Les bénéfices opérationnels vont bien au-delà de la conformité. En matière de coûts, la suppression des archives physiques permet de réduire les espaces, les consommables, le temps de recherche et le risque de perte. Un document conservé conformément aux règles est accessible en quelques secondes grâce aux métadonnées, contre plusieurs minutes ou heures dans une archive papier.
La sécurité documentaire s’améliore selon trois dimensions : intégrité (le document ne peut plus être modifié après l’horodatage), non-répudiation (la signature numérique lie le document au signataire de manière incontestable) et piste d’audit (chaque opération est enregistrée et vérifiable). Cela entraîne une réduction concrète du risque en cas de contentieux ou de contrôle fiscal.
Pour le secteur de la construction, les avantages sont encore plus spécifiques. Cahiers des charges, plans de sécurité, certificats de réception, procès-verbaux de chantier : ce sont des documents qui doivent être conservés pendant des années et qui sont souvent demandés rapidement par des maîtres d’ouvrage publics ou privés. Les gérer conformément aux règles permet de disposer en permanence de preuves documentaires intègres, sans dépendre d’archives physiques dispersées entre le bureau, le chantier et le cabinet technique.
Conseil : avant de lancer tout projet de conservation substitutive, cartographiez les types de documents produits par l’entreprise et classez-les selon l’obligation réglementaire, la durée de conservation et le volume annuel. Cette analyse préalable réduit les coûts de mise en place et oriente le choix entre une solution internalisée et un prestataire de conservation accrédité.
La conservation conforme aux règles est également liée à la sécurité documentaire et à la résilience informatique, des sujets de plus en plus importants dans le contexte de la directive NIS2. La considérer comme une simple obligation fiscale revient à négliger sa valeur stratégique en tant que composante de la gestion du risque informationnel.
Comment fonctionne le processus opérationnel : de l’acquisition au paquet de versement
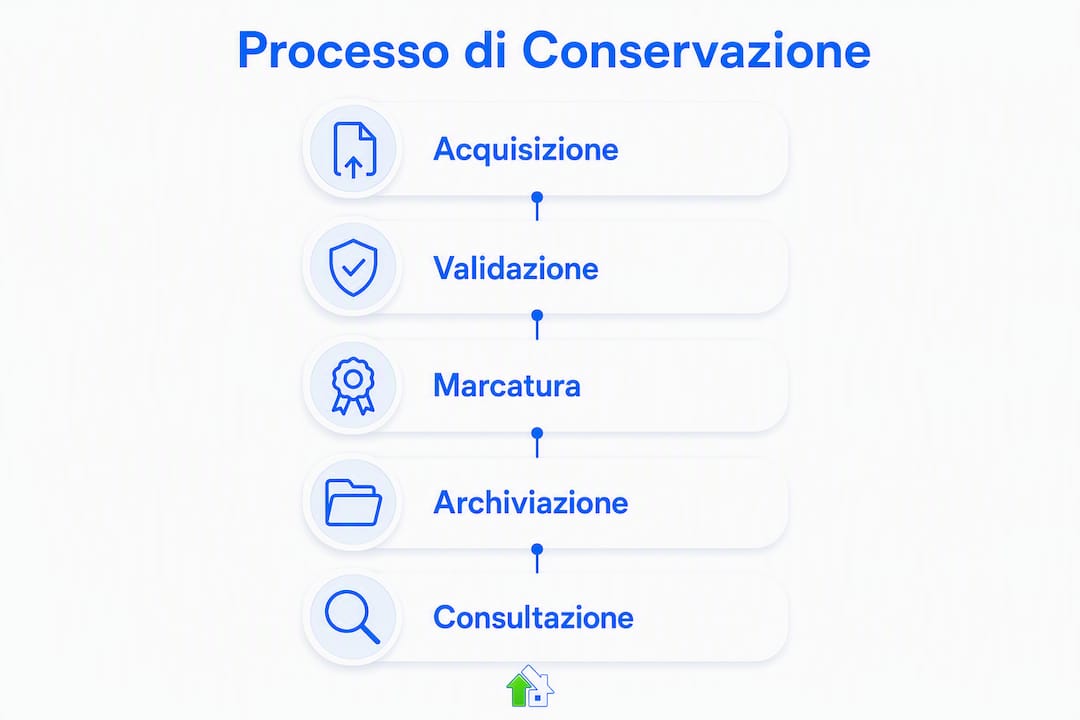
Le processus se déroule en plusieurs étapes successives, chacune répondant à des exigences techniques précises.
- Acquisition et numérisation : les documents analogiques sont numérisés dans un format adapté (de préférence PDF/A pour la conservation à long terme). Les documents nativement numériques intègrent directement le flux, sans conversion.
- Indexation et métadonnées : les métadonnées obligatoires (type, date, producteur, identifiant unique) sont associées à chaque document. La qualité des métadonnées détermine la facilité de recherche future.
- Formation du paquet de versement (PdV) : les documents et leurs métadonnées sont regroupés dans un paquet structuré selon les spécifications de l’AgID. Le PdV constitue l’unité de transfert vers le système de conservation.
- Apposition de la signature numérique : le responsable de la conservation (ou le système, en cas de délégation) signe numériquement le PdV au moyen d’un certificat qualifié. Pour les documents analogiques originaux uniques, tels que certains actes notariés, la copie numérique doit être authentifiée par un officier public avant la destruction de l’original.
- Horodatage : un horodatage certifié est apposé sur le PdV signé, fixant la date et l’heure de manière opposable aux tiers.
- Transfert vers le système de conservation : le PdV est envoyé au système (internalisé ou hébergé chez un prestataire accrédité) et enregistré dans le registre de conservation.
- Génération du rapport de versement : le système produit une attestation certifiant la prise en charge effective du PdV.
| Étape | Élément produit | Exigence technique |
|---|---|---|
| Acquisition | Fichier numérique (PDF/A, XML, etc.) | Format adapté à la conservation à long terme |
| Indexation | Métadonnées structurées | Conformité aux spécifications de l’AgID |
| Formation du PdV | Paquet de versement | Structure SIP (Submission Information Package) |
| Signature numérique | PdV signé | Certificat qualifié du responsable |
| Horodatage | PdV avec horodatage | TSA accréditée |
| Enregistrement | Registre de conservation | Traçabilité chronologique complète |
Trois rôles sont concernés : le producteur (celui qui génère les documents), le responsable de la conservation (fonction interne officiellement désignée, garante de la conformité du processus) et, en cas d’externalisation, le responsable du service de conservation du prestataire accrédité. Les détails techniques relatifs aux exigences concernant les HSM pour la conservation des certificats et à l’enregistrement des activités sont décrits dans les manuels opérationnels des services de conservation accrédités.
Quand la conservation substitutive est-elle obligatoire et quels documents doivent être traités conformément aux règles ?
Tous les documents numériques ne nécessitent pas une conservation conforme aux règles. La distinction dépend de la valeur juridique, fiscale ou probante du document et des obligations réglementaires spécifiques applicables à la catégorie concernée.
Documents pour lesquels la conservation conforme aux règles est obligatoire ou fortement recommandée :
- Factures électroniques : obligation de conservation conforme dans les trois mois suivant l’échéance de dépôt de la déclaration de revenus relative à l’année concernée.
- Livres et registres comptables (livre-journal, livre d’inventaire, registres de TVA) : soumis à une conservation conforme afin de garantir leur validité fiscale.
- Documents fiscaux (déclarations, formulaires F24, reçus électroniques) : durée minimale de conservation prévue par la réglementation pour les documents fiscaux.
- Contrats importants ayant une valeur probante en cas de contentieux.
- Documents administratifs des organismes publics et entités assimilées : obligation découlant du CAD.
- Documents de chantier à portée juridique : plans de sécurité (PSC, POS), certificats de réception et procès-verbaux de remise des travaux.
Les documents qui ne nécessitent pas forcément une conservation conforme comprennent les communications internes, les brouillons et les documents exclusivement opérationnels dépourvus de valeur probante externe.
La durée de conservation varie selon la catégorie. Pour les documents fiscaux, la durée ordinaire est de 10 ans à compter de la date du dernier document enregistré au cours de la période fiscale. Pour les documents relatifs aux immeubles et aux marchés publics, les délais peuvent être plus longs, en fonction de la durée de l’ouvrage ou du contrat. Vérifiez toujours les dispositions spécifiques à chaque catégorie auprès de votre conseiller fiscal ou juridique.
Comment appliquer la conservation substitutive aux factures électroniques et aux livres comptables
La facture électronique au format XML transitant par le Sistema di Interscambio (SDI) de l’Agenzia delle Entrate est déjà un document informatique doté d’une date certaine. Cela ne signifie pas qu’elle est automatiquement conservée conformément aux règles : le fichier XML doit être inclus dans un PdV, signé et horodaté selon le processus décrit ci-dessus.
Le flux opérationnel des factures électroniques :
- Réception ou émission de la facture via le SDI.
- Enregistrement comptable dans l’ERP ou le logiciel de comptabilité.
- Inclusion de la facture (fichier XML et éventuelles pièces jointes) dans le paquet de versement.
- Apposition d’une signature numérique et d’un horodatage sur le PdV.
- Versement dans le système de conservation dans les délais prévus.
- Génération du rapport de versement et mise à jour du registre de conservation.
Pour les livres comptables, le processus prévoit la génération périodique d’une image du livre (généralement au format PDF/A), la signature numérique du responsable de la conservation et l’horodatage. La périodicité des versements doit être définie dans le Manuel de conservation : pour les livres obligatoires à des fins fiscales, la pratique établie prévoit des versements au moins annuels, à la clôture de l’exercice.
Un aspect souvent négligé est l’intégration entre le système de conservation et le logiciel de comptabilité. Si les deux systèmes ne communiquent pas nativement, le risque d’erreurs de versement (documents manquants, métadonnées erronées, doublons) augmente sensiblement. Les solutions SaaS intégrées qui gèrent le flux de la production du document à sa conservation réduisent ce risque et accélèrent l’accès lors d’un audit.
Prestataire de conservation accrédité ou solution internalisée : comment choisir
Le choix entre une gestion interne et l’externalisation auprès d’un prestataire de conservation accrédité dépend de variables concrètes : volume documentaire, compétences informatiques internes, budget et exigences de continuité d’activité.
- Vérifier les compétences internes — le responsable de la conservation doit être officiellement désigné et connaître les lignes directrices de l’AgID. Si cette fonction n’existe pas ou si la personne n’est pas formée, l’externalisation constitue le choix le plus sûr.
Pour vérifier les prestataires de conservation accrédités en Italie, l’AgID publie et met à jour la liste publique des prestataires de conservation accrédités, librement consultable en ligne.
Délais opérationnels, durée minimale de conservation et échéances à respecter
| Catégorie documentaire | Durée minimale | Délai de versement dans le système |
|---|---|---|
| Factures électroniques (émises et reçues) | 10 ans | Dans les 3 mois suivant l’échéance de la déclaration de revenus de l’année concernée |
| Livres et registres comptables | 10 ans | Dans les 3 mois suivant l’échéance de la déclaration de revenus |
| Documents fiscaux (formulaires F24, déclarations) | 10 ans | Au moment de la production ou de la réception |
| Contrats importants | Durée du contrat + 10 ans | À la signature ou à la réception |
| Documents de chantier à portée juridique | Durée de l’ouvrage + délais contractuels | À la clôture de la phase ou du chantier |
Respecter les délais de versement est tout aussi important que la durée de conservation. Un document produit mais pas encore versé dans le système n’est pas conservé conformément aux règles : en cas de contrôle fiscal ou d’inspection, l’entreprise ne peut pas présenter le document avec les garanties prévues par la loi.
Pour éviter le risque d’antidatage ou de versements tardifs, il est conseillé de définir dans le Manuel de conservation une politique de versement périodique avec des échéances inscrites au calendrier (mensuelles ou trimestrielles pour les factures, annuelles pour les livres comptables) et un contrôle automatique signalant les documents en attente de versement au-delà d’un seuil défini.
Quel est le coût de la conservation substitutive : composantes du prix et modèles
Les coûts se répartissent en plusieurs postes, et les connaître permet d’élaborer une analyse de rentabilité réaliste avant de choisir le fournisseur.
- Mise en place et configuration : coûts ponctuels d’intégration aux systèmes existants, de configuration des métadonnées et de formation du responsable de la conservation.
- Signatures numériques et horodatages : coût à l’unité ou sous forme de forfait annuel ; le prix unitaire des horodatages varie selon le volume.
- Stockage : calculé en Go ou To par an ; il augmente avec le volume documentaire et la durée de conservation.
- Gestion des métadonnées et indexation : incluse dans certains services, facturée à la consommation dans d’autres.
- Transferts et migration : coûts des opérations de transfert périodiques ou de migration vers de nouveaux formats.
- SLA et assistance : les niveaux de service garantis (disponibilité, délais de réponse, assistance technique) influent sur le prix.
- Plan de cessation : certains fournisseurs facturent séparément la restitution des données à la fin du contrat.
Les trois modèles tarifaires les plus courants sont le paiement par document (adapté aux faibles volumes ou aux flux irréguliers), l’abonnement annuel par tranche de volume (le plus courant pour les PME aux flux documentaires stables) et la tarification modulaire avec stockage à la consommation (privilégiée par les grandes organisations aux volumes variables). Pour les entreprises de construction dont les chantiers sont saisonniers, un modèle annuel à volume fixe est généralement moins efficace qu’un modèle modulaire.
Qui est responsable et que doit contenir le Manuel de conservation ?
Les rôles sont définis par les lignes directrices de l’AgID et ne sont pas interchangeables :
- Producteur : l’organisme ou la personne qui forme les documents et les transfère au système de conservation. Dans les entreprises privées, il s’agit souvent de l’administration interne.
- Responsable de la conservation : fonction interne officiellement désignée par l’organisation, garante de la conformité du processus. Elle est responsable de la bonne application des procédures et de la mise à jour du Manuel de conservation.
- Responsable du service de conservation : fonction du prestataire accrédité, présente uniquement en cas d’externalisation. Elle gère l’infrastructure technique et répond du respect des SLA contractuels.
Le Manuel de conservation doit être adopté par un acte formel (délibération, décision ou acte équivalent) et contenir au minimum :
- Description de l’organisation et des rôles (avec les noms et responsabilités).
- Architecture du système de conservation (matériel, logiciels, infrastructure réseau).
- Types de documents traités et métadonnées correspondantes.
- Procédures opérationnelles d’acquisition, de versement, d’accès et de recherche.
- Mesures de sécurité adoptées (contrôle des accès, chiffrement, sauvegarde).
- Plan de migration vers de nouveaux formats ou systèmes.
- Plan de cessation du service et modalités de migration des données.
Pour maintenir la conformité dans le temps, l’entreprise doit planifier des audits internes périodiques : au moins une vérification annuelle portant sur l’intégrité des paquets de versement, la validité des certificats de signature, l’exactitude des métadonnées et la mise à jour du Manuel au regard des éventuelles évolutions réglementaires ou organisationnelles.
Pourquoi la conservation substitutive est stratégique pour le secteur de la construction
Dans le secteur de la construction, la production documentaire est intense et répartie : plans de sécurité (PSC, POS), cahiers des charges, procès-verbaux de remise des travaux, certificats de réception, bons de transport et contrats de sous-traitance. Chaque chantier génère des dizaines de documents à portée juridique, fiscale ou contractuelle. Les gérer sur papier ou dans des archives numériques non structurées expose l’entreprise à des risques concrets : documents introuvables lors de la réception, impossibilité de démontrer la conformité réglementaire et difficultés lors des contrôles des organismes adjudicateurs.
La gestion documentaire de chantier intégrée à un système de conservation conforme aux règles résout ces problèmes à la source. Les documents sont accessibles en temps réel, avec une garantie d’intégrité, et peuvent être présentés aux maîtres d’ouvrage, inspecteurs ou autorités judiciaires sans recherches dans les archives physiques.
Sur le plan de la durabilité, la suppression de l’archivage papier réduit la consommation de papier, l’espace physique et les ressources énergétiques liées au maintien des archives. Pour les entreprises qui participent à des marchés publics intégrant des critères environnementaux minimaux (CAM) ou qui visent des certifications environnementales, la numérisation documentaire constitue un élément mesurable du profil de durabilité. Edil-up accompagne cette démarche avec des outils de gestion numérique des chantiers et de calcul des économies environnementales générées par les projets numérisés, notamment la plantation d’arbres pour chaque abonnement actif.
Intégrer la conservation substitutive au flux numérique du chantier permet également de simplifier la gestion des aides fiscales liées à la construction : les documents nécessaires pour accéder aux aides à la réduction de la consommation énergétique exigent souvent des justificatifs précis conservés dans le temps.
Points clés
La conservation substitutive conforme aux règles exige une signature numérique qualifiée, un horodatage, un paquet de versement structuré, un registre de conservation et un Manuel de conservation officiellement adopté : sans ces éléments, le document numérique n’a pas de valeur probante autonome.
| Point | Détails |
|---|---|
| Base réglementaire | L’art. 44 du CAD et les lignes directrices de l’AgID définissent les exigences obligatoires pour toutes les entités privées et publiques. |
| Durée fiscale | Les factures, livres comptables et documents fiscaux doivent être conservés conformément aux règles pendant au moins 10 ans. |
| Manuel obligatoire | Le Manuel de conservation doit être officiellement adopté et mis à jour à chaque évolution organisationnelle ou réglementaire. |
| Internalisation ou externalisation | Choisissez le prestataire accrédité après avoir vérifié les plans de cessation, l’interopérabilité et les SLA avant de signer le contrat. |
| Audits périodiques | Vérifiez chaque année l’intégrité des paquets, la validité des certificats et l’exactitude des métadonnées afin de maintenir la conformité. |
Ce qu’en pensent ceux qui travaillent chaque jour avec ces processus
La conservation substitutive est l’un de ces sujets où l’écart entre la norme écrite et la pratique des entreprises reste très important. De nombreuses entreprises, notamment dans le secteur de la construction, pensent être en conformité parce qu’elles utilisent la facturation électronique ou archivent leurs documents sur un serveur partagé. Ce n’est pas le cas.
Le problème le plus fréquent n’est pas le manque de volonté, mais l’absence d’un responsable de la conservation officiellement désigné et d’un Manuel de conservation à jour. Sans ces deux éléments, tout système technique adopté reste dépourvu de couverture réglementaire.
Une deuxième erreur récurrente consiste à choisir le fournisseur uniquement en fonction du prix par document, sans lire les clauses relatives au plan de cessation. J’ai vu des entreprises qui, au moment de changer de fournisseur, ont dû négocier la restitution de leurs propres documents comme s’il s’agissait d’une faveur. Ce n’est pas un détail contractuel secondaire : c’est le point de départ de l’évaluation.
Pour commencer aujourd’hui, la démarche la plus efficace est progressive : cartographier d’abord les types et volumes de documents, désigner ensuite le responsable, rédiger le Manuel, puis choisir le système. Sauter les deux premières étapes pour passer directement à la technologie est la principale cause des projets qui s’arrêtent à mi-parcours.
Ressources officielles et références réglementaires à consulter
Pour mettre en œuvre ou vérifier la conformité de la conservation substitutive, gardez ces documents et portails à portée de main :
- Conservation numérique conforme aux règles : page officielle de l’AgID, point d’accès aux lignes directrices, décisions et mises à jour réglementaires.
- Lignes directrices de l’AgID sur la formation, la gestion et la conservation des documents informatiques : texte complet comprenant les art. 43 et 44 du CAD ainsi que les spécifications techniques opérationnelles.
- Manuel de conservation de l’AgID (v6.5) : modèle de référence pour rédiger le Manuel de l’entreprise, avec les contenus obligatoires et la structure recommandée.
- Liste publique des prestataires de conservation accrédités par l’AgID : pour vérifier l’accréditation d’un fournisseur avant de conclure le contrat.
- Manuel de gestion documentaire de l’Agenzia delle Entrate : exemple pratique de la manière dont une administration publique structure son système de conservation, utile comme référence pour les entreprises.
- Délibération du 19 février 2004 (Interlex) : source historique sur les procédures techniques de transfert, de signature numérique et d’horodatage, utile pour comprendre les origines du cadre réglementaire actuel.
Pour utiliser efficacement la liste publique des prestataires de conservation accrédités par l’AgID, vérifiez non seulement la présence du fournisseur dans la liste, mais aussi la date de la dernière mise à jour de l’accréditation et les types de documents couverts par le service. Certains prestataires sont spécialisés par secteur (administration publique, santé, finance) : pour la construction, privilégiez ceux qui disposent d’une expérience documentée dans la gestion des documents techniques et de chantier.
Remarque : cet article a une vocation d’information générale. Pour son application à votre entreprise, consultez un conseiller fiscal ou juridique qualifié, ou un spécialiste de la gestion documentaire.