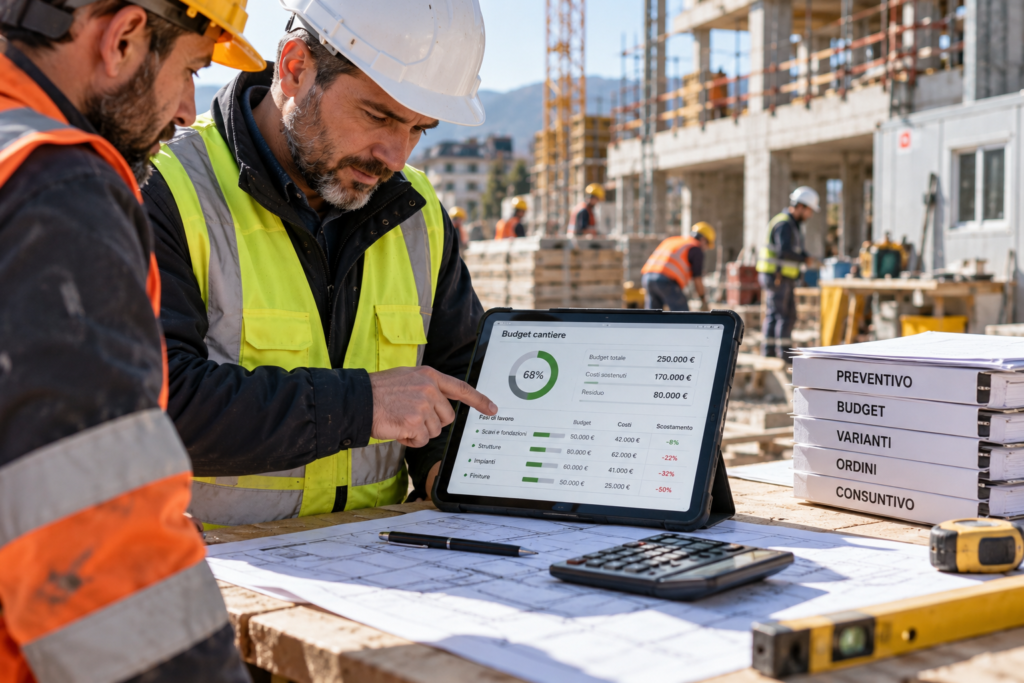
Un preventivo può essere abbastanza preciso da vincere una commessa e allo stesso tempo troppo debole per controllarla.
Succede quando il documento utilizzato per formulare il prezzo al cliente rimane separato da ciò che accade successivamente sul cantiere.
Il lavoro inizia, cambiano quantità, forniture, giornate, squadre e condizioni operative. Nel frattempo il preventivo resta fermo nella cartella commerciale e il budget viene ricostruito in un altro foglio.
A quel punto l’impresa possiede due realtà: quella sulla quale aveva calcolato il margine e quella che sta realmente costruendo.
Per questo un buon preventivo di cantiere non dovrebbe terminare quando il cliente accetta l’offerta.
Dovrebbe diventare la base economica sulla quale tecnico, responsabile e titolare confrontano ciò che era stato previsto con ciò che sta realmente accadendo.
In questa guida vediamo come trasformare il preventivo in un vero budget operativo, come collegarlo alle fasi del cantiere e come individuare gli scostamenti prima che diventino semplicemente una sorpresa a fine lavori.
Preventivo, budget e consuntivo non sono la stessa cosa
Nella gestione quotidiana questi termini vengono a volte utilizzati quasi come sinonimi.
Operativamente è utile separarli.
| Elemento | Domanda | Funzione |
|---|---|---|
| Preventivo | Quanto prevediamo che costi e valga il lavoro? | Costruire l’ipotesi economica iniziale |
| Budget operativo | Quanto possiamo utilizzare durante l’esecuzione? | Governare la commessa mentre viene realizzata |
| Consuntivo | Quanto abbiamo realmente speso? | Misurare il risultato finale |
| Forecast | Quanto prevediamo di spendere alla fine, sulla base di ciò che sappiamo oggi? | Capire in anticipo dove potrebbe chiudere il progetto |
Il quarto elemento è quello che spesso manca.
Conoscere il costo sostenuto fino a oggi racconta il passato.
Prevedere il costo a completamento permette invece di prendere una decisione prima che il margine sia definitivamente perso.
Un preventivo può essere controllato soltanto se sappiamo da cosa è composto
Immaginiamo un’offerta da 180.000 euro presentata al cliente.
Se internamente esiste soltanto quel totale, durante il cantiere sarà molto difficile capire dove si sta generando lo scostamento.
Per questo il preventivo dovrebbe essere suddiviso secondo una struttura che possa essere riconosciuta anche sul campo.
Per esempio:
- preparazione e allestimento;
- demolizioni;
- opere strutturali;
- murature;
- impianti;
- finiture;
- subappalti;
- noleggi;
- costi indiretti pertinenti alla commessa.
Non serve necessariamente costruire migliaia di voci.
Serve un livello di dettaglio abbastanza preciso da rispondere, durante il lavoro, a una domanda semplice:
“Dove stiamo spendendo diversamente da quanto avevamo previsto?”
Il numero da solo non basta: bisogna ricordare come ci siamo arrivati
Supponiamo di aver previsto 8.000 euro per una determinata lavorazione.
Quel numero può essere stato costruito ipotizzando:
- quattro persone;
- cinque giornate di lavoro;
- una determinata quantità di materiale;
- un prezzo concordato con il fornitore;
- accesso semplice al cantiere;
- assenza di lavorazioni aggiuntive.
Due settimane dopo scopriamo che la lavorazione sta costando 9.500 euro.
Il dato è utile, ma non spiega il problema.
Se le ipotesi originarie sono registrate, possiamo invece comprendere se la differenza nasce da più giornate, più materiale, un prezzo diverso oppure da un cambiamento dell’ambito di lavoro.
È questa informazione che permette di migliorare anche il preventivo successivo.
Una fase non costa di più semplicemente perché abbiamo speso di più
Supponiamo che il budget di una fase sia di 20.000 euro.
A metà mese risultano già sostenuti 12.000 euro.
Siamo fuori controllo?
Non possiamo saperlo senza conoscere l’avanzamento.
Se il lavoro è completato all’80%, la situazione può essere perfettamente coerente.
Se il lavoro è completato al 30%, abbiamo un segnale molto differente.
È proprio la relazione tra valore del lavoro eseguito e costo effettivamente sostenuto a rendere più utile il controllo economico.
Il RICS Construction Productivity Report 2026 evidenzia che l’earned value rispetto all’actual cost è una delle metriche maggiormente utilizzate dai professionisti intervistati per interpretare la produttività del construction.
Per una PMI il principio può essere applicato senza trasformare il cantiere in un sistema di project controls estremamente complesso:
non chiedersi soltanto “quanto abbiamo speso?”, ma “quanto lavoro abbiamo ottenuto da quella spesa?”.
Titolare, tecnico e responsabile: tre livelli dello stesso controllo
Per funzionare, il processo non deve trasformare ogni persona in un controller finanziario.
Il responsabile di cantiere vede ciò che cambia
È la persona più vicina all’esecuzione e può segnalare:
- una squadra che impiega più giornate;
- consumi anomali;
- una quantità differente;
- un ordine urgente;
- una lavorazione aggiuntiva;
- una consegna che modifica il programma.
Il suo compito principale dovrebbe essere registrare l’evento con sufficiente contesto, non calcolare da solo il margine finale.
Il tecnico comprende perché è cambiato
Verifica quantità, lavorazioni e ipotesi iniziali.
Deve capire se lo scostamento è reale, se deriva da una modifica, se esistono costi ancora da registrare e quale potrebbe essere l’effetto sul completamento della fase.
Il titolare decide cosa fare
Il titolare non dovrebbe ricevere ogni singolo ordine.
Dovrebbe ricevere le eccezioni che possono modificare la redditività della commessa.
Per esempio:
- assorbiamo il costo?
- cambiamo fornitore?
- riprogrammiamo la squadra?
- serve una variazione contrattuale?
- il margine previsto rimane accettabile?
Dal campo devono arrivare pochi dati, ma affidabili
Uno dei modi più rapidi per far fallire il controllo costi consiste nel chiedere al responsabile di compilare ogni giorno una quantità enorme di informazioni.
Il sistema diventa pesante e i dati iniziano ad arrivare tardi o incompleti.
Per molte commesse possono essere sufficienti:
- fase interessata;
- stato della fase;
- ore o giornate rilevanti;
- quantità significative;
- ordine o fornitura anomala;
- variazione rispetto a quanto previsto;
- fotografia o documento utile a spiegare l’evento.
Il resto dell’analisi può avvenire in ufficio.
La variante non dovrebbe comparire per la prima volta nel consuntivo
Una delle frasi più pericolose per il margine è:
“Intanto facciamolo, poi vediamo.”
Non perché ogni piccola modifica richieda una procedura complessa.
Ma perché una modifica operativa può generare contemporaneamente più materiale, più ore, un nuovo ordine e un ritardo sulla fase successiva.
Per una variazione significativa conviene registrare:
- cosa cambia;
- chi ha richiesto la modifica;
- quando;
- quali fasi interessa;
- stima dell’effetto economico;
- eventuale effetto sui tempi;
- decisione e approvazione prevista dal contratto applicabile.
Non utilizzerei soglie universali come “oltre il 5% serve l’approvazione del titolare”.
Una variazione di 1.000 euro può essere irrilevante per una commessa e decisiva per un’altra.
Le soglie devono essere costruite dall’impresa sulla base di valore della commessa, margine atteso e livello di delega.
Il numero più importante potrebbe essere quello che non è ancora successo
Il consuntivo ci dice quanto abbiamo speso fino a oggi.
La gestione ha bisogno di una domanda ulteriore:
“Se continuiamo così, quanto ci costerà completare il lavoro?”
Una stima aggiornata a completamento può prendere in considerazione:
- costi già sostenuti;
- ordini già impegnati;
- lavorazioni ancora da eseguire;
- scostamenti di produttività osservati;
- varianti aperte;
- nuove informazioni sui prezzi.
In questo modo il budget non diventa una fotografia immobile, ma una previsione che si aggiorna mentre aumenta la conoscenza del progetto.
Nel 2026 torna centrale un concetto molto semplice: misurare quanto si produce realmente
Nell’ottobre 2026 McKinsey ha dedicato un nuovo approfondimento proprio all’utilizzo dei production rates nell’esecuzione dei progetti di costruzione.
Il principio è particolarmente utile anche per le PMI.
Non basta sapere che una squadra è costata una determinata cifra.
Bisogna comprendere quale quantità di lavoro sia riuscita a produrre e confrontarla con l’ipotesi sulla quale era stato costruito il preventivo.
Se avevamo previsto 100 unità in cinque giorni e dopo cinque giorni ne abbiamo completate 60, possediamo un’informazione molto più utile rispetto al semplice costo accumulato.
Possiamo iniziare a prevedere ciò che potrebbe accadere nelle giornate successive.
Sette indicatori sono più utili di una dashboard con cinquanta numeri
Per una PMI partirei da:
- budget previsto per fase;
- costo rilevato;
- avanzamento fisico della fase;
- ore o giornate previste vs utilizzate;
- valore delle varianti aperte;
- ordini impegnati ma non ancora contabilizzati;
- costo previsto a completamento.
Il KPI migliore non è quello più sofisticato.
È quello che porta qualcuno a prendere una decisione diversa.
Anche gli standard internazionali partono dalla qualità della struttura dei costi
RICS raccoglie nelle New Rules of Measurement — NRM regole e indicazioni dedicate alla misurazione e al cost management nei progetti di costruzione.
Nel 2026 è stata aggiornata anche la struttura NRM 3, con l’obiettivo di migliorare la continuità e l’interoperabilità dei dati di costo lungo il ciclo di vita degli asset.
Una PMI non deve necessariamente implementare un sistema professionale di quantity surveying basato su NRM.
Il principio utile è però evidente:
una struttura coerente dei costi permette di confrontare meglio previsione, avanzamento e risultato.
Otto errori che rendono inutile anche un buon preventivo
1. Preventivare per macro-totali impossibili da controllare
Se non possiamo ricondurre il costo alle principali fasi, sarà difficile capire quale parte stia generando lo scostamento.
2. Non registrare le ipotesi
Il prezzo senza la logica che lo ha generato è molto meno utile durante l’esecuzione.
3. Guardare soltanto le fatture ricevute
Gli ordini già effettuati e i costi impegnati possono modificare il quadro molto prima che arrivi la fattura.
4. Ignorare l’avanzamento fisico
Spendere metà del budget non significa essere a metà del lavoro.
5. Gestire le varianti soltanto a voce
Il loro impatto rischia di comparire soltanto quando il costo è già stato sostenuto.
6. Aggiornare il budget troppo tardi
Un controllo perfetto effettuato dopo che non possiamo più intervenire rimane principalmente un’analisi storica.
7. Chiedere troppi dati al campo
Un processo amministrativamente pesante produce dati incompleti o inseriti in ritardo.
8. Non utilizzare il consuntivo per il preventivo successivo
La commessa terminata dovrebbe diventare una fonte di dati per migliorare le ipotesi future.
Un test di 30 giorni prima di cambiare il controllo economico di tutta l’impresa
Giorni 1–7 — Prendere un preventivo reale
Scegli una commessa attiva e verifica se il preventivo permette di riconoscere le principali fasi e le ipotesi economiche utilizzate.
Giorni 8–14 — Collegare le fasi al cantiere
Individua per ciascuna fase:
- budget;
- tempi previsti;
- principali quantità;
- forniture o subappalti significativi.
Giorni 15–21 — Attivare un controllo settimanale
Il responsabile segnala le eccezioni, il tecnico valuta lo scostamento e il titolare riceve soltanto ciò che richiede una decisione.
Giorni 22–30 — Fare il primo forecast
Non limitarti a confrontare budget iniziale e spese registrate.
Prova a stimare il costo finale sulla base di ciò che avete imparato durante il mese.
Poi chiediti:
- abbiamo individuato prima gli scostamenti?
- sappiamo spiegare perché sono avvenuti?
- conosciamo le principali varianti aperte?
- abbiamo una previsione del costo finale migliore rispetto a un mese fa?
Dove Edil-Up può aiutare nel passaggio dal preventivo al cantiere
Edil-Up viene sviluppato come Construction Operating System con l’obiettivo di collegare progressivamente informazioni che nell’impresa vengono spesso gestite separatamente.
All’interno della gestione cantieri, l’azienda può organizzare cantieri, fasi, collaboratori, ruoli e permessi, documenti, comunicazioni, presenze e informazioni economiche di base.
Nel controllo economico il vantaggio non è sostituire automaticamente un software specialistico di contabilità o quantity surveying.
È ridurre la distanza tra ciò che accade sul campo e il contesto economico della relativa commessa.
Una fase non dovrebbe esistere soltanto nel cronoprogramma.
Dovrebbe poter essere letta insieme alle persone coinvolte, ai documenti, alle comunicazioni e alle informazioni economiche che la riguardano.
L’app mobile permette inoltre di portare parte del flusso operativo direttamente sul campo.
Per approfondire la fase successiva del processo puoi leggere la guida dedicata al controllo dei costi di cantiere, preventivi e budget.
Chi sta invece valutando differenti piattaforme può consultare il confronto tra i software per la gestione dei cantieri.
Checklist prima di trasformare il preventivo in budget
- Il preventivo è suddiviso nelle principali fasi controllabili?
- Conosciamo quantità e ipotesi utilizzate?
- Sono riconoscibili manodopera, materiali, forniture e subappalti?
- Il responsabile sa quali eventi deve segnalare?
- Le varianti vengono registrate prima di entrare nel consuntivo?
- Confrontiamo costi e avanzamento fisico?
- Consideriamo anche gli ordini già impegnati?
- Aggiorniamo una previsione del costo a completamento?
- Il consuntivo viene utilizzato per migliorare i preventivi futuri?
Fonti internazionali di riferimento
- RICS — Construction Productivity Report 2026 , ricerca internazionale su produttività, metriche, benchmarking e gestione del cantiere.
- McKinsey & Company — Using production rates to excel at executing construction projects, ottobre 2026 , approfondimento sul collegamento tra production rates, scheduling e prevedibilità dell’esecuzione.
- RICS — New Rules of Measurement , framework internazionale per measurement, cost estimating e cost management nel construction.
- RICS — NRM 3 update, 2026 , aggiornamento della struttura dei dati di costo lungo il ciclo di vita dell’asset.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 , studio sull’adozione digitale di 954 imprese construction ed engineering.
Conclusione: un buon preventivo non serve soltanto per vendere il lavoro
Il preventivo rappresenta la prima ipotesi economica del progetto.
Durante il cantiere quella ipotesi verrà inevitabilmente messa alla prova.
Quantità, produttività, forniture, varianti e tempi possono cambiare.
L’obiettivo del controllo non è pretendere che il preventivo rimanga perfetto fino alla fine.
È capire abbastanza presto dove la realtà sta diventando diversa da ciò che avevamo previsto.
Per farlo servono una struttura economica leggibile, informazioni affidabili dal campo e un ciclo di revisione abbastanza rapido da consentire ancora una decisione.
Il preventivo protegge il margine soltanto quando continua a vivere anche dopo la firma del cliente.
Team di Edil-Up