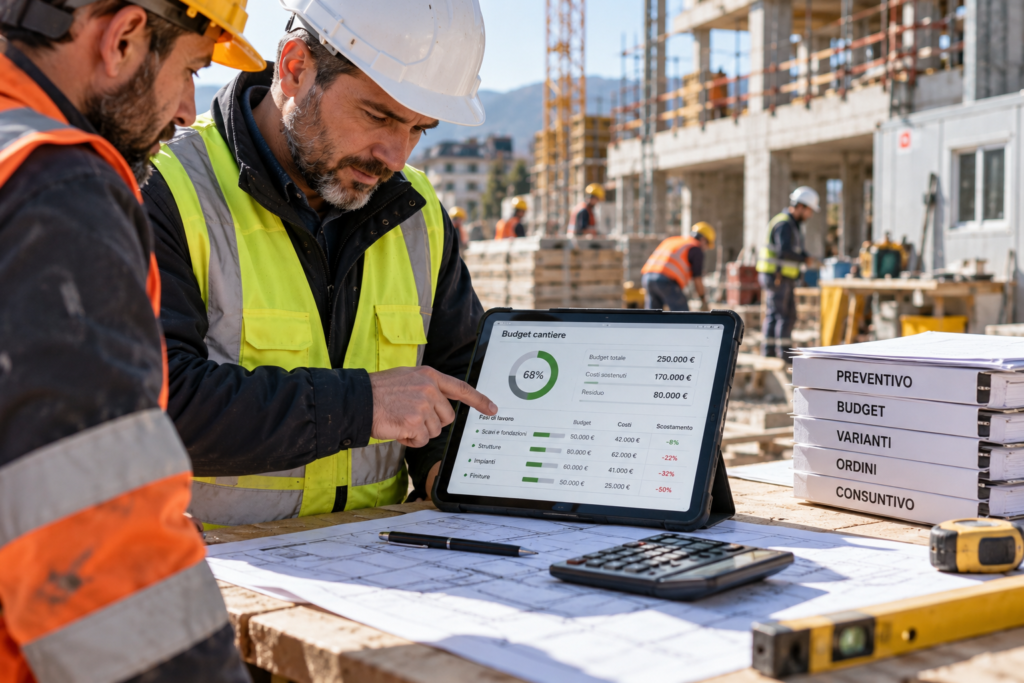
Eine Kalkulation kann präzise genug sein, um einen Auftrag zu gewinnen, und gleichzeitig zu schwach, um ihn zu steuern.
Das geschieht, wenn das Dokument zur Preisbildung für den Kunden von dem getrennt bleibt, was später auf der Baustelle passiert.
Die Arbeiten beginnen, Mengen, Lieferungen, Arbeitstage, Teams und Ausführungsbedingungen ändern sich. Währenddessen bleibt die Kalkulation im Vertriebsordner, und das Budget wird in einer anderen Tabelle neu erstellt.
Dann verfügt das Unternehmen über zwei Realitäten: diejenige, auf deren Grundlage es die Marge berechnet hat, und diejenige, die es tatsächlich baut.
Deshalb sollte eine gute Baukostenkalkulation nicht enden, wenn der Kunde das Angebot annimmt.
Sie sollte zur wirtschaftlichen Grundlage werden, auf der Techniker, Verantwortliche und Inhaber das Geplante mit dem tatsächlich Geschehenden vergleichen.
Dieser Leitfaden zeigt, wie Sie die Kalkulation in ein echtes operatives Budget umwandeln, sie mit den Bauphasen verknüpfen und Abweichungen erkennen, bevor sie am Ende der Arbeiten zu einer Überraschung werden.
Kalkulation, Budget und Ist-Kosten sind nicht dasselbe
Im täglichen Management werden diese Begriffe manchmal fast synonym verwendet.
Operativ ist es sinnvoll, sie zu unterscheiden.
| Element | Frage | Funktion |
|---|---|---|
| Kalkulation | Was wird die Arbeit voraussichtlich kosten und wert sein? | Die anfängliche wirtschaftliche Annahme erstellen |
| Operatives Budget | Wie viel können wir während der Ausführung einsetzen? | Den Auftrag während seiner Umsetzung steuern |
| Ist-Kosten | Wie viel haben wir tatsächlich ausgegeben? | Das Endergebnis messen |
| Forecast | Wie viel werden wir nach heutigem Kenntnisstand am Ende voraussichtlich ausgeben? | Frühzeitig erkennen, wo das Projekt enden könnte |
Das vierte Element fehlt häufig.
Die bis heute angefallenen Kosten zu kennen, beschreibt die Vergangenheit.
Die voraussichtlichen Gesamtkosten zu ermitteln, ermöglicht eine Entscheidung, bevor die Marge endgültig verloren ist.
Eine Kalkulation lässt sich nur kontrollieren, wenn wir wissen, woraus sie besteht
Stellen wir uns ein Kundenangebot über 180.000 Euro vor.
Existiert intern nur diese Gesamtsumme, wird es während der Bauarbeiten sehr schwierig, die Ursache einer Abweichung zu erkennen.
Deshalb sollte die Kalkulation nach einer Struktur gegliedert sein, die auch auf der Baustelle erkennbar ist.
Zum Beispiel:
- Vorbereitung und Einrichtung;
- Abbrucharbeiten;
- Tragwerksarbeiten;
- Mauerarbeiten;
- Anlagen und Installationen;
- Ausbauarbeiten;
- Nachunternehmer;
- Mieten;
- auftragsbezogene indirekte Kosten.
Es ist nicht zwingend nötig, Tausende Positionen anzulegen.
Nötig ist ein Detailgrad, der während der Arbeiten eine einfache Frage beantwortet:
„Wo geben wir anders aus als geplant?“
Die Zahl allein reicht nicht: Wir müssen wissen, wie sie entstanden ist
Nehmen wir an, wir haben für eine bestimmte Arbeit 8.000 Euro eingeplant.
Diese Zahl könnte auf folgenden Annahmen beruhen:
- vier Personen;
- fünf Arbeitstage;
- eine bestimmte Materialmenge;
- ein mit dem Lieferanten vereinbarter Preis;
- ein einfacher Zugang zur Baustelle;
- keine zusätzlichen Arbeiten.
Zwei Wochen später stellen wir fest, dass die Arbeit 9.500 Euro kostet.
Die Zahl ist nützlich, erklärt das Problem aber nicht.
Sind die ursprünglichen Annahmen dokumentiert, können wir erkennen, ob die Differenz durch mehr Arbeitstage, mehr Material, einen anderen Preis oder eine Änderung des Leistungsumfangs entstanden ist.
Diese Information hilft auch, die nächste Kalkulation zu verbessern.
Eine Phase wird nicht allein deshalb teurer, weil wir mehr ausgegeben haben
Nehmen wir an, das Budget einer Phase beträgt 20.000 Euro.
Mitte des Monats sind bereits 12.000 Euro angefallen.
Haben wir die Kontrolle verloren?
Ohne Kenntnis des Fortschritts lässt sich das nicht sagen.
Ist die Arbeit zu 80 % abgeschlossen, kann die Situation völlig stimmig sein.
Bei einem Abschlussgrad von 30 % ist das Signal ein ganz anderes.
Erst die Beziehung zwischen dem Wert der ausgeführten Arbeit und den tatsächlich angefallenen Kosten macht die wirtschaftliche Kontrolle aussagekräftiger.
Der RICS Construction Productivity Report 2026 zeigt, dass earned value im Verhältnis zu actual cost zu den von den befragten Fachleuten am häufigsten genutzten Kennzahlen zur Interpretation der Produktivität im construction gehört.
Für ein KMU lässt sich dieses Prinzip anwenden, ohne die Baustelle in ein äußerst komplexes System von project controls zu verwandeln:
nicht nur fragen „Wie viel haben wir ausgegeben?“, sondern auch „Wie viel Arbeit haben wir für diese Ausgaben erhalten?“
Inhaber, Techniker und Verantwortlicher: drei Ebenen derselben Kontrolle
Damit der Prozess funktioniert, darf er nicht jeden Mitarbeiter in einen Finanzcontroller verwandeln.
Der Bauleiter sieht, was sich ändert
Er ist der Ausführung am nächsten und kann Folgendes melden:
- ein Team, das mehr Arbeitstage benötigt;
- ungewöhnlichen Verbrauch;
- eine abweichende Menge;
- eine dringende Bestellung;
- zusätzliche Arbeiten;
- eine Lieferung, die den Ablauf verändert.
Seine Hauptaufgabe sollte darin bestehen, das Ereignis mit ausreichendem Kontext zu erfassen, nicht selbst die Endmarge zu berechnen.
Der Techniker versteht, warum sich etwas geändert hat
Er prüft Mengen, Arbeiten und ursprüngliche Annahmen.
Er muss klären, ob die Abweichung real ist, aus einer Änderung resultiert, ob noch Kosten zu erfassen sind und welche Auswirkung sie auf den Abschluss der Phase haben könnte.
Der Inhaber entscheidet, was zu tun ist
Der Inhaber sollte nicht über jede einzelne Bestellung informiert werden.
Er sollte die Ausnahmen erhalten, die die Rentabilität des Auftrags verändern können.
Zum Beispiel:
- Übernehmen wir die Kosten?
- Wechseln wir den Lieferanten?
- Planen wir das Team neu ein?
- Ist eine Vertragsänderung erforderlich?
- Bleibt die erwartete Marge akzeptabel?
Von der Baustelle sollten wenige, aber zuverlässige Daten kommen
Eine der schnellsten Möglichkeiten, die Kostenkontrolle scheitern zu lassen, besteht darin, vom Verantwortlichen täglich eine enorme Informationsmenge zu verlangen.
Das System wird schwerfällig, und die Daten kommen verspätet oder unvollständig.
Für viele Aufträge können folgende Angaben ausreichen:
- betroffene Phase;
- Status der Phase;
- relevante Stunden oder Arbeitstage;
- wichtige Mengen;
- ungewöhnliche Bestellung oder Lieferung;
- Abweichung von der Planung;
- Foto oder Dokument zur Erklärung des Ereignisses.
Der Rest der Analyse kann im Büro erfolgen.
Eine Änderung sollte nicht erstmals im Ist-Ergebnis auftauchen
Zu den gefährlichsten Sätzen für die Marge gehört:
„Machen wir es erst einmal, dann sehen wir weiter.“
Nicht, weil jede kleine Änderung ein komplexes Verfahren erfordert.
Sondern weil eine operative Änderung gleichzeitig mehr Material, mehr Stunden, eine neue Bestellung und eine Verzögerung der nächsten Phase verursachen kann.
Bei einer wesentlichen Änderung empfiehlt es sich, Folgendes zu erfassen:
- was sich ändert;
- wer die Änderung angefordert hat;
- wann;
- welche Phasen betroffen sind;
- geschätzte wirtschaftliche Auswirkung;
- mögliche Auswirkung auf die Termine;
- im anwendbaren Vertrag vorgesehene Entscheidung und Genehmigung.
Ich würde keine universellen Schwellenwerte wie „Bei mehr als 5 % ist die Genehmigung des Inhabers erforderlich“ verwenden.
Eine Änderung von 1.000 Euro kann bei einem Auftrag unerheblich und bei einem anderen entscheidend sein.
Die Schwellenwerte muss das Unternehmen auf Grundlage des Auftragswerts, der erwarteten Marge und des Delegationsgrads festlegen.
Die wichtigste Zahl könnte die sein, die noch nicht eingetreten ist
Das Ist-Ergebnis zeigt, wie viel wir bis heute ausgegeben haben.
Für die Steuerung braucht es eine weitere Frage:
„Wie viel wird die Fertigstellung kosten, wenn wir so weitermachen?“
Eine aktualisierte Prognose bis zur Fertigstellung kann berücksichtigen:
- bereits angefallene Kosten;
- bereits beauftragte Bestellungen;
- noch auszuführende Arbeiten;
- beobachtete Produktivitätsabweichungen;
- offene Änderungen;
- neue Preisinformationen.
So wird das Budget nicht zu einer unbeweglichen Momentaufnahme, sondern zu einer Prognose, die sich mit wachsendem Projektwissen aktualisiert.
2026 rückt ein sehr einfaches Konzept wieder in den Mittelpunkt: messen, wie viel tatsächlich produziert wird
Im Oktober 2026 widmete McKinsey eine neue Analyse gerade dem Einsatz von production rates bei der Umsetzung von Bauprojekten.
Das Prinzip ist auch für KMU besonders nützlich.
Es reicht nicht zu wissen, wie viel ein Team gekostet hat.
Man muss verstehen, welche Arbeitsmenge es tatsächlich geschafft hat, und diese mit der Annahme vergleichen, auf der die Kalkulation beruhte.
Wenn wir 100 Einheiten in fünf Tagen eingeplant hatten, aber nach fünf Tagen nur 60 fertiggestellt sind, verfügen wir über eine wesentlich nützlichere Information als über die bloße aufgelaufene Kostenhöhe.
Wir können beginnen, vorherzusagen, was an den folgenden Tagen geschehen könnte.
Sieben Kennzahlen sind nützlicher als ein Dashboard mit fünfzig Zahlen
Für ein KMU würde ich mit Folgendem beginnen:
- geplantes Budget je Phase;
- erfasste Kosten;
- physischer Fortschritt der Phase;
- geplante gegenüber genutzten Stunden oder Arbeitstagen;
- Wert der offenen Änderungen;
- beauftragte, aber noch nicht verbuchte Bestellungen;
- voraussichtliche Gesamtkosten.
Die beste KPI ist nicht die anspruchsvollste.
Es ist diejenige, die jemanden zu einer anderen Entscheidung bringt.
Auch internationale Standards beginnen mit der Qualität der Kostenstruktur
RICS bündelt in den New Rules of Measurement — NRM Regeln und Leitlinien für Messung und cost management bei Bauprojekten.
2026 wurde auch die NRM-3-Struktur aktualisiert, um Kontinuität und Interoperabilität der Kostendaten über den Lebenszyklus von Assets zu verbessern.
Ein KMU muss nicht zwingend ein professionelles, auf NRM basierendes quantity-surveying-System einführen.
Das nützliche Prinzip ist jedoch klar:
Eine konsistente Kostenstruktur ermöglicht den besseren Vergleich von Prognose, Fortschritt und Ergebnis.
Acht Fehler, die selbst eine gute Kalkulation nutzlos machen
1. Kalkulation nach nicht kontrollierbaren Gesamtsummen
Wenn wir Kosten nicht den wichtigsten Phasen zuordnen können, ist es schwierig, den Ursprung der Abweichung zu verstehen.
2. Annahmen nicht dokumentieren
Ein Preis ohne die Logik, die ihn erzeugt hat, ist während der Ausführung deutlich weniger hilfreich.
3. Nur eingegangene Rechnungen betrachten
Bereits getätigte Bestellungen und gebundene Kosten können das Bild lange vor dem Rechnungseingang verändern.
4. Den physischen Fortschritt ignorieren
Die Hälfte des Budgets auszugeben bedeutet nicht, die Hälfte der Arbeit erledigt zu haben.
5. Änderungen nur mündlich steuern
Ihre Auswirkungen erscheinen möglicherweise erst, wenn die Kosten bereits angefallen sind.
6. Das Budget zu spät aktualisieren
Eine perfekte Kontrolle, die erst erfolgt, wenn kein Eingreifen mehr möglich ist, bleibt hauptsächlich eine historische Analyse.
7. Zu viele Daten von der Baustelle verlangen
Ein administrativ schwerfälliger Prozess erzeugt unvollständige oder verspätet eingetragene Daten.
8. Das Ist-Ergebnis nicht für die nächste Kalkulation nutzen
Der abgeschlossene Auftrag sollte zu einer Datenquelle für bessere künftige Annahmen werden.
Ein 30-Tage-Test vor der Änderung der wirtschaftlichen Kontrolle im gesamten Unternehmen
Tag 1–7 — Eine echte Kalkulation auswählen
Wählen Sie einen laufenden Auftrag und prüfen Sie, ob die Kalkulation die wichtigsten Phasen und die verwendeten wirtschaftlichen Annahmen erkennen lässt.
Tag 8–14 — Die Phasen mit der Baustelle verknüpfen
Ermitteln Sie für jede Phase:
- Budget;
- geplante Dauer;
- wichtigste Mengen;
- wesentliche Lieferungen oder Nachunternehmer.
Tag 15–21 — Eine wöchentliche Kontrolle einführen
Der Verantwortliche meldet Ausnahmen, der Techniker bewertet die Abweichung, und der Inhaber erhält nur Informationen, die eine Entscheidung erfordern.
Tag 22–30 — Den ersten Forecast erstellen
Beschränken Sie sich nicht auf den Vergleich von Anfangsbudget und erfassten Ausgaben.
Versuchen Sie, die Endkosten auf Grundlage dessen zu schätzen, was Sie im Laufe des Monats gelernt haben.
Fragen Sie sich anschließend:
- Haben wir Abweichungen früher erkannt?
- Können wir erklären, warum sie entstanden sind?
- Kennen wir die wichtigsten offenen Änderungen?
- Ist unsere Prognose der Endkosten besser als vor einem Monat?
Wo Edil-Up beim Übergang von der Kalkulation zur Baustelle helfen kann
Edil-Up wird als Construction Operating System entwickelt, um Informationen, die in Unternehmen oft getrennt verwaltet werden, schrittweise zu verbinden.
Im Bereich Baustellenmanagement kann das Unternehmen Baustellen, Phasen, Mitarbeiter, Rollen und Berechtigungen, Dokumente, Kommunikation, Anwesenheiten und grundlegende Wirtschaftsinformationen organisieren.
Der Vorteil bei der wirtschaftlichen Kontrolle besteht nicht darin, automatisch eine spezialisierte Software für Buchhaltung oder quantity surveying zu ersetzen.
Es geht darum, die Distanz zwischen dem Geschehen vor Ort und dem wirtschaftlichen Kontext des jeweiligen Auftrags zu verringern.
Eine Phase sollte nicht nur im Terminplan existieren.
Sie sollte gemeinsam mit den beteiligten Personen, Dokumenten, Mitteilungen und den dazugehörigen wirtschaftlichen Informationen betrachtet werden können.
Die mobile App ermöglicht außerdem, einen Teil des operativen Ablaufs direkt auf die Baustelle zu bringen.
Mehr über den nächsten Prozessschritt erfahren Sie im Leitfaden zur Kostenkontrolle auf der Baustelle, Kalkulationen und Budgets.
Wer verschiedene Plattformen bewertet, kann den Vergleich der Software für das Baustellenmanagement konsultieren.
Checkliste vor der Umwandlung der Kalkulation in ein Budget
- Ist die Kalkulation in die wichtigsten kontrollierbaren Phasen gegliedert?
- Kennen wir die verwendeten Mengen und Annahmen?
- Sind Arbeitsleistung, Materialien, Lieferungen und Nachunternehmer erkennbar?
- Weiß der Verantwortliche, welche Ereignisse er melden muss?
- Werden Änderungen erfasst, bevor sie im Ist-Ergebnis erscheinen?
- Vergleichen wir Kosten und physischen Fortschritt?
- Berücksichtigen wir bereits beauftragte Bestellungen?
- Aktualisieren wir die Prognose der Gesamtkosten?
- Nutzen wir das Ist-Ergebnis zur Verbesserung künftiger Kalkulationen?
Internationale Referenzquellen
- RICS — Construction Productivity Report 2026, internationale Studie zu Produktivität, Kennzahlen, Benchmarking und Baustellenmanagement.
- McKinsey & Company — Using production rates to excel at executing construction projects, Oktober 2026, Analyse des Zusammenhangs zwischen production rates, Terminplanung und Ausführungsprognose.
- RICS — New Rules of Measurement, internationaler Rahmen für measurement, cost estimating und cost management im construction.
- RICS — NRM 3 update, 2026, Aktualisierung der Kosten-Datenstruktur über den Lebenszyklus des Assets.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026, Studie zur digitalen Einführung in 954 Bau- und Ingenieurunternehmen.
Fazit: Eine gute Kalkulation dient nicht nur dazu, Arbeiten zu verkaufen
Die Kalkulation ist die erste wirtschaftliche Annahme des Projekts.
Auf der Baustelle wird diese Annahme unweigerlich auf die Probe gestellt.
Mengen, Produktivität, Lieferungen, Änderungen und Termine können sich verändern.
Ziel der Kontrolle ist nicht, zu verlangen, dass die Kalkulation bis zum Ende perfekt bleibt.
Es geht darum, früh genug zu erkennen, wo die Realität von unserer Planung abweicht.
Dafür braucht es eine verständliche wirtschaftliche Struktur, zuverlässige Informationen von der Baustelle und einen ausreichend schnellen Prüfzyklus, der noch eine Entscheidung ermöglicht.
Die Kalkulation schützt die Marge nur, wenn sie auch nach der Unterschrift des Kunden weiterlebt.
Das Edil-Up-Team