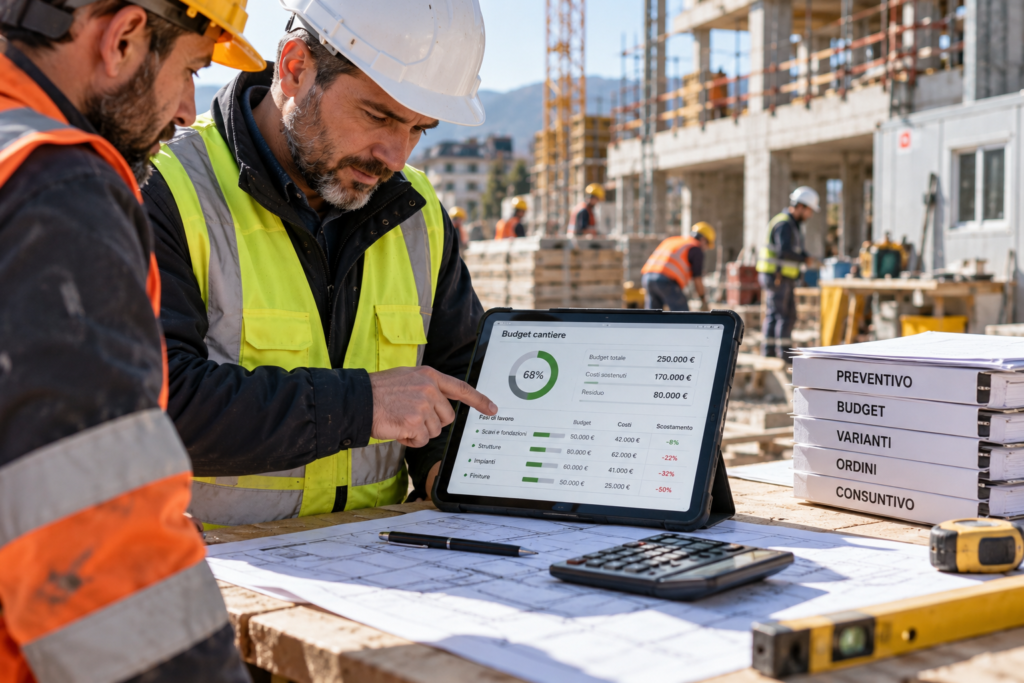
Un devis peut être suffisamment précis pour remporter un marché et, en même temps, trop faible pour le piloter.
Cela arrive lorsque le document utilisé pour fixer le prix au client reste séparé de ce qui se passe ensuite sur le chantier.
Les travaux commencent, les quantités, les approvisionnements, les journées, les équipes et les conditions d’exécution changent. Pendant ce temps, le devis reste dans le dossier commercial et le budget est reconstitué dans un autre fichier.
À ce stade, l’entreprise possède deux réalités : celle sur laquelle elle avait calculé sa marge et celle qu’elle est réellement en train de construire.
C’est pourquoi un bon devis de chantier ne devrait pas s’arrêter lorsque le client accepte l’offre.
Il devrait devenir la base économique sur laquelle le technicien, le responsable et le dirigeant comparent ce qui avait été prévu avec ce qui se passe réellement.
Dans ce guide, nous voyons comment transformer le devis en véritable budget opérationnel, comment le relier aux phases du chantier et comment repérer les écarts avant qu’ils ne deviennent simplement une surprise en fin de travaux.
Le devis, le budget et le réalisé ne sont pas la même chose
Dans la gestion quotidienne, ces termes sont parfois utilisés presque comme des synonymes.
Sur le plan opérationnel, il est utile de les distinguer.
| Élément | Question | Fonction |
|---|---|---|
| Devis | Quel coût et quelle valeur prévoyons-nous pour les travaux ? | Construire l’hypothèse économique initiale |
| Budget opérationnel | Quel montant pouvons-nous utiliser pendant l’exécution ? | Piloter le marché pendant sa réalisation |
| Réalisé | Combien avons-nous réellement dépensé ? | Mesurer le résultat final |
| Forecast | Combien prévoyons-nous de dépenser à la fin, sur la base de ce que nous savons aujourd’hui ? | Comprendre à l’avance où le projet pourrait se terminer |
Le quatrième élément est souvent absent.
Connaître le coût engagé jusqu’à aujourd’hui décrit le passé.
Prévoir le coût à terminaison permet au contraire de prendre une décision avant que la marge ne soit définitivement perdue.
Un devis ne peut être contrôlé que si nous savons de quoi il se compose
Imaginons une offre de 180 000 euros présentée au client.
Si, en interne, il n’existe que ce total, il sera très difficile de comprendre, pendant le chantier, où se crée l’écart.
Le devis devrait donc être ventilé selon une structure reconnaissable également sur le terrain.
Par exemple :
- préparation et installation ;
- démolitions ;
- ouvrages structurels ;
- maçonnerie ;
- installations ;
- finitions ;
- sous-traitance ;
- locations ;
- coûts indirects liés au marché.
Il n’est pas nécessaire de créer des milliers de lignes.
Il faut un niveau de détail suffisamment précis pour répondre, pendant les travaux, à une question simple :
« Où dépensons-nous différemment de ce que nous avions prévu ? »
Le chiffre seul ne suffit pas : il faut se rappeler comment nous y sommes parvenus
Supposons que nous ayons prévu 8 000 euros pour un ouvrage donné.
Ce chiffre peut avoir été établi en supposant :
- quatre personnes ;
- cinq journées de travail ;
- une quantité donnée de matériaux ;
- un prix convenu avec le fournisseur ;
- un accès simple au chantier ;
- l’absence de travaux supplémentaires.
Deux semaines plus tard, nous découvrons que l’ouvrage coûte 9 500 euros.
Le chiffre est utile, mais il n’explique pas le problème.
Si les hypothèses initiales sont enregistrées, nous pouvons comprendre si l’écart provient de journées supplémentaires, de plus de matériaux, d’un prix différent ou d’une évolution du périmètre des travaux.
Cette information permet également d’améliorer le devis suivant.
Une phase ne coûte pas plus cher simplement parce que nous avons davantage dépensé
Supposons que le budget d’une phase soit de 20 000 euros.
À la moitié du mois, 12 000 euros ont déjà été engagés.
Avons-nous perdu le contrôle ?
Nous ne pouvons pas le savoir sans connaître l’avancement.
Si les travaux sont réalisés à 80 %, la situation peut être parfaitement cohérente.
S’ils sont réalisés à 30 %, le signal est très différent.
C’est précisément la relation entre la valeur des travaux exécutés et le coût réellement engagé qui rend le contrôle économique plus utile.
Le RICS Construction Productivity Report 2026 souligne que l’earned value par rapport à l’actual cost est l’une des métriques les plus utilisées par les professionnels interrogés pour interpréter la productivité de la construction.
Pour une PME, le principe peut être appliqué sans transformer le chantier en système de project controls extrêmement complexe :
ne pas se demander seulement « combien avons-nous dépensé ? », mais « quelle quantité de travail avons-nous obtenue grâce à cette dépense ? »
Dirigeant, technicien et responsable : trois niveaux d’un même contrôle
Pour fonctionner, le processus ne doit pas transformer chaque personne en contrôleur financier.
Le responsable de chantier voit ce qui change
C’est la personne la plus proche de l’exécution et elle peut signaler :
- une équipe qui mobilise davantage de journées ;
- des consommations anormales ;
- une quantité différente ;
- une commande urgente ;
- un travail supplémentaire ;
- une livraison qui modifie le planning.
Sa mission principale devrait être d’enregistrer l’événement avec suffisamment de contexte, et non de calculer seul la marge finale.
Le technicien comprend pourquoi cela a changé
Il vérifie les quantités, les travaux et les hypothèses initiales.
Il doit déterminer si l’écart est réel, s’il provient d’une modification, s’il existe encore des coûts à enregistrer et quel pourrait être son effet sur l’achèvement de la phase.
Le dirigeant décide quoi faire
Le dirigeant ne devrait pas recevoir chaque commande.
Il devrait recevoir les exceptions susceptibles de modifier la rentabilité du marché.
Par exemple :
- absorbons-nous le coût ?
- changeons-nous de fournisseur ?
- reprogrammons-nous l’équipe ?
- une modification contractuelle est-elle nécessaire ?
- la marge prévue reste-t-elle acceptable ?
Le terrain doit fournir peu de données, mais des données fiables
L’un des moyens les plus rapides de faire échouer le contrôle des coûts consiste à demander au responsable de renseigner chaque jour une quantité énorme d’informations.
Le système devient lourd et les données commencent à arriver en retard ou incomplètes.
Pour de nombreux marchés, les éléments suivants peuvent suffire :
- phase concernée ;
- état de la phase ;
- heures ou journées pertinentes ;
- quantités significatives ;
- commande ou approvisionnement inhabituel ;
- écart par rapport aux prévisions ;
- photo ou document utile pour expliquer l’événement.
Le reste de l’analyse peut être réalisé au bureau.
La variante ne devrait pas apparaître pour la première fois dans le réalisé
L’une des phrases les plus dangereuses pour la marge est :
« Faisons-le d’abord, nous verrons ensuite. »
Non pas parce que chaque petite modification exige une procédure complexe.
Mais parce qu’une modification opérationnelle peut générer simultanément davantage de matériaux, d’heures, une nouvelle commande et un retard sur la phase suivante.
Pour une modification significative, il est préférable d’enregistrer :
- ce qui change ;
- qui a demandé la modification ;
- quand ;
- les phases concernées ;
- l’estimation de l’effet économique ;
- l’éventuel effet sur les délais ;
- la décision et l’approbation prévues par le contrat applicable.
Je n’utiliserais pas de seuils universels tels que « au-delà de 5 %, l’approbation du dirigeant est nécessaire ».
Une variation de 1 000 euros peut être négligeable pour un marché et décisive pour un autre.
Les seuils doivent être définis par l’entreprise en fonction de la valeur du marché, de la marge attendue et du niveau de délégation.
Le chiffre le plus important pourrait être celui qui ne s’est pas encore produit
Le réalisé nous indique combien nous avons dépensé jusqu’à aujourd’hui.
La gestion exige une question supplémentaire :
« Si nous continuons ainsi, combien coûtera l’achèvement des travaux ? »
Une estimation actualisée à terminaison peut prendre en compte :
- les coûts déjà engagés ;
- les commandes déjà engagées ;
- les travaux restant à exécuter ;
- les écarts de productivité observés ;
- les variantes ouvertes ;
- les nouvelles informations tarifaires.
Ainsi, le budget ne devient pas une photographie figée, mais une prévision qui s’actualise à mesure que la connaissance du projet progresse.
En 2026, un concept très simple revient au centre : mesurer ce qui est réellement produit
En octobre 2026, McKinsey a consacré une nouvelle analyse à l’utilisation des production rates dans l’exécution des projets de construction.
Le principe est également particulièrement utile pour les PME.
Il ne suffit pas de savoir qu’une équipe a coûté un certain montant.
Il faut comprendre quelle quantité de travail elle a réussi à produire et la comparer à l’hypothèse sur laquelle le devis avait été construit.
Si nous avions prévu 100 unités en cinq jours et qu’après cinq jours nous en avons réalisé 60, nous disposons d’une information bien plus utile que le simple coût cumulé.
Nous pouvons commencer à prévoir ce qui pourrait se produire les jours suivants.
Sept indicateurs sont plus utiles qu’un tableau de bord de cinquante chiffres
Pour une PME, je commencerais par :
- le budget prévu par phase ;
- le coût relevé ;
- l’avancement physique de la phase ;
- les heures ou journées prévues par rapport aux heures utilisées ;
- la valeur des variantes ouvertes ;
- les commandes engagées mais pas encore comptabilisées ;
- le coût prévisionnel à terminaison.
Le meilleur KPI n’est pas le plus sophistiqué.
C’est celui qui conduit quelqu’un à prendre une décision différente.
Les normes internationales commencent elles aussi par la qualité de la structure des coûts
Dans les New Rules of Measurement — NRM, la RICS rassemble des règles et recommandations consacrées à la mesure et au cost management dans les projets de construction.
En 2026, la structure NRM 3 a également été mise à jour afin d’améliorer la continuité et l’interopérabilité des données de coûts sur l’ensemble du cycle de vie des actifs.
Une PME ne doit pas nécessairement mettre en œuvre un système professionnel de quantity surveying fondé sur les NRM.
Le principe utile est toutefois évident :
une structure cohérente des coûts permet de mieux comparer prévisions, avancement et résultat.
Huit erreurs qui rendent même un bon devis inutile
1. Chiffrer avec des totaux généraux impossibles à contrôler
Si nous ne pouvons pas rattacher le coût aux principales phases, il sera difficile de comprendre quelle partie génère l’écart.
2. Ne pas enregistrer les hypothèses
Un prix sans la logique qui l’a généré est beaucoup moins utile pendant l’exécution.
3. Regarder uniquement les factures reçues
Les commandes déjà passées et les coûts engagés peuvent modifier la situation bien avant l’arrivée de la facture.
4. Ignorer l’avancement physique
Avoir dépensé la moitié du budget ne signifie pas être à la moitié des travaux.
5. Gérer les variantes uniquement à l’oral
Leur impact risque d’apparaître seulement lorsque le coût a déjà été engagé.
6. Mettre à jour le budget trop tard
Un contrôle parfait réalisé lorsqu’il n’est plus possible d’intervenir reste principalement une analyse historique.
7. Demander trop de données au terrain
Un processus administrativement lourd produit des données incomplètes ou saisies en retard.
8. Ne pas utiliser le réalisé pour le devis suivant
Le marché terminé devrait devenir une source de données pour améliorer les hypothèses futures.
Un test de 30 jours avant de modifier le contrôle économique de toute l’entreprise
Jours 1–7 — Prendre un devis réel
Choisissez un marché en cours et vérifiez si le devis permet d’identifier les principales phases et les hypothèses économiques utilisées.
Jours 8–14 — Relier les phases au chantier
Pour chaque phase, identifiez :
- budget ;
- délais prévus ;
- principales quantités ;
- approvisionnements ou sous-traitances significatifs.
Jours 15–21 — Mettre en place un contrôle hebdomadaire
Le responsable signale les exceptions, le technicien évalue l’écart et le dirigeant ne reçoit que ce qui nécessite une décision.
Jours 22–30 — Réaliser le premier forecast
Ne vous limitez pas à comparer le budget initial et les dépenses enregistrées.
Essayez d’estimer le coût final sur la base de ce que vous avez appris pendant le mois.
Puis demandez-vous :
- avons-nous identifié les écarts plus tôt ?
- savons-nous expliquer pourquoi ils se sont produits ?
- connaissons-nous les principales variantes ouvertes ?
- avons-nous une meilleure prévision du coût final qu’il y a un mois ?
Comment Edil-Up peut aider à passer du devis au chantier
Edil-Up est développé comme un Construction Operating System afin de relier progressivement des informations souvent gérées séparément dans l’entreprise.
Dans la gestion des chantiers, l’entreprise peut organiser les chantiers, les phases, les collaborateurs, les rôles et les autorisations, les documents, les communications, les présences et les informations économiques de base.
Pour le contrôle économique, l’avantage n’est pas de remplacer automatiquement un logiciel spécialisé de comptabilité ou de quantity surveying.
Il consiste à réduire la distance entre ce qui se passe sur le terrain et le contexte économique du marché concerné.
Une phase ne devrait pas exister uniquement dans le planning.
Elle devrait pouvoir être consultée avec les personnes impliquées, les documents, les communications et les informations économiques qui la concernent.
L’application mobile permet également de transférer une partie du flux opérationnel directement sur le terrain.
Pour approfondir l’étape suivante du processus, consultez le guide consacré au contrôle des coûts de chantier, des devis et des budgets.
Les entreprises qui évaluent différentes plateformes peuvent consulter le comparatif des logiciels de gestion de chantier.
Checklist avant de transformer le devis en budget
- Le devis est-il divisé en principales phases contrôlables ?
- Connaissons-nous les quantités et les hypothèses utilisées ?
- La main-d’œuvre, les matériaux, les approvisionnements et la sous-traitance sont-ils identifiables ?
- Le responsable sait-il quels événements signaler ?
- Les variantes sont-elles enregistrées avant d’entrer dans le réalisé ?
- Comparons-nous les coûts et l’avancement physique ?
- Tenons-nous également compte des commandes déjà engagées ?
- Actualisons-nous une prévision du coût à terminaison ?
- Le réalisé est-il utilisé pour améliorer les futurs devis ?
Sources internationales de référence
- RICS — Construction Productivity Report 2026, étude internationale sur la productivité, les métriques, le benchmarking et la gestion de chantier.
- McKinsey & Company — Using production rates to excel at executing construction projects, octobre 2026, analyse du lien entre production rates, planification et prévisibilité de l’exécution.
- RICS — New Rules of Measurement, référentiel international pour la mesure, l’estimation des coûts et le cost management dans la construction.
- RICS — NRM 3 update, 2026, mise à jour de la structure des données de coûts sur le cycle de vie de l’actif.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026, étude sur l’adoption numérique de 954 entreprises de construction et d’ingénierie.
Conclusion : un bon devis ne sert pas seulement à vendre les travaux
Le devis représente la première hypothèse économique du projet.
Pendant le chantier, cette hypothèse sera inévitablement mise à l’épreuve.
Les quantités, la productivité, les approvisionnements, les variantes et les délais peuvent changer.
L’objectif du contrôle n’est pas d’exiger que le devis reste parfait jusqu’à la fin.
Il est de comprendre suffisamment tôt où la réalité devient différente de ce qui avait été prévu.
Pour y parvenir, il faut une structure économique lisible, des informations fiables du terrain et un cycle de révision suffisamment rapide pour permettre encore une décision.
Le devis ne protège la marge que lorsqu’il continue à vivre après la signature du client.
L’équipe Edil-Up