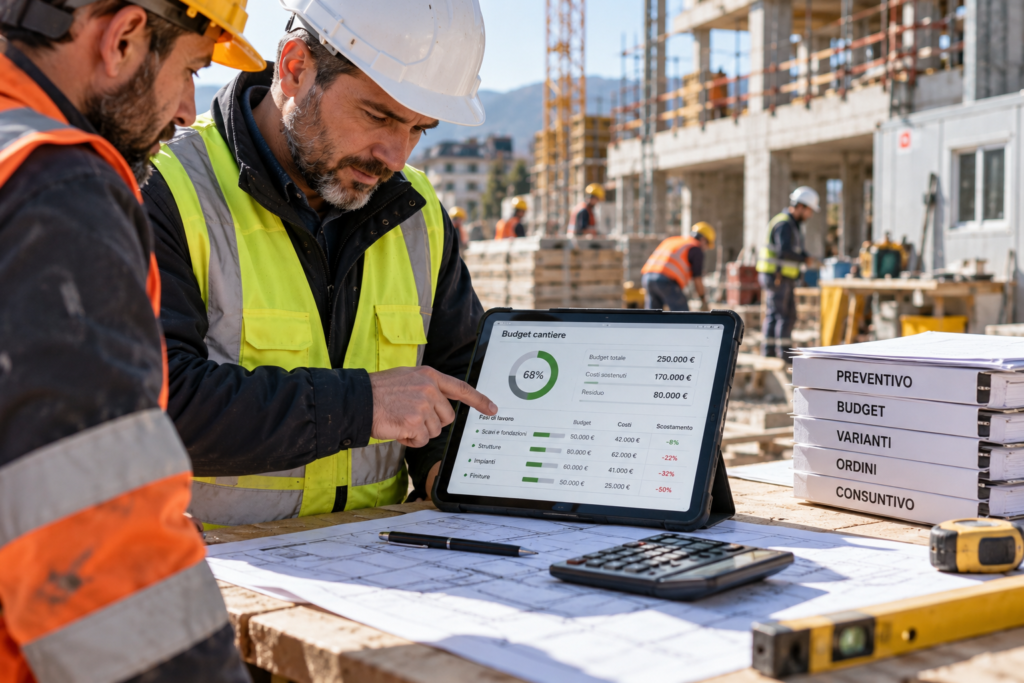
Ponuda može biti dovoljno precizna da osigura posao, a istodobno nedovoljno pouzdana za njegovo praćenje.
To se događa kada dokument na temelju kojeg je klijentu ponuđena cijena ostane odvojen od onoga što se poslije događa na gradilištu.
Radovi počinju, a mijenjaju se količine, isporuke, radni dani, ekipe i uvjeti rada. U međuvremenu ponuda ostaje spremljena u prodajnoj mapi, dok se proračun izrađuje iznova u drugoj tablici.
Tada poduzeće raspolaže dvjema stvarnostima: onom na temelju koje je izračunalo maržu i onom koju uistinu gradi.
Zato dobra ponuda za gradilište ne bi smjela prestati biti korisna nakon što klijent prihvati ponudu.
Trebala bi postati financijska osnova na temelju koje tehničko osoblje, voditelj i vlasnik uspoređuju ono što je bilo planirano s onim što se stvarno događa.
U ovom vodiču pokazujemo kako ponudu pretvoriti u pravi operativni proračun, kako je povezati s fazama gradilišta i kako prepoznati odstupanja prije nego što se na kraju radova pretvore u neugodno iznenađenje.
Ponuda, proračun i završni obračun nisu isto
U svakodnevnom poslovanju ti se pojmovi katkad upotrebljavaju gotovo kao istoznačnice.
U praksi ih je korisno razlikovati.
| Stavka | Pitanje | Svrha |
|---|---|---|
| Ponuda | Koliki će, prema našoj procjeni, biti trošak i vrijednost radova? | Izraditi početnu financijsku procjenu |
| Operativni proračun | Koliko možemo potrošiti tijekom izvođenja? | Upravljati projektom dok se izvodi |
| Završni obračun | Koliko smo stvarno potrošili? | Izmjeriti konačni rezultat |
| Prognoza | Koliko očekujemo da ćemo potrošiti do završetka, na temelju današnjih saznanja? | Unaprijed procijeniti konačni trošak projekta |
Četvrti je element onaj koji često nedostaje.
Poznavanje dosadašnjeg troška govori nam o prošlosti.
Predviđanje troška do završetka omogućuje donošenje odluke prije nego što se marža nepovratno izgubi.
Ponudu možemo pratiti samo ako znamo od čega se sastoji
Zamislimo da je klijentu predstavljena ponuda u iznosu od 180.000 eura.
Ako interno postoji samo taj ukupni iznos, tijekom izvođenja radova bit će vrlo teško utvrditi gdje nastaje odstupanje.
Zato ponudu treba razdijeliti prema strukturi koju je moguće prepoznati i na gradilištu.
Primjerice:
- priprema i uređenje gradilišta;
- rušenje;
- konstrukcijski radovi;
- zidarski radovi;
- instalacije;
- završni radovi;
- podizvođački radovi;
- najam opreme;
- neizravni troškovi povezani s projektom.
Nije nužno sastaviti tisuće stavki.
Potrebna je razina detalja koja je dovoljno precizna da se tijekom radova može odgovoriti na jednostavno pitanje:
„Gdje trošimo drukčije nego što smo planirali?”
Sam iznos nije dovoljan: treba znati kako smo do njega došli
Pretpostavimo da smo za određenu vrstu radova predvidjeli 8.000 eura.
Taj je iznos možda izračunat uz sljedeće pretpostavke:
- četiri radnika;
- pet radnih dana;
- određena količina materijala;
- dogovorena cijena s dobavljačem;
- jednostavan pristup gradilištu;
- bez dodatnih radova.
Dva tjedna poslije otkrivamo da ta vrsta radova stoji 9.500 eura.
Taj je podatak koristan, ali ne objašnjava problem.
Ako smo zabilježili izvorne pretpostavke, možemo utvrditi je li razlika nastala zbog većeg broja radnih dana, veće količine materijala, drukčije cijene ili promjene opsega radova.
Upravo nam ta informacija omogućuje da poboljšamo i sljedeću ponudu.
Faza nije skuplja samo zato što smo više potrošili
Pretpostavimo da proračun za jednu fazu iznosi 20.000 eura.
Do sredine mjeseca već je potrošeno 12.000 eura.
Znači li to da smo izgubili kontrolu?
To ne možemo znati ako ne poznajemo stupanj dovršenosti.
Ako su radovi dovršeni 80 %, stanje može biti potpuno u skladu s planom.
Ako su radovi dovršeni 30 %, to je sasvim drukčiji signal.
Upravo odnos između vrijednosti izvedenih radova i stvarno nastalog troška čini financijsku kontrolu korisnijom.
Izvješće RICS Construction Productivity Report 2026 ističe da je usporedba ostvarene vrijednosti s stvarnim troškom jedna od metrika koje stručnjaci obuhvaćeni istraživanjem najčešće upotrebljavaju za tumačenje produktivnosti u građevinarstvu.
Za malo ili srednje poduzeće to se načelo može primijeniti bez pretvaranja gradilišta u iznimno složen sustav kontrole projekta:
ne pitati samo „koliko smo potrošili?”, nego i „koliko smo radova ostvarili za taj iznos?”.
Vlasnik, tehničko osoblje i voditelj: tri razine iste kontrole
Da bi postupak funkcionirao, ne treba od svake osobe stvarati financijskog kontrolora.
Voditelj gradilišta uočava promjene
Ta je osoba najbliže izvođenju radova i može prijaviti:
- ekipu kojoj treba više radnih dana;
- neuobičajenu potrošnju;
- drukčiju količinu;
- hitnu narudžbu;
- dodatni rad;
- isporuku koja mijenja raspored.
Njegova bi glavna zadaća trebala biti evidentirati događaj s dovoljno konteksta, a ne samostalno izračunati konačnu maržu.
Tehničko osoblje utvrđuje zašto je došlo do promjene
Provjerava količine, radove i početne pretpostavke.
Treba utvrditi je li odstupanje stvarno, je li posljedica izmjene, postoje li troškovi koji još nisu evidentirani i kakav bi mogao biti učinak na dovršetak faze.
Vlasnik odlučuje što treba učiniti
Vlasnik ne bi trebao odobravati svaku pojedinačnu narudžbu.
Trebao bi dobivati informacije o iznimkama koje mogu promijeniti profitabilnost projekta.
Primjerice:
- preuzimamo li taj trošak?
- mijenjamo li dobavljača?
- preraspoređujemo li ekipu?
- je li potrebna izmjena ugovora?
- ostaje li predviđena marža prihvatljiva?
S gradilišta treba stizati malo podataka, ali moraju biti pouzdani
Jedan od najbržih načina da se kontrola troškova onemogući jest tražiti od voditelja da svakodnevno ispunjava golem broj podataka.
Sustav postaje opterećujući, a podaci počinju stizati sa zakašnjenjem ili nepotpuni.
Za mnoge projekte dovoljno je zabilježiti:
- zahvaćenu fazu;
- stanje faze;
- relevantne sate ili radne dane;
- značajne količine;
- neuobičajenu narudžbu ili isporuku;
- odstupanje od plana;
- fotografiju ili dokument koji pomaže objasniti događaj.
Ostatak analize može se provesti u uredu.
Izmjena se ne bi smjela prvi put pojaviti u završnom obračunu
Jedna od najopasnijih rečenica za maržu glasi:
„Za sada to napravimo, a poslije ćemo vidjeti.”
Ne zato što svaka sitna izmjena zahtijeva složen postupak.
Već zato što operativna izmjena istodobno može značiti više materijala, više radnih sati, novu narudžbu i kašnjenje sljedeće faze.
Za značajniju izmjenu preporučuje se zabilježiti:
- što se mijenja;
- tko je zatražio izmjenu;
- kada;
- na koje se faze odnosi;
- procjenu financijskog učinka;
- mogući učinak na rokove;
- odluku i odobrenje predviđene primjenjivim ugovorom.
Ne bih primjenjivao univerzalne pragove poput „za izmjenu veću od 5 % potrebno je odobrenje vlasnika”.
Izmjena od 1.000 eura može biti nevažna za jedan projekt, a presudna za drugi.
Poduzeće treba odrediti pragove na temelju vrijednosti projekta, očekivane marže i razine ovlasti.
Najvažniji bi mogao biti iznos koji se još nije ostvario
Završni obračun pokazuje koliko smo potrošili do danas.
Za upravljanje je potrebno postaviti još jedno pitanje:
„Ako nastavimo ovako, koliko će nas stajati dovršetak radova?”
Ažurirana procjena troška do završetka može uzeti u obzir:
- već nastale troškove;
- već ugovorene narudžbe;
- radove koje još treba izvesti;
- uočena odstupanja u produktivnosti;
- otvorene izmjene;
- nove informacije o cijenama.
Tako proračun nije statična snimka stanja, nego prognoza koja se ažurira kako raste naše poznavanje projekta.
Jednostavan koncept ponovno dolazi u središte pozornosti 2026.: mjeriti koliko se zaista proizvede
U listopadu 2026. McKinsey je objavio novu analizu primjene normi proizvodnje pri izvođenju građevinskih projekata.
To je načelo posebno korisno i za mala i srednja poduzeća.
Nije dovoljno znati koliko je stajala određena ekipa.
Treba utvrditi koju je količinu radova uspjela izvesti i usporediti je s pretpostavkom na kojoj je ponuda bila izrađena.
Ako smo planirali 100 jedinica u pet dana, a nakon pet dana dovršili smo ih 60, imamo mnogo korisniju informaciju od samog podatka o akumuliranom trošku.
Možemo početi predviđati što bi se moglo dogoditi sljedećih dana.
Sedam pokazatelja korisnije je od nadzorne ploče s pedeset brojki
Malo ili srednje poduzeće moglo bi početi sa sljedećim pokazateljima:
- planirani proračun po fazi;
- evidentirani trošak;
- fizička dovršenost faze;
- planirani i iskorišteni sati ili radni dani;
- vrijednost otvorenih izmjena;
- ugovorene, ali još neobračunate narudžbe;
- predviđeni trošak do završetka.
Najbolji pokazatelj nije onaj najsloženiji.
To je onaj koji nekoga potakne da donese drukčiju odluku.
I međunarodni standardi polaze od kvalitetne strukture troškova
RICS u okviru New Rules of Measurement — NRM objedinjuje pravila i smjernice za mjerenje i upravljanje troškovima građevinskih projekata.
Tijekom 2026. ažurirana je i struktura NRM 3 s ciljem poboljšanja kontinuiteta i interoperabilnosti podataka o troškovima tijekom životnog ciklusa imovine.
Malo ili srednje poduzeće ne mora nužno uvesti profesionalni sustav obračuna količina temeljen na NRM-u.
No korist je od tog načela očita:
dosljedna struktura troškova omogućuje bolju usporedbu procjena, napretka i rezultata.
Osam pogrešaka zbog kojih je i dobra ponuda beskorisna
1. Izrada ponude prema ukupnim iznosima koje nije moguće pratiti
Ako trošak ne možemo povezati s glavnim fazama, teško ćemo utvrditi koji dio uzrokuje odstupanje.
2. Neevidentiranje pretpostavki
Cijena bez logike na temelju koje je izračunata mnogo je manje korisna tijekom izvođenja radova.
3. Praćenje samo primljenih računa
Već izdane narudžbe i preuzete obveze mogu promijeniti financijsku sliku mnogo prije nego što stigne račun.
4. Zanemarivanje fizičkog napretka
Potrošiti polovinu proračuna ne znači da smo završili polovinu radova.
5. Usmeno dogovaranje izmjena
Njihov se učinak može pokazati tek nakon što je trošak već nastao.
6. Prekasno ažuriranje proračuna
Savršena kontrola provedena nakon što više ne možemo ništa poduzeti uglavnom ostaje tek povijesna analiza.
7. Traženje previše podataka od gradilišta
Administrativno opterećujući postupak rezultira nepotpunim podacima ili njihovim zakašnjelim unosom.
8. Nekorištenje završnog obračuna za sljedeću ponudu
Završeni projekt trebao bi postati izvor podataka za poboljšanje budućih pretpostavki.
Test od 30 dana prije promjene financijske kontrole cijelog poduzeća
1.–7. dan — Odaberite stvarnu ponudu
Odaberite aktivan projekt i provjerite omogućuje li ponuda prepoznavanje glavnih faza i korištenih financijskih pretpostavki.
8.–14. dan — Povežite faze s gradilištem
Za svaku fazu utvrdite:
- proračun;
- planirano trajanje;
- glavne količine;
- značajne isporuke ili podizvođačke radove.
15.–21. dan — Uvedite tjednu kontrolu
Voditelj prijavljuje iznimke, tehničko osoblje procjenjuje odstupanje, a vlasnik dobiva samo informacije koje zahtijevaju odluku.
22.–30. dan — Izradite prvu prognozu
Nemojte se ograničiti na usporedbu početnog proračuna i evidentiranih troškova.
Pokušajte procijeniti konačni trošak na temelju onoga što ste naučili tijekom mjeseca.
Zatim se zapitajte:
- jesmo li ranije uočili odstupanja?
- znamo li objasniti zašto su nastala?
- znamo li koje su glavne izmjene još otvorene?
- imamo li bolju prognozu konačnog troška nego prije mjesec dana?
Kako Edil-Up može pomoći pri prijelazu od ponude do gradilišta
Edil-Up razvija se kao Construction Operating System s ciljem postupnog povezivanja informacija kojima se u poduzećima često upravlja odvojeno.
U sklopu upravljanja gradilištima poduzeće može organizirati gradilišta, faze, suradnike, uloge i dopuštenja, dokumente, komunikaciju, evidenciju prisutnosti i osnovne financijske informacije.
Kad je riječ o financijskoj kontroli, prednost nije u automatskoj zamjeni specijaliziranog računovodstvenog softvera ili sustava za obračun količina.
Prednost je u smanjenju udaljenosti između događaja na gradilištu i financijskog konteksta projekta na koji se odnose.
Faza ne bi trebala postojati samo u terminskom planu.
Treba je moći pregledati zajedno s uključenim osobama, dokumentima, komunikacijom i pripadajućim financijskim informacijama.
Osim toga, mobilna aplikacija omogućuje da dio operativnog tijeka rada bude dostupan izravno na gradilištu.
Za više informacija o sljedećoj fazi postupka pročitajte vodič o kontroli troškova gradilišta, ponuda i proračuna.
Ako razmatrate različite platforme, pogledajte usporedbu softvera za upravljanje gradilištima.
Kontrolni popis prije pretvaranja ponude u proračun
- Je li ponuda podijeljena na glavne faze koje je moguće pratiti?
- Znamo li količine i korištene pretpostavke?
- Možemo li prepoznati troškove rada, materijala, isporuka i podizvođača?
- Zna li voditelj koje događaje treba prijaviti?
- Evidentiraju li se izmjene prije nego što uđu u završni obračun?
- Uspoređujemo li troškove s fizičkim napretkom?
- Uzimamo li u obzir i već ugovorene narudžbe?
- Ažuriramo li prognozu troška do završetka?
- Koristimo li završni obračun za poboljšanje budućih ponuda?
Međunarodni referentni izvori
- RICS — Construction Productivity Report 2026 , međunarodno istraživanje o produktivnosti, pokazateljima, usporedbama i upravljanju gradilištem.
- McKinsey & Company — Using production rates to excel at executing construction projects, listopad 2026. , analiza povezanosti normi proizvodnje, planiranja i predvidljivosti izvođenja.
- RICS — New Rules of Measurement , međunarodni okvir za mjerenje, procjenu troškova i upravljanje troškovima u građevinarstvu.
- RICS — NRM 3 update, 2026 , ažuriranje strukture podataka o troškovima tijekom životnog ciklusa imovine.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 , istraživanje digitalne primjene u 954 građevinska i inženjerska poduzeća.
Zaključak: dobra ponuda ne služi samo za ugovaranje radova
Ponuda predstavlja početnu financijsku procjenu projekta.
Tijekom radova ta će se pretpostavka neizbježno naći na kušnji.
Količine, produktivnost, isporuke, izmjene i rokovi mogu se promijeniti.
Cilj kontrole nije zahtijevati da ponuda ostane savršena do samog kraja.
Cilj je dovoljno rano utvrditi u čemu se stvarno stanje razlikuje od onoga što smo predvidjeli.
Za to su potrebni pregledna financijska struktura, pouzdane informacije s gradilišta i dovoljno brz ciklus provjere da bi se odluka još mogla donijeti.
Ponuda štiti maržu samo ako ostane aktivna i nakon što je klijent potpiše.
Tim Edil-Up