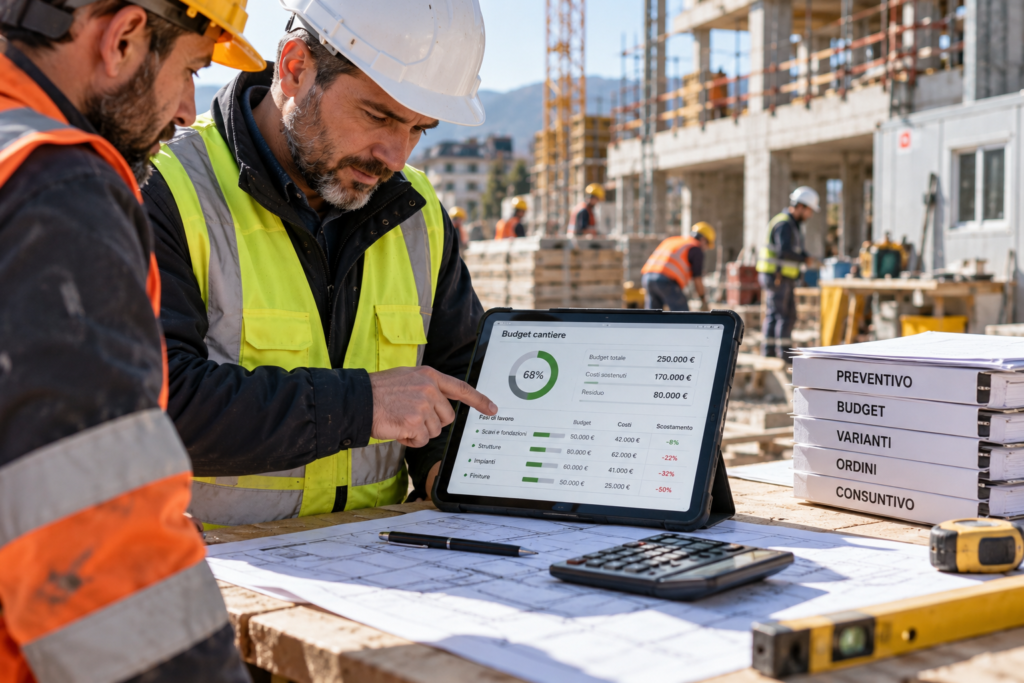
Кошторис може бути достатньо точним, щоб виграти замовлення, і водночас надто слабким, щоб його контролювати.
Це трапляється, коли документ, використаний для формування ціни для клієнта, залишається відокремленим від того, що відбувається на будівельному майданчику згодом.
Роботи починаються, змінюються обсяги, постачання, робочі дні, бригади та умови виконання. Тим часом кошторис залишається в комерційній папці, а бюджет відтворюється в іншій таблиці.
У цей момент підприємство має дві реальності: ту, на основі якої воно розрахувало маржу, і ту, яку воно фактично будує.
Тому хороший кошторис будівництва не повинен завершувати своє життя в момент прийняття пропозиції клієнтом.
Він має стати економічною основою, на якій технічний фахівець, керівник і власник порівнюють заплановане з тим, що реально відбувається.
У цьому посібнику розглянемо, як перетворити кошторис на справжній операційний бюджет, як пов’язати його з етапами робіт і як виявляти відхилення до того, як вони стануть просто несподіванкою наприкінці робіт.
Кошторис, бюджет і фактичні витрати — не одне й те саме
У щоденному управлінні ці терміни іноді використовують майже як синоніми.
Операційно їх корисно розділяти.
| Елемент | Запитання | Функція |
|---|---|---|
| Кошторис | Скільки, за нашими прогнозами, коштуватимуть роботи і якою буде їхня вартість? | Сформувати початкове економічне припущення |
| Операційний бюджет | Скільки ми можемо використати під час виконання? | Керувати замовленням у процесі реалізації |
| Фактичні витрати | Скільки ми насправді витратили? | Виміряти кінцевий результат |
| Forecast | Скільки, за нашими прогнозами, ми витратимо в кінці на основі того, що знаємо сьогодні? | Заздалегідь зрозуміти, де може завершитися проєкт |
Саме четвертий елемент часто відсутній.
Знання витрат, понесених до сьогодні, описує минуле.
Прогноз витрат на завершення дає змогу прийняти рішення до того, як маржа буде остаточно втрачена.
Контролювати кошторис можна лише тоді, коли ми знаємо, з чого він складається
Уявімо пропозицію на 180 000 євро, подану клієнту.
Якщо всередині компанії існує лише ця загальна сума, під час робіт буде дуже складно зрозуміти, де виникає відхилення.
Тому кошторис слід розподілити за структурою, яку можна розпізнати і на будівельному майданчику.
Наприклад:
- підготовка та облаштування;
- демонтажні роботи;
- конструктивні роботи;
- кладка;
- інженерні системи;
- оздоблювальні роботи;
- субпідряди;
- оренда;
- непрямі витрати, що належать до замовлення.
Не обов’язково створювати тисячі позицій.
Потрібен рівень деталізації, достатньо точний, щоб під час робіт відповісти на просте запитання:
«Де ми витрачаємо інакше, ніж передбачали?»
Самої цифри недостатньо: потрібно пам’ятати, як ми її отримали
Припустімо, що на певний вид робіт ми передбачили 8 000 євро.
Цю цифру могли розрахувати, припускаючи:
- чотирьох працівників;
- п’ять робочих днів;
- певну кількість матеріалу;
- ціну, погоджену з постачальником;
- простий доступ на будівельний майданчик;
- відсутність додаткових робіт.
Через два тижні ми виявляємо, що ці роботи коштують 9 500 євро.
Ці дані корисні, але не пояснюють проблему.
Якщо початкові припущення зафіксовані, ми можемо зрозуміти, чи виникла різниця через більшу кількість робочих днів, більший обсяг матеріалу, іншу ціну або зміну обсягу робіт.
Саме ця інформація дає змогу покращити і наступний кошторис.
Етап не стає дорожчим лише тому, що ми витратили більше
Припустімо, що бюджет етапу становить 20 000 євро.
У середині місяця вже понесено 12 000 євро витрат.
Ми втратили контроль?
Без знання прогресу відповісти неможливо.
Якщо роботи виконано на 80%, ситуація може бути цілком узгодженою.
Якщо роботи виконано на 30%, це зовсім інший сигнал.
Саме співвідношення між вартістю виконаних робіт і фактично понесеними витратами робить економічний контроль кориснішим.
RICS Construction Productivity Report 2026 показує, що earned value порівняно з actual cost є одним із показників, які найчастіше використовують опитані фахівці для інтерпретації продуктивності construction.
Для малого чи середнього підприємства цей принцип можна застосувати, не перетворюючи будівельний майданчик на надзвичайно складну систему project controls:
потрібно запитувати не лише «скільки ми витратили?», а й «скільки роботи ми отримали за ці витрати?».
Власник, технічний фахівець і керівник: три рівні одного контролю
Щоб процес працював, він не має перетворювати кожного працівника на фінансового контролера.
Керівник будівельного майданчика бачить, що змінюється
Це людина, найближча до виконання робіт, і вона може повідомити про:
- бригаду, якій потрібно більше робочих днів;
- аномальне споживання;
- іншу кількість;
- термінове замовлення;
- додаткові роботи;
- поставку, що змінює графік.
Його основним завданням має бути фіксація події з достатнім контекстом, а не самостійний розрахунок кінцевої маржі.
Технічний фахівець розуміє, чому відбулася зміна
Він перевіряє обсяги, роботи та початкові припущення.
Він має зрозуміти, чи є відхилення реальним, чи виникло воно через зміну, чи існують витрати, які ще потрібно зареєструвати, і яким може бути вплив на завершення етапу.
Власник вирішує, що робити
Власник не повинен отримувати інформацію про кожне окреме замовлення.
Він має отримувати винятки, які можуть змінити прибутковість замовлення.
Наприклад:
- ми поглинаємо витрати?
- змінюємо постачальника?
- переплановуємо роботу бригади?
- потрібна зміна договору?
- чи залишається прогнозована маржа прийнятною?
З будівельного майданчика мають надходити небагато, але надійні дані
Один із найшвидших способів зруйнувати контроль витрат — попросити керівника щодня заповнювати величезний обсяг інформації.
Система стає обтяжливою, а дані починають надходити із запізненням або неповними.
Для багатьох замовлень може бути достатньо:
- відповідного етапу;
- стану етапу;
- важливих годин або робочих днів;
- значущих обсягів;
- аномального замовлення або постачання;
- відхилення від запланованого;
- фотографії або документа, що допомагає пояснити подію.
Решта аналізу може виконуватися в офісі.
Зміна не повинна вперше з’являтися у фактичних витратах
Однією з найнебезпечніших для маржі фраз є:
«Поки що зробімо, а потім побачимо».
Не тому, що кожна невелика зміна потребує складної процедури.
Але тому, що операційна зміна може одночасно спричинити більше матеріалів, більше годин, нове замовлення та затримку наступного етапу.
Для значущої зміни варто зафіксувати:
- що змінюється;
- хто запросив зміну;
- коли;
- яких етапів вона стосується;
- оцінку економічного впливу;
- можливий вплив на строки;
- рішення та погодження, передбачені застосовним договором.
Я не використовував би універсальні пороги на кшталт «якщо понад 5%, потрібне погодження власника».
Зміна на 1 000 євро може бути несуттєвою для одного замовлення і вирішальною для іншого.
Підприємство має встановлювати пороги на основі вартості замовлення, очікуваної маржі та рівня делегування.
Найважливішою може бути цифра, якої ще не існує
Фактичні витрати показують, скільки ми витратили до сьогодні.
Для управління потрібне додаткове запитання:
«Якщо ми продовжимо так само, скільки коштуватиме завершити роботу?»
Оновлений прогноз до завершення може враховувати:
- вже понесені витрати;
- вже підтверджені замовлення;
- роботи, які ще потрібно виконати;
- виявлені відхилення продуктивності;
- відкриті зміни;
- нову інформацію про ціни.
Так бюджет не стає нерухомою фотографією, а перетворюється на прогноз, який оновлюється разом із поглибленням знань про проєкт.
У 2026 році знову стає центральним дуже просте поняття: вимірювати, скільки реально вироблено
У жовтні 2026 року McKinsey присвятила новий матеріал саме використанню production rates під час виконання будівельних проєктів.
Цей принцип особливо корисний і для малих та середніх підприємств.
Недостатньо знати, скільки коштувала робота бригади.
Потрібно зрозуміти, який обсяг робіт вона змогла виконати, і порівняти його з припущенням, на основі якого було складено кошторис.
Якщо ми передбачали 100 одиниць за п’ять днів, а після п’яти днів виконали 60, це значно корисніша інформація, ніж просто накопичена вартість.
Ми можемо почати прогнозувати, що може відбутися в наступні дні.
Сім показників корисніші за інформаційну панель із п’ятдесятьма цифрами
Для малого чи середнього підприємства я почав би з:
- передбаченого бюджету на етап;
- зафіксованих витрат;
- фізичного прогресу етапу;
- передбачених і використаних годин або робочих днів;
- вартості відкритих змін;
- підтверджених, але ще не облікованих замовлень;
- прогнозованих витрат до завершення.
Найкращий KPI — не найскладніший.
Це той, що спонукає когось ухвалити інше рішення.
Навіть міжнародні стандарти починаються з якісної структури витрат
У New Rules of Measurement — NRM RICS збирає правила та рекомендації щодо вимірювання і cost management у будівельних проєктах.
У 2026 році також було оновлено структуру NRM 3 з метою покращення безперервності та інтероперабельності даних про витрати протягом життєвого циклу активів.
Мале чи середнє підприємство не обов’язково має впроваджувати професійну систему quantity surveying на основі NRM.
Однак корисний принцип очевидний:
узгоджена структура витрат дає змогу краще порівнювати прогноз, прогрес і результат.
Вісім помилок, які роблять марним навіть хороший кошторис
1. Складати кошторис за макросумами, які неможливо контролювати
Якщо ми не можемо пов’язати витрати з основними етапами, буде складно зрозуміти, яка частина створює відхилення.
2. Не фіксувати припущення
Ціна без логіки, яка її сформувала, значно менш корисна під час виконання.
3. Дивитися лише на отримані рахунки
Уже здійснені замовлення та підтверджені витрати можуть змінити картину задовго до надходження рахунка.
4. Ігнорувати фізичний прогрес
Витратити половину бюджету не означає виконати половину роботи.
5. Керувати змінами лише усно
Їхній вплив може проявитися лише тоді, коли витрати вже понесені.
6. Оновлювати бюджет надто пізно
Ідеальний контроль, виконаний після того, як ми вже не можемо втрутитися, залишається переважно історичним аналізом.
7. Запитувати надто багато даних із будівельного майданчика
Адміністративно обтяжливий процес породжує неповні дані або дані, внесені із запізненням.
8. Не використовувати фактичні витрати для наступного кошторису
Завершене замовлення має стати джерелом даних для покращення майбутніх припущень.
30-денний тест перед зміною економічного контролю всього підприємства
Дні 1–7 — Взяти реальний кошторис
Оберіть активне замовлення та перевірте, чи дає кошторис змогу розпізнати основні етапи й використані економічні припущення.
Дні 8–14 — Пов’язати етапи з будівельним майданчиком
Для кожного етапу визначте:
- бюджет;
- передбачені строки;
- основні обсяги;
- значущі постачання або субпідряди.
Дні 15–21 — Запустити щотижневий контроль
Керівник повідомляє про винятки, технічний фахівець оцінює відхилення, а власник отримує лише те, що потребує рішення.
Дні 22–30 — Зробити перший forecast
Не обмежуйтеся порівнянням початкового бюджету та зареєстрованих витрат.
Спробуйте оцінити кінцеві витрати на основі того, чого ви навчилися протягом місяця.
Потім запитайте себе:
- чи виявили ми відхилення раніше?
- чи можемо пояснити, чому вони виникли?
- чи знаємо ми про основні відкриті зміни?
- чи маємо кращий прогноз кінцевих витрат порівняно з місяцем тому?
Де Edil-Up може допомогти під час переходу від кошторису до будівельного майданчика
Edil-Up розробляється як Construction Operating System із метою поступово поєднати інформацію, якою на підприємстві часто керують окремо.
У межах управління будівельними майданчиками компанія може організовувати майданчики, етапи, співробітників, ролі та дозволи, документи, комунікації, присутність і базову економічну інформацію.
Перевага в економічному контролі полягає не в автоматичній заміні спеціалізованого програмного забезпечення для бухгалтерського обліку або quantity surveying.
Вона полягає у зменшенні відстані між тим, що відбувається на майданчику, та економічним контекстом відповідного замовлення.
Етап не повинен існувати лише в календарному плані.
Його має бути можливо переглядати разом із залученими людьми, документами, комунікаціями та економічною інформацією, що його стосується.
Мобільний застосунок також дає змогу перенести частину операційного процесу безпосередньо на майданчик.
Щоб дізнатися більше про наступний етап процесу, прочитайте посібник, присвячений контролю витрат на будівельному майданчику, кошторисів і бюджетів.
Ті, хто оцінює різні платформи, можуть переглянути порівняння програмного забезпечення для управління будівельними майданчиками.
Контрольний список перед перетворенням кошторису на бюджет
- Чи розподілено кошторис за основними етапами, які можна контролювати?
- Чи знаємо ми використані обсяги та припущення?
- Чи можна розпізнати працю, матеріали, постачання та субпідряди?
- Чи знає керівник, про які події потрібно повідомляти?
- Чи реєструються зміни до того, як вони потрапляють до фактичних витрат?
- Чи порівнюємо ми витрати з фізичним прогресом?
- Чи враховуємо вже підтверджені замовлення?
- Чи оновлюємо прогноз витрат до завершення?
- Чи використовуємо фактичні витрати для покращення майбутніх кошторисів?
Міжнародні джерела
- RICS — Construction Productivity Report 2026 , міжнародне дослідження продуктивності, показників, бенчмаркінгу та управління будівельним майданчиком.
- McKinsey & Company — Using production rates to excel at executing construction projects, жовтень 2026 року , матеріал про зв’язок між production rates, плануванням і передбачуваністю виконання.
- RICS — New Rules of Measurement , міжнародна framework для measurement, cost estimating і cost management у construction.
- RICS — NRM 3 update, 2026 , оновлення структури даних про витрати протягом життєвого циклу asset.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026 , дослідження цифрового впровадження у 954 construction та engineering компаніях.
Висновок: хороший кошторис потрібен не лише для продажу робіт
Кошторис є першим економічним припущенням проєкту.
Під час робіт на будівельному майданчику це припущення неминуче буде перевірене.
Обсяги, продуктивність, постачання, зміни та строки можуть змінюватися.
Мета контролю — не вимагати, щоб кошторис залишався ідеальним до самого кінця.
Потрібно достатньо рано зрозуміти, де реальність починає відрізнятися від того, що ми передбачили.
Для цього потрібні зрозуміла економічна структура, надійна інформація з майданчика та достатньо швидкий цикл перегляду, щоб ще можна було ухвалити рішення.
Кошторис захищає маржу лише тоді, коли продовжує жити навіть після підписання клієнтом.
Команда Edil-Up