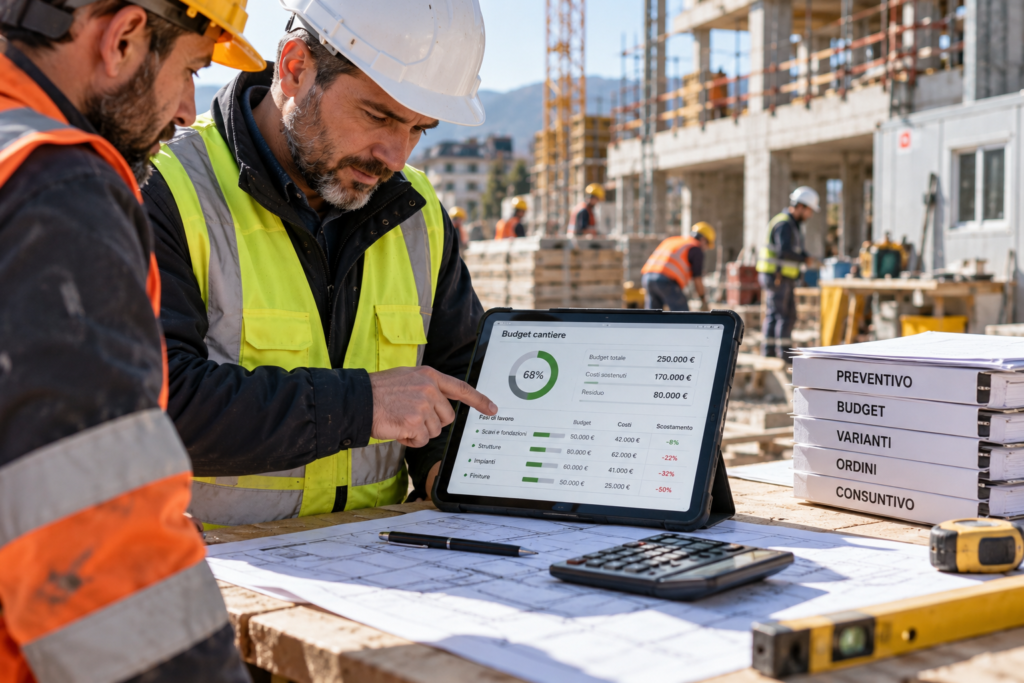
Kosztorys może być wystarczająco precyzyjny, aby wygrać zlecenie, a jednocześnie zbyt słaby, by nim zarządzać.
Dzieje się tak, gdy dokument wykorzystany do ustalenia ceny dla klienta pozostaje oddzielony od tego, co później dzieje się na budowie.
Prace się rozpoczynają, zmieniają się ilości, dostawy, dni pracy, ekipy i warunki realizacji. Tymczasem kosztorys pozostaje w folderze handlowym, a budżet jest odtwarzany w innym arkuszu.
W tym momencie firma ma dwie rzeczywistości: tę, na podstawie której obliczyła marżę, oraz tę, którą rzeczywiście buduje.
Dlatego dobry kosztorys budowy nie powinien kończyć się w chwili, gdy klient zaakceptuje ofertę.
Powinien stać się podstawą ekonomiczną, na której technik, kierownik i właściciel porównują to, co zaplanowano, z tym, co rzeczywiście się dzieje.
W tym poradniku pokazujemy, jak przekształcić kosztorys w prawdziwy budżet operacyjny, połączyć go z etapami budowy i wykrywać odchylenia, zanim staną się po prostu niespodzianką na koniec prac.
Kosztorys, budżet i rozliczenie nie są tym samym
W codziennym zarządzaniu terminy te bywają używane niemal jako synonimy.
Operacyjnie warto je rozdzielić.
| Element | Pytanie | Funkcja |
|---|---|---|
| Kosztorys | Ile, według przewidywań, będzie kosztować i ile będzie warta praca? | Zbudowanie początkowego założenia ekonomicznego |
| Budżet operacyjny | Ile możemy wykorzystać podczas realizacji? | Zarządzanie zleceniem w trakcie realizacji |
| Rozliczenie | Ile rzeczywiście wydaliśmy? | Pomiar końcowego wyniku |
| Forecast | Ile przewidujemy wydać na koniec, na podstawie dzisiejszej wiedzy? | Wczesne określenie, gdzie może zakończyć się projekt |
To właśnie czwarty element często jest pomijany.
Znajomość kosztu poniesionego do dziś opisuje przeszłość.
Prognoza kosztu końcowego pozwala podjąć decyzję, zanim marża zostanie ostatecznie utracona.
Kosztorys można kontrolować tylko wtedy, gdy wiemy, z czego się składa
Wyobraźmy sobie ofertę na 180 000 euro przedstawioną klientowi.
Jeśli wewnątrz firmy istnieje tylko ta suma, podczas budowy bardzo trudno będzie zrozumieć, gdzie powstaje odchylenie.
Dlatego kosztorys powinien być podzielony według struktury, którą można rozpoznać także na budowie.
Na przykład:
- przygotowanie i zagospodarowanie;
- rozbiórki;
- roboty konstrukcyjne;
- roboty murowe;
- instalacje;
- wykończenia;
- podwykonawstwo;
- wynajem;
- koszty pośrednie przypisane do zlecenia.
Nie trzeba koniecznie tworzyć tysięcy pozycji.
Potrzebny jest poziom szczegółowości wystarczająco precyzyjny, aby podczas prac odpowiedzieć na proste pytanie:
„Gdzie wydajemy inaczej, niż przewidywaliśmy?”
Sama liczba nie wystarczy: trzeba pamiętać, jak ją uzyskaliśmy
Załóżmy, że na określone prace przewidzieliśmy 8 000 euro.
Kwota mogła zostać obliczona przy założeniu:
- czterech osób;
- pięciu dni pracy;
- określonej ilości materiału;
- ceny uzgodnionej z dostawcą;
- łatwego dostępu do budowy;
- braku dodatkowych prac.
Dwa tygodnie później odkrywamy, że prace kosztują 9 500 euro.
Dane są przydatne, ale nie wyjaśniają problemu.
Jeśli początkowe założenia zostały zapisane, możemy zrozumieć, czy różnica wynika z większej liczby dni, większej ilości materiału, innej ceny czy zmiany zakresu prac.
Ta informacja pozwala również poprawić kolejny kosztorys.
Etap nie kosztuje więcej tylko dlatego, że wydaliśmy więcej
Załóżmy, że budżet etapu wynosi 20 000 euro.
W połowie miesiąca poniesiono już 12 000 euro kosztów.
Czy straciliśmy kontrolę?
Bez znajomości postępu nie możemy tego wiedzieć.
Jeśli prace są wykonane w 80%, sytuacja może być całkowicie spójna.
Jeśli prace są wykonane w 30%, sygnał jest zupełnie inny.
To relacja między wartością wykonanej pracy a faktycznie poniesionym kosztem sprawia, że kontrola ekonomiczna jest bardziej użyteczna.
Raport RICS Construction Productivity Report 2026 wskazuje, że earned value w relacji do actual cost jest jednym z najczęściej stosowanych przez ankietowanych specjalistów wskaźników interpretacji produktywności construction.
W małej lub średniej firmie zasadę tę można zastosować bez przekształcania budowy w niezwykle złożony system project controls:
nie pytać tylko „ile wydaliśmy?”, lecz także „ile pracy uzyskaliśmy za te wydatki?”.
Właściciel, technik i kierownik: trzy poziomy tej samej kontroli
Aby proces działał, nie powinien zamieniać każdej osoby w kontrolera finansowego.
Kierownik budowy widzi, co się zmienia
To osoba najbliższa realizacji, która może zgłosić:
- ekipę potrzebującą większej liczby dni;
- nietypowe zużycie;
- inną ilość;
- pilne zamówienie;
- dodatkową pracę;
- dostawę zmieniającą harmonogram.
Jego głównym zadaniem powinno być zarejestrowanie zdarzenia z odpowiednim kontekstem, a nie samodzielne obliczanie końcowej marży.
Technik rozumie, dlaczego nastąpiła zmiana
Sprawdza ilości, prace i początkowe założenia.
Musi ustalić, czy odchylenie jest rzeczywiste, czy wynika ze zmiany, czy istnieją koszty, które należy jeszcze zarejestrować, oraz jaki może być wpływ na zakończenie etapu.
Właściciel decyduje, co zrobić
Właściciel nie powinien otrzymywać informacji o każdym pojedynczym zamówieniu.
Powinien otrzymywać wyjątki, które mogą zmienić rentowność zlecenia.
Na przykład:
- wchłaniamy koszt?
- zmieniamy dostawcę?
- przeprogramowujemy ekipę?
- potrzebna jest zmiana umowy?
- czy przewidywana marża pozostaje akceptowalna?
Z budowy powinno napływać niewiele, ale wiarygodnych danych
Jednym z najszybszych sposobów na niepowodzenie kontroli kosztów jest wymaganie od kierownika codziennego wprowadzania ogromnej ilości informacji.
System staje się uciążliwy, a dane zaczynają napływać z opóźnieniem lub niekompletne.
W przypadku wielu zleceń wystarczą:
- objęty etap;
- status etapu;
- istotne godziny lub dni pracy;
- znaczące ilości;
- nietypowe zamówienie lub dostawa;
- odchylenie od planu;
- zdjęcie lub dokument wyjaśniający zdarzenie.
Reszta analizy może odbywać się w biurze.
Zmiana nie powinna pojawić się po raz pierwszy w rozliczeniu
Jednym z najbardziej niebezpiecznych dla marży zdań jest:
„Na razie to zróbmy, potem się zobaczy”.
Nie dlatego, że każda mała zmiana wymaga złożonej procedury.
Lecz dlatego, że zmiana operacyjna może jednocześnie oznaczać więcej materiału, więcej godzin, nowe zamówienie i opóźnienie kolejnego etapu.
W przypadku istotnej zmiany warto zapisać:
- co się zmienia;
- kto zażądał zmiany;
- kiedy;
- których etapów dotyczy;
- szacowany wpływ ekonomiczny;
- ewentualny wpływ na terminy;
- decyzję i akceptację przewidziane w obowiązującej umowie.
Nie stosowałbym uniwersalnych progów, takich jak „powyżej 5% potrzebna jest zgoda właściciela”.
Zmiana o 1 000 euro może być nieistotna dla jednego zlecenia i decydująca dla innego.
Progi firma powinna ustalać na podstawie wartości zlecenia, oczekiwanej marży i poziomu delegowania.
Najważniejsza może być liczba, która jeszcze nie wystąpiła
Rozliczenie mówi, ile wydaliśmy do dziś.
Zarządzanie wymaga dodatkowego pytania:
„Jeśli będziemy działać tak dalej, ile będzie kosztować dokończenie prac?”
Aktualna prognoza kosztu końcowego może uwzględniać:
- poniesione koszty;
- już złożone zamówienia;
- prace do wykonania;
- zaobserwowane odchylenia produktywności;
- otwarte zmiany;
- nowe informacje o cenach.
Dzięki temu budżet nie jest nieruchomym zdjęciem, lecz prognozą aktualizowaną wraz ze wzrostem wiedzy o projekcie.
W 2026 roku ponownie kluczowa staje się prosta idea: mierzyć, ile rzeczywiście wykonujemy
W październiku 2026 roku McKinsey poświęcił nowe opracowanie właśnie wykorzystaniu production rates podczas realizacji projektów budowlanych.
Zasada ta jest szczególnie użyteczna także dla MŚP.
Nie wystarczy wiedzieć, ile kosztowała praca ekipy.
Trzeba zrozumieć, jaką ilość pracy zdołała wykonać, i porównać ją z założeniem, na którym oparto kosztorys.
Jeżeli przewidzieliśmy 100 jednostek w ciągu pięciu dni, a po pięciu dniach wykonaliśmy 60, mamy znacznie bardziej użyteczną informację niż sam skumulowany koszt.
Możemy zacząć przewidywać, co może wydarzyć się w kolejnych dniach.
Siedem wskaźników jest bardziej użytecznych niż pulpit z pięćdziesięcioma liczbami
W przypadku MŚP zacząłbym od:
- budżetu przewidzianego na etap;
- zarejestrowanego kosztu;
- fizycznego postępu etapu;
- przewidzianych i wykorzystanych godzin lub dni pracy;
- wartości otwartych zmian;
- zamówień złożonych, lecz jeszcze niezafakturowanych;
- prognozowanego kosztu końcowego.
Najlepszy KPI nie jest najbardziej wyrafinowany.
To ten, który skłania kogoś do podjęcia innej decyzji.
Nawet międzynarodowe standardy zaczynają się od jakości struktury kosztów
RICS gromadzi w New Rules of Measurement — NRM zasady i wytyczne dotyczące pomiaru oraz cost management w projektach budowlanych.
W 2026 roku zaktualizowano również strukturę NRM 3, aby poprawić ciągłość i interoperacyjność danych kosztowych w całym cyklu życia aktywów.
MŚP nie musi koniecznie wdrażać profesjonalnego systemu quantity surveying opartego na NRM.
Przydatna zasada jest jednak oczywista:
spójna struktura kosztów pozwala lepiej porównywać prognozę, postęp i wynik.
Osiem błędów, które czynią bezużytecznym nawet dobry kosztorys
1. Kosztorysowanie według niemożliwych do kontrolowania sum ogólnych
Jeśli nie możemy przypisać kosztu do głównych etapów, trudno będzie ustalić, która część powoduje odchylenie.
2. Brak rejestracji założeń
Cena bez logiki, która ją stworzyła, jest znacznie mniej użyteczna podczas realizacji.
3. Patrzenie wyłącznie na otrzymane faktury
Złożone zamówienia i zobowiązane koszty mogą zmienić obraz na długo przed otrzymaniem faktury.
4. Ignorowanie postępu rzeczowego
Wydanie połowy budżetu nie oznacza wykonania połowy prac.
5. Ustne zarządzanie zmianami
Ich wpływ może pojawić się dopiero wtedy, gdy koszt został już poniesiony.
6. Zbyt późna aktualizacja budżetu
Doskonała kontrola wykonana po utracie możliwości działania pozostaje głównie analizą historyczną.
7. Żądanie zbyt wielu danych z budowy
Administracyjnie ciężki proces generuje niepełne dane lub dane wprowadzane z opóźnieniem.
8. Niewykorzystywanie rozliczenia w kolejnym kosztorysie
Zakończone zlecenie powinno stać się źródłem danych do poprawy przyszłych założeń.
30-dniowy test przed zmianą kontroli ekonomicznej całej firmy
Dni 1–7 — Wybierz rzeczywisty kosztorys
Wybierz aktywne zlecenie i sprawdź, czy kosztorys pozwala rozpoznać główne etapy oraz zastosowane założenia ekonomiczne.
Dni 8–14 — Połącz etapy z budową
Dla każdego etapu określ:
- budżet;
- planowane terminy;
- główne ilości;
- istotne dostawy lub podwykonawstwo.
Dni 15–21 — Uruchom cotygodniową kontrolę
Kierownik zgłasza wyjątki, technik ocenia odchylenie, a właściciel otrzymuje tylko to, co wymaga decyzji.
Dni 22–30 — Przygotuj pierwszy forecast
Nie ograniczaj się do porównania początkowego budżetu z zarejestrowanymi wydatkami.
Spróbuj oszacować koszt końcowy na podstawie tego, czego nauczyliście się w ciągu miesiąca.
Następnie zapytaj:
- czy wcześniej wykryliśmy odchylenia?
- czy potrafimy wyjaśnić, dlaczego wystąpiły?
- czy znamy główne otwarte zmiany?
- czy prognoza kosztu końcowego jest lepsza niż miesiąc temu?
Gdzie Edil-Up może pomóc w przejściu od kosztorysu do budowy
Edil-Up jest rozwijany jako Construction Operating System, którego celem jest stopniowe łączenie informacji często zarządzanych w firmie oddzielnie.
W ramach zarządzania budowami firma może organizować budowy, etapy, współpracowników, role i uprawnienia, dokumenty, komunikację, obecności oraz podstawowe informacje ekonomiczne.
W kontroli ekonomicznej korzyść nie polega na automatycznym zastąpieniu specjalistycznego oprogramowania księgowego lub quantity surveying.
Chodzi o zmniejszenie dystansu między tym, co dzieje się w terenie, a kontekstem ekonomicznym danego zlecenia.
Etap nie powinien istnieć wyłącznie w harmonogramie.
Powinien być możliwy do odczytania razem z zaangażowanymi osobami, dokumentami, komunikacją i dotyczącymi go informacjami ekonomicznymi.
Aplikacja mobilna pozwala również przenieść część procesu operacyjnego bezpośrednio na budowę.
Aby poznać kolejny etap procesu, przeczytaj poradnik poświęcony kontroli kosztów budowy, kosztorysów i budżetów.
Osoby rozważające różne platformy mogą zapoznać się z porównaniem oprogramowania do zarządzania budowami.
Lista kontrolna przed przekształceniem kosztorysu w budżet
- Czy kosztorys jest podzielony na główne, kontrolowalne etapy?
- Czy znamy wykorzystane ilości i założenia?
- Czy można rozpoznać robociznę, materiały, dostawy i podwykonawstwo?
- Czy kierownik wie, jakie zdarzenia ma zgłaszać?
- Czy zmiany są rejestrowane przed ujęciem ich w rozliczeniu?
- Czy porównujemy koszty z postępem rzeczowym?
- Czy uwzględniamy już złożone zamówienia?
- Czy aktualizujemy prognozę kosztu końcowego?
- Czy rozliczenie służy do poprawy przyszłych kosztorysów?
Międzynarodowe źródła
- RICS — Construction Productivity Report 2026, międzynarodowe badanie produktywności, wskaźników, benchmarkingu i zarządzania budową.
- McKinsey & Company — Using production rates to excel at executing construction projects, październik 2026, opracowanie dotyczące związku między production rates, harmonogramowaniem i przewidywalnością realizacji.
- RICS — New Rules of Measurement, międzynarodowy framework dla measurement, cost estimating i cost management w construction.
- RICS — NRM 3 update, 2026, aktualizacja struktury danych kosztowych w całym cyklu życia assetu.
- Deloitte Access Economics / Autodesk — State of Digital Adoption in the Construction Industry 2026, badanie adopcji cyfrowej w 954 firmach construction i engineering.
Podsumowanie: dobry kosztorys nie służy wyłącznie do sprzedaży prac
Kosztorys jest pierwszym założeniem ekonomicznym projektu.
Podczas budowy to założenie zostanie nieuchronnie poddane próbie.
Ilości, produktywność, dostawy, zmiany i terminy mogą się zmienić.
Celem kontroli nie jest wymaganie, aby kosztorys pozostał idealny do samego końca.
Chodzi o to, by odpowiednio wcześnie zrozumieć, gdzie rzeczywistość zaczyna odbiegać od naszych założeń.
Potrzebne są do tego czytelna struktura ekonomiczna, wiarygodne informacje z budowy i cykl przeglądu wystarczająco szybki, aby nadal można było podjąć decyzję.
Kosztorys chroni marżę tylko wtedy, gdy nadal żyje po podpisaniu umowy przez klienta.
Zespół Edil-Up