La conservazione sostitutiva è il processo che attribuisce al documento digitale lo stesso valore legale dell’originale cartaceo, rendendolo opponibile a terzi in sede di controllo fiscale, contenzioso o ispezione. Non basta salvare un file in cloud o su un server aziendale: servono requisiti tecnici precisi, ruoli formalmente nominati e un sistema certificato.
Gli elementi minimi da conoscere subito:
- Firma digitale qualificata (o firma elettronica qualificata) apposta dal responsabile della conservazione sul pacchetto di versamento.
- Marca temporale che certifica data e ora certe, rendendo il documento immodificabile retroattivamente.
- Pacchetto di versamento (PdV): l’insieme strutturato di documenti e metadati inviato al sistema di conservazione.
- Registro di conservazione: traccia cronologica di tutte le operazioni effettuate.
- Manuale di Conservazione: documento formale obbligatorio che descrive ruoli, procedure e architettura del sistema.
Le fonti normative primarie sono l’art. 44 del Codice dell’Amministrazione Digitale e le Linee guida AgID, che fissano i requisiti di autenticità, integrità, affidabilità, leggibilità e reperibilità dei documenti informatici conservati a norma.
Indice
- Cos’è la conservazione sostitutiva e quale quadro normativo la disciplina in Italia
- Quali vantaggi porta la conservazione sostitutiva a professionisti e imprese
- Come funziona il processo operativo: dall’acquisizione al pacchetto di versamento
- Quando la conservazione sostitutiva è obbligatoria e quali documenti vanno trattati a norma
- Come si applica la conservazione sostitutiva alle fatture elettroniche e ai libri contabili
- Conservatore accreditato o soluzione in-house: come scegliere
- Tempi operativi, durata minima di conservazione e scadenze da rispettare
- Quanto costa la conservazione sostitutiva: componenti di prezzo e modelli
- Chi risponde e cosa deve contenere il Manuale di Conservazione
- Perché la conservazione sostitutiva è strategica per il settore delle costruzioni
- Punti chiave
- Cosa pensa chi lavora ogni giorno con questi processi
- Risorse ufficiali e riferimenti normativi da consultare
Cos’è la conservazione sostitutiva e quale quadro normativo la disciplina in Italia
La distinzione tra archiviazione digitale e conservazione a norma è sostanziale, e confonderle è l’errore più comune. Un’azienda che digitalizza le proprie fatture e le salva su un NAS o su Google Drive ha fatto archiviazione digitale: utile per uso interno, ma priva di valore probatorio autonomo. La conservazione a norma assicura invece validità legale, inalterabilità e durata probatoria nel tempo, perché il processo è certificato e tracciabile in ogni fase.
Il riferimento legislativo centrale è l’art. 44 del CAD (Codice dell’Amministrazione Digitale, D.Lgs. 82/2005), che stabilisce i requisiti per la conservazione dei documenti informatici. Le Linee guida AgID sulla formazione, gestione e conservazione dei documenti informatici ne costituiscono l’attuazione tecnica, aggiornata e vincolante per tutti i soggetti pubblici e privati che producono o gestiscono documenti rilevanti ai fini fiscali, amministrativi o legali.
Sul piano tecnico-operativo, il DPCM 3 dicembre 2013 ha definito le regole del sistema di conservazione, i ruoli del responsabile e le specifiche del pacchetto di versamento. Molte procedure operative in uso oggi derivano direttamente da quel decreto, anche se le Linee guida AgID successive ne hanno integrato e aggiornato i contenuti.
Il Manuale della Conservazione è il documento che ogni organizzazione deve adottare formalmente: descrive l’architettura del sistema, i ruoli, le misure di sicurezza e i piani di riversamento. Non è un documento facoltativo né una formalità: è il presupposto perché il sistema di conservazione sia considerato conforme in caso di verifica.
Un dato che spesso sorprende: un file PDF salvato in cloud, anche firmato digitalmente, non è automaticamente conservato a norma. Occorre che l’intero processo, dall’acquisizione alla generazione del pacchetto di versamento, segua le procedure certificate previste dalle Linee guida AgID.
Quali vantaggi porta la conservazione sostitutiva a professionisti e imprese
I benefici operativi vanno ben oltre la compliance. Sul fronte dei costi, eliminare gli archivi fisici significa ridurre spazi, materiali di consumo, tempi di ricerca e rischio di smarrimento. Un documento conservato a norma è reperibile in pochi secondi tramite metadati, contro i minuti o le ore di un archivio cartaceo.
La sicurezza documentale migliora su tre dimensioni: integrità (il documento non può essere alterato dopo la marcatura temporale), non ripudio (la firma digitale lega il documento al firmatario in modo incontestabile) e audit trail (ogni operazione è registrata e verificabile). Questo si traduce in una riduzione concreta del rischio in caso di contenzioso o ispezione fiscale.
Per il settore edile, i vantaggi diventano ancora più specifici. Capitolati, piani di sicurezza, certificati di collaudo, verbali di cantiere: sono documenti che devono essere conservati per anni, spesso richiesti da committenti pubblici o privati in tempi brevi. Gestirli a norma significa avere sempre a disposizione prove documentali integre, senza dipendere da archivi fisici dispersi tra ufficio, cantiere e studio tecnico.
Un consiglio: prima di avviare qualsiasi progetto di conservazione sostitutiva, mappate le tipologie documentali prodotte dall’azienda e classificatele per obbligo normativo, durata di conservazione e volume annuo. Questa analisi preliminare riduce i costi di setup e orienta la scelta tra soluzione in-house e conservatore accreditato.
La conservazione a norma si collega anche alla sicurezza documentale e alla resilienza informatica, temi sempre più rilevanti nel contesto della direttiva NIS2. Trattarla come semplice adempimento fiscale significa perdere il valore strategico che offre come componente della gestione del rischio informativo.
Come funziona il processo operativo: dall’acquisizione al pacchetto di versamento
Il processo si articola in fasi sequenziali, ognuna con requisiti tecnici precisi.
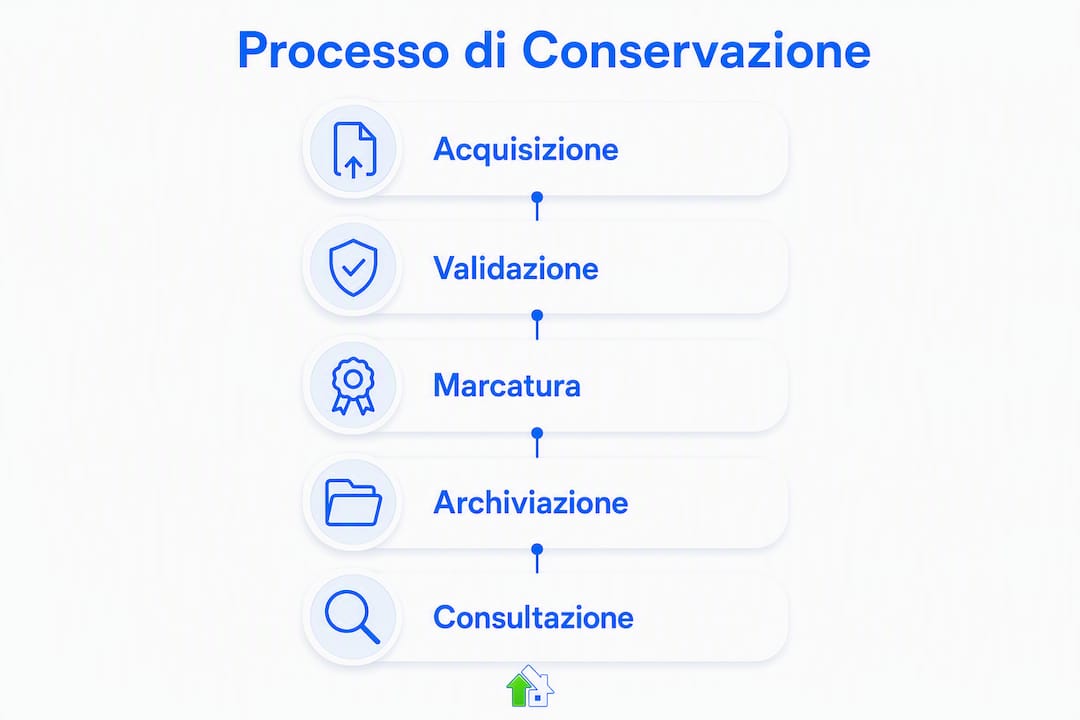
- Acquisizione e digitalizzazione: i documenti analogici vengono scansionati in formato idoneo (preferibilmente PDF/A per la conservazione a lungo termine). I documenti nativi digitali entrano direttamente nel flusso senza conversione.
- Indicizzazione e metadati: a ogni documento vengono associati i metadati obbligatori (tipologia, data, soggetto produttore, identificativo univoco). La qualità dei metadati determina la reperibilità futura.
- Formazione del pacchetto di versamento (PdV): i documenti e i relativi metadati vengono raggruppati in un pacchetto strutturato secondo le specifiche AgID. Il PdV è l’unità di trasferimento al sistema di conservazione.
- Apposizione della firma digitale: il responsabile della conservazione (o il sistema, se delegato) firma digitalmente il PdV con certificato qualificato. Per i documenti analogici originali unici, come alcuni atti notarili, la copia digitale richiede autenticazione da pubblico ufficiale prima che l’originale possa essere distrutto.
- Marcatura temporale: al PdV firmato viene apposta una marca temporale certificata, che fissa data e ora in modo opponibile a terzi.
- Trasferimento al sistema di conservazione: il PdV viene inviato al sistema (in-house o presso conservatore accreditato) e registrato nel registro di conservazione.
- Generazione del rapporto di versamento: il sistema produce un’attestazione che certifica l’avvenuta presa in carico del PdV.
| Fase | Artefatto prodotto | Requisito tecnico |
|---|---|---|
| Acquisizione | File digitale (PDF/A, XML, ecc.) | Formato idoneo alla conservazione a lungo termine |
| Indicizzazione | Metadati strutturati | Conformità alle specifiche AgID |
| Formazione PdV | Pacchetto di versamento | Struttura SIP (Submission Information Package) |
| Firma digitale | PdV firmato | Certificato qualificato del responsabile |
| Marca temporale | PdV con timestamp | TSA accreditata |
| Registrazione | Registro di conservazione | Tracciabilità cronologica completa |
I ruoli coinvolti sono tre: il produttore (chi genera i documenti), il responsabile della conservazione (figura interna nominata formalmente, garante della conformità del processo) e, quando si ricorre all’outsourcing, il responsabile del servizio di conservazione del fornitore accreditato. I dettagli tecnici sui requisiti degli HSM per la custodia dei certificati e sulla registrazione delle attività sono descritti nei manuali operativi dei servizi di conservazione accreditati.
Quando la conservazione sostitutiva è obbligatoria e quali documenti vanno trattati a norma
Non tutti i documenti digitali richiedono la conservazione a norma. La distinzione dipende dal valore legale, fiscale o probatorio del documento e dagli obblighi normativi specifici della categoria.
Documenti per i quali la conservazione a norma è obbligatoria o fortemente raccomandata:
- Fatture elettroniche: obbligo di conservazione a norma entro tre mesi dalla scadenza per la presentazione della dichiarazione dei redditi relativa all’anno di riferimento.
- Libri e registri contabili (libro giornale, libro degli inventari, registri IVA): soggetti a conservazione a norma per garantire la validità fiscale.
- Documenti fiscali (dichiarazioni, F24, ricevute telematiche): durata minima di conservazione per i documenti fiscali prevista dalla normativa.
- Contratti rilevanti con valore probatorio in caso di contenzioso.
- Documentazione amministrativa di enti pubblici e soggetti equiparati: obbligo derivante dal CAD.
- Documenti di cantiere con rilevanza legale: piani di sicurezza (PSC, POS), certificati di collaudo, verbali di consegna lavori.
Documenti che non richiedono necessariamente la conservazione a norma: comunicazioni interne, bozze, documenti a uso esclusivamente operativo senza valore probatorio esterno.
La durata di conservazione varia per categoria. Per i documenti fiscali il termine ordinario è 10 anni dalla data dell’ultimo documento registrato nel periodo d’imposta. Per i documenti relativi a immobili e appalti pubblici i termini possono essere più lunghi, legati alla durata dell’opera o del contratto. Verificare sempre le disposizioni specifiche per categoria con il proprio consulente fiscale o legale.
Come si applica la conservazione sostitutiva alle fatture elettroniche e ai libri contabili
La fattura elettronica in formato XML transitata dal Sistema di Interscambio (SDI) dell’Agenzia delle Entrate è già un documento informatico con data certa. Questo non significa che sia automaticamente conservata a norma: il file XML deve essere incluso in un PdV, firmato e marcato temporalmente secondo il processo descritto sopra.
Il flusso operativo per le fatture elettroniche:
- Ricezione o produzione della fattura tramite SDI.
- Registrazione contabile nel sistema ERP o di contabilità.
- Inclusione della fattura (file XML più eventuali allegati) nel pacchetto di versamento.
- Apposizione di firma digitale e marca temporale sul PdV.
- Versamento nel sistema di conservazione entro i termini previsti.
- Generazione del rapporto di versamento e aggiornamento del registro di conservazione.
Per i libri contabili, il processo prevede la generazione periodica di un’immagine del libro (tipicamente in PDF/A), la firma digitale del responsabile della conservazione e la marcatura temporale. La periodicità dei riversamenti deve essere definita nel Manuale di Conservazione: per i libri obbligatori ai fini fiscali, la prassi consolidata prevede riversamenti almeno annuali, in corrispondenza della chiusura dell’esercizio.
Un aspetto spesso trascurato: l’integrazione tra il sistema di conservazione e il software di contabilità. Se i due sistemi non comunicano in modo nativo, il rischio di errori di versamento (documenti mancanti, metadati errati, duplicati) aumenta significativamente. Le soluzioni SaaS integrate che gestiscono il flusso dalla produzione del documento alla conservazione riducono questo rischio e velocizzano l’accesso in fase di audit.
Conservatore accreditato o soluzione in-house: come scegliere
La scelta tra gestione interna e outsourcing a un conservatore accreditato dipende da variabili concrete: volume documentale, competenze IT interne, budget e requisiti di continuità operativa.
- Verificare le competenze interne — il responsabile della conservazione deve essere nominato formalmente e deve conoscere le Linee guida AgID. Se questa figura non esiste o non è formata, l’outsourcing è la scelta più sicura.
Per verificare i conservatori accreditati in Italia, l’AgID pubblica e aggiorna l’elenco pubblico dei conservatori accreditati, consultabile liberamente online.
Tempi operativi, durata minima di conservazione e scadenze da rispettare
| Categoria documentale | Durata minima | Termine per il versamento nel sistema |
|---|---|---|
| Fatture elettroniche (attive e passive) | 10 anni | Entro 3 mesi dalla scadenza della dichiarazione dei redditi dell’anno di riferimento |
| Libri e registri contabili | 10 anni | Entro 3 mesi dalla scadenza della dichiarazione dei redditi |
| Documenti fiscali (F24, dichiarazioni) | 10 anni | Contestualmente alla produzione o ricezione |
| Contratti rilevanti | Durata del contratto + 10 anni | Alla firma o alla ricezione |
| Documenti di cantiere con rilevanza legale | Durata dell’opera + termini contrattuali | Alla chiusura della fase o del cantiere |
Rispettare i termini di versamento è altrettanto importante quanto la durata di conservazione. Un documento prodotto ma non ancora versato nel sistema non è conservato a norma: in caso di verifica fiscale o ispezione, l’azienda non può esibire il documento con le garanzie di legge.
Per evitare il rischio di backdating o versamenti tardivi, conviene definire nel Manuale di Conservazione una policy di versamento periodico con scadenze calendarizzate (mensile o trimestrale per le fatture, annuale per i libri contabili) e un controllo automatico che segnali i documenti in attesa di versamento oltre una soglia temporale definita.
Quanto costa la conservazione sostitutiva: componenti di prezzo e modelli
I costi si articolano su più voci, e conoscerle permette di costruire un business case realistico prima di scegliere il fornitore.
- Setup e configurazione: costi una tantum per l’integrazione con i sistemi esistenti, la configurazione dei metadati e la formazione del responsabile della conservazione.
- Firma digitale e marche temporali: costo per unità o in bundle annuale; le marche temporali hanno un costo unitario che varia in base al volume.
- Storage: calcolato in GB o TB per anno; cresce con il volume documentale e la durata di conservazione.
- Gestione metadati e indicizzazione: inclusa in alcuni servizi, a consumo in altri.
- Riversamenti e migrazione: costi per operazioni di riversamento periodico o per la migrazione verso nuovi formati.
- SLA e supporto: livelli di servizio garantiti (disponibilità, tempi di risposta, assistenza tecnica) incidono sul prezzo.
- Piano di cessazione: alcuni fornitori addebitano separatamente la restituzione dei dati a fine contratto.
I modelli di pricing più diffusi sono tre: pay-per-document (adatto a volumi bassi o irregolari), abbonamento annuale per fascia di volume (il più comune per PMI con flussi documentali stabili) e pricing modulare con storage a consumo (preferito da grandi organizzazioni con volumi variabili). Per le imprese edili con cantieri stagionali, il modello a volume fisso annuale tende a essere meno efficiente rispetto a un modello modulare.
Chi risponde e cosa deve contenere il Manuale di Conservazione
I ruoli sono definiti dalle Linee guida AgID e non sono intercambiabili:
- Produttore: l’ente o la persona che forma i documenti e li trasferisce al sistema di conservazione. Nelle imprese private coincide spesso con l’amministrazione interna.
- Responsabile della conservazione: figura interna nominata formalmente dall’organizzazione, garante della conformità del processo. Risponde della corretta applicazione delle procedure e dell’aggiornamento del Manuale di Conservazione.
- Responsabile del servizio di conservazione: figura del fornitore accreditato, presente solo in caso di outsourcing. Gestisce l’infrastruttura tecnica e risponde degli SLA contrattuali.
Il Manuale della Conservazione deve essere adottato con provvedimento formale (delibera, determina o atto equivalente) e contenere almeno:
- Descrizione dell’organizzazione e dei ruoli (con nominativi e responsabilità).
- Architettura del sistema di conservazione (hardware, software, infrastruttura di rete).
- Tipologie documentali trattate e relativi metadati.
- Procedure operative per acquisizione, versamento, accesso e ricerca.
- Misure di sicurezza adottate (controllo accessi, cifratura, backup).
- Piano di riversamento verso nuovi formati o sistemi.
- Piano di cessazione del servizio e modalità di migrazione dei dati.
Per mantenere la conformità nel tempo, l’azienda deve pianificare audit interni periodici: almeno una verifica annuale che controlli l’integrità dei pacchetti di versamento, la validità dei certificati di firma, la correttezza dei metadati e l’aggiornamento del Manuale rispetto alle eventuali modifiche normative o organizzative.
Perché la conservazione sostitutiva è strategica per il settore delle costruzioni
Nel settore edile, la produzione documentale è intensa e distribuita: piani di sicurezza (PSC, POS), capitolati, verbali di consegna, certificati di collaudo, bolle di trasporto, contratti di subappalto. Ogni cantiere genera decine di documenti con rilevanza legale, fiscale o contrattuale. Gestirli su carta o in archivi digitali non strutturati espone l’impresa a rischi concreti: documenti irreperibili in sede di collaudo, impossibilità di dimostrare la conformità normativa, difficoltà nelle verifiche degli enti appaltanti.
La gestione documentale di cantiere integrata con un sistema di conservazione a norma risolve questi problemi alla radice. I documenti sono reperibili in tempo reale, con garanzia di integrità, e possono essere esibiti a committenti, ispettori o autorità giudiziarie senza necessità di ricerche negli archivi fisici.
Sul fronte della sostenibilità, eliminare l’archiviazione cartacea riduce il consumo di carta, spazio fisico e risorse energetiche legate al mantenimento degli archivi. Per le imprese che partecipano ad appalti pubblici con criteri ambientali minimi (CAM) o che puntano a certificazioni verdi, la digitalizzazione documentale rappresenta un elemento misurabile del profilo di sostenibilità. Edil-up supporta questo percorso con strumenti per la gestione digitale dei cantieri e il calcolo del risparmio ambientale generato dai progetti digitalizzati, inclusa la piantumazione di alberi per ogni abbonamento attivo.
Integrare la conservazione sostitutiva nel flusso digitale di cantiere significa anche semplificare la gestione degli incentivi fiscali legati all’edilizia: la documentazione per accedere agli incentivi per la riduzione dei consumi energetici richiede spesso prove documentali precise e conservate nel tempo.
Punti chiave
La conservazione sostitutiva a norma richiede firma digitale qualificata, marca temporale, pacchetto di versamento strutturato, registro di conservazione e Manuale di Conservazione adottato formalmente: senza questi elementi, il documento digitale non ha valore probatorio autonomo.
| Punto | Dettagli |
|---|---|
| Base normativa | Art. 44 CAD e Linee guida AgID definiscono i requisiti obbligatori per tutti i soggetti privati e pubblici. |
| Durata fiscale | Fatture, libri contabili e documenti fiscali vanno conservati a norma per almeno 10 anni. |
| Manuale obbligatorio | Il Manuale di Conservazione deve essere adottato formalmente e aggiornato a ogni modifica organizzativa o normativa. |
| In-house vs outsourcing | Scegliere il conservatore accreditato verificando piani di cessazione, interoperabilità e SLA prima di firmare il contratto. |
| Audit periodici | Verificare annualmente integrità dei pacchetti, validità dei certificati e correttezza dei metadati per mantenere la conformità. |
Cosa pensa chi lavora ogni giorno con questi processi
La conservazione sostitutiva è uno di quei temi in cui la distanza tra la norma scritta e la pratica aziendale è ancora molto ampia. Molte imprese, soprattutto nel settore edile, credono di essere a posto perché usano la fatturazione elettronica o perché archiviano i documenti su un server condiviso. Non lo sono.
Il problema più frequente non è la mancanza di volontà: è la mancanza di un responsabile della conservazione nominato formalmente e di un Manuale di Conservazione aggiornato. Senza questi due elementi, qualsiasi sistema tecnico adottato rimane privo di copertura normativa.
Un secondo errore ricorrente è scegliere il fornitore solo sul prezzo per documento, senza leggere le clausole sul piano di cessazione. Ho visto aziende che, al momento di cambiare fornitore, si sono trovate a negoziare la restituzione dei propri documenti come se fossero un favore. Non è un dettaglio contrattuale secondario: è il punto da cui partire nella valutazione.
Per chi inizia oggi, il percorso più efficace è graduale: prima mappare le tipologie documentali e i volumi, poi nominare il responsabile, poi redigere il Manuale, poi scegliere il sistema. Saltare i primi due passaggi per arrivare subito alla tecnologia è la causa principale dei progetti che si bloccano a metà.
Risorse ufficiali e riferimenti normativi da consultare
Per implementare o verificare la conformità alla conservazione sostitutiva, questi sono i documenti e i portali da tenere a portata di mano:
- Conservazione digitale a norma: pagina ufficiale AgID: punto di accesso alle Linee guida, alle determinazioni e agli aggiornamenti normativi.
- Linee guida AgID sulla formazione, gestione e conservazione dei documenti informatici: testo completo con gli artt. 43 e 44 CAD e le specifiche tecniche operative.
- Manuale della Conservazione AgID (v6.5): modello di riferimento per redigere il Manuale aziendale, con contenuti obbligatori e struttura consigliata.
- Elenco pubblico dei conservatori accreditati AgID: per verificare l’accreditamento di un fornitore prima di stipulare il contratto.
- Manuale di gestione documentale dell’Agenzia delle Entrate: esempio pratico di come un’amministrazione pubblica struttura il proprio sistema di conservazione, utile come riferimento per le imprese.
- Deliberazione 19 febbraio 2004 (Interlex): fonte storica sulle procedure tecniche per riversamento, firma digitale e marche temporali, utile per comprendere le origini del quadro normativo attuale.
Per usare l’elenco dei conservatori accreditati AgID in modo efficace: verificare non solo la presenza nell’elenco, ma anche la data dell’ultimo aggiornamento dell’accreditamento e le tipologie documentali coperte dal servizio. Alcuni conservatori sono specializzati per settore (PA, sanità, finanza): per l’edilizia, privilegiare quelli con esperienza documentata nella gestione di documenti tecnici e di cantiere.
Nota: questo articolo ha finalità informative generali. Per l’applicazione specifica alla propria realtà aziendale, consultare un consulente fiscale, legale o un esperto di gestione documentale qualificato.